Bektest sadə sözlərlə nədir
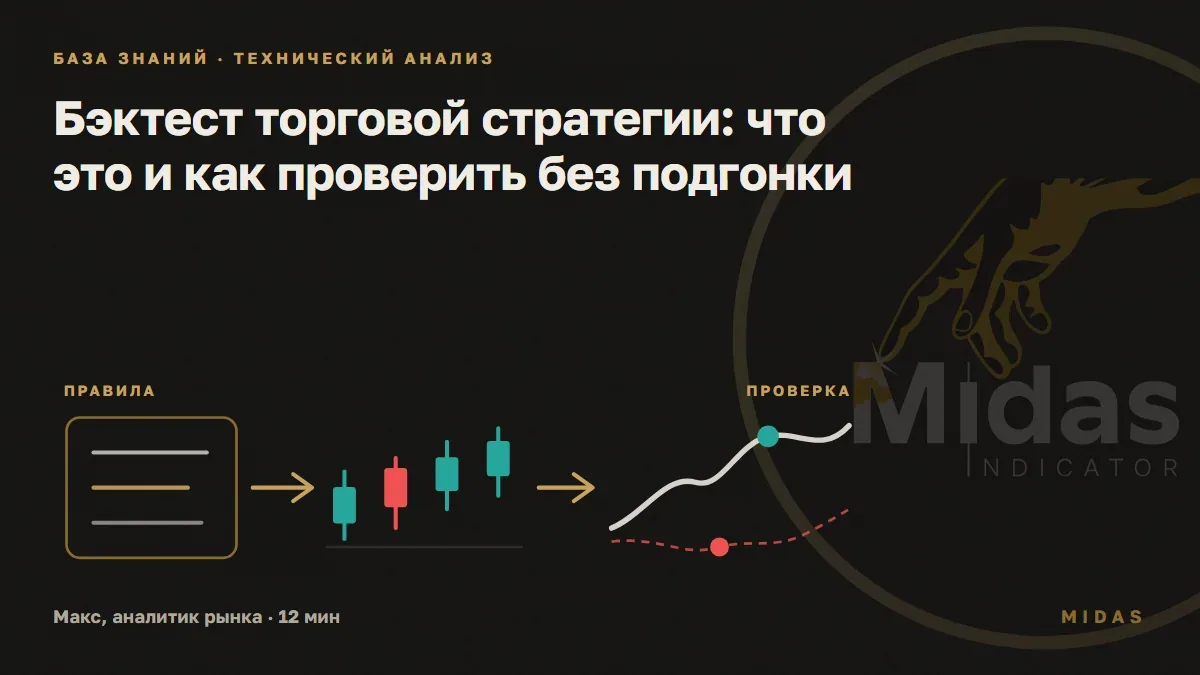
TradingView backtesting-i strategiyanın tarixi məlumatlar üzərində işinin bərpası kimi müəyyən edir. Burada yoxlanılan obyekt «trend üzrə ticarət» kimi bir ad deyil, dəqiq təlimatdır: giriş nə vaxt yaranır, hansı qiymətlə icra edilmiş sayılır, çıxış haradadır, mövqe ölçüsü nə qədərdir və əməliyyat nə vaxt buraxılır.
Bu qaydaları proqram icra edirsə, bu, artıq alqoritmik ticarətin; backtest və bektest yalnız onların seçilmiş tarix üzərində yoxlanmasına cavabdehdir.
Tutaq ki, tədris qaydası var: gündəlik şamın əvvəlki 20 şamın maksimumundan yuxarı bağlanmasından sonra növbəti mövcud qiymətdə uzun mövqe açmaq; əvvəlcədən müəyyən edilmiş stop və ya əks siqnal şərti ilə çıxmaq. Bunu test etmək üçün kotirovka mənbəyi, tarix dövrü, qapın nəzərə alınma üsulu, komissiya və sürüşmə də lazımdır. Onlarsız iki insan fərqli nəticələr alacaq və hər ikisi bunu «eyni bektest» adlandıracaq.
Bektestin üç təbəqəsi var. Birincisi - bazar məlumatları: qiymət, vaxt, mövcud həcm və korporativ düzəlişlər. İkincisi - strategiyanın məntiqi. Üçüncüsü - virtual sifarişin nə vaxt və hansı qiymətlə icra oluna biləcəyini həll edən icra modeli. İstənilən təbəqədəki səhv nəticəni dəyişir.
- 1
İdeya
Gəlirlilik haqqında nəticə çıxarmadan müşahidə
- 2
Qaydalar
Giriş, çıxış, stop və buraxma
- 3
Məlumatlar
Alət, zaman çərçivəsi və dövr
- 4
İcra
Komissiya, sürüşmə və əmr növü
- 5
Qaçış
Bütün əməliyyatlar, əlverişsiz halları silmədən
- 6
Yoxlama
Toxunulmamış bölmə və versiya jurnalı
Sxem 1. Bektest “Başlat” düyməsinə basılmadan əvvəl başlayır: əvvəlcə yoxlanılan ideyanın versiyası qeydə alınır.
Bektestin forvard-testdən və demo hesabdan fərqi
Tarixi qaçış sürətinə görə rahatdır. Bir neçə dəqiqə ərzində çoxlu bazar epizodlarını görmək, dövrləri müqayisə etmək və aşkar zəifliyi aşkar etmək olar. Lakin tədqiqatçı tarixin necə bitdiyini artıq bilir və parametrləri seçərkən bu bilikdən fərqinə varmadan istifadə edə bilər.
Forward test qaydalar dondurulduqdan sonra başlayır. TradingView onu strategiyanın qrafik yeniləndikcə real vaxtda təkrar istehsalı kimi təsvir edir. MetaTrader 5 optimallaşdırma nəticələrinin forvard yoxlanışı üçün tarixin son hissəsini ayırmağa imkan verir. Ümumi prinsip eynidir: yoxlama bölməsi parametrlərin seçimində iştirak etməməlidir.
Demo hesab daha bir təbəqəni yoxlayır - virtual əmrin interfeysdən və cari kotirovkalar axınından keçdiyi yolu. Bu, gecikmələri, buraxılışları və əmr növlərinin davranışını görməyə kömək edir, lakin real əmr növbəsi yaratmır və real bazarın likvidliyini tam təkrarlamır. Kiçik real riskə keçid, əgər ümumiyyətlə planlaşdırılırsa, ayrıca qərar olaraq qalır.
Tarix
Bektest
Qaydaları seçilmiş keçmiş dövr üzrə yoxlayır
Yeni şamlar
Forward-test
Parametrlər nəticə görünənə qədər dondurulur
Cari bazar
Demo hesab
Virtual sifarişlərin axınını yoxlayır
Yoxlamadan sonra
Qərar
Uyğunsuzluqları, riski və icazə verilən ölçünü nəzərə alır
Sxem 2. Tarix, yeni məlumatlar və demo uyğunsuzluğun müxtəlif səbəblərini yoxlayır; bir uğurlu mərhələ digərlərini lazımsız etmir.
Düzgün baktest nədən ibarətdir: məlumatlar, qaydalar, xərclər, icra
Məlumatlardan başlayın. Ticker-i platforma ilə birlikdə, saat qurşağını, zaman çərçivəsi, başlanğıc və son tarixləri göstərin. Səhmlər üçün tarixin splitlərə və dividendlərə görə düzəldilib-düzəldilməməsi vacibdir. Fyüçerslər üçün - davamlı müqavilənin necə yığıldığı. Gecə-gündüz bazar üçün - şamların hansı təchizatçıdan götürüldüyü. Müxtəlif mənbələrdə eyni simvol fərqli ekstremumlara malik ola bilər.
Sonra ticarət strategiyasını «təxminən», «güclü» və ya «gözəl» sözlərinin olmadığı formaya yazın. Siqnalın hesablana bilən sərhədi olmalıdır. «Güclü artım zamanı al» əvəzinə «əvvəlki N bağlanmış şamın maksimumundan yuxarı bağlanmadan sonra» yazın. Çıxışı, stopu, yenidən girişi, eyni vaxtda siqnalları, mövqe ölçüsünü və məlumat çatışmazlığı halını ayrıca təyin edin.
Ticarət xərcləri adətən bir rəqəmdən ibarət olmur. Komissiya giriş və çıxışda tutula bilər. Spred alış və satış qiymətlərini ayırır. Sürüşmə gözlənilən qiymətin icradan fərqini əks etdirir. Yüksək tezlikli qaydalarda əməliyyat üçün kiçik xərc nəticəni yeni filtrdən daha çox dəyişə bilər.
İcra modeli şam daxilində nə edəcəyini həll edir. Bir barda həm stop, həm də hədəf toxunulubsa, yalnız OHLC-dəyərləri sıranı bilmək üçün kifayət deyil. TradingView broker emulyatorundan istifadə edir və komissiyanı, sürüşməni, limit sifarişinin icra ciddiliyini və gecikməni tənzimləməyə imkan verir. Bu parametrlər kosmetika deyil: onlar hesabatda hansı əməliyyatların mövcud olduğunu müəyyən edir.
Minimum qaçış pasportu belə görünür:
- Qaydanın adı və versiyası.
- Alət, platforma, məlumat mənbəyi və saat qurşağı.
- Timeframe və dövrün dəqiq sərhədləri.
- Giriş, çıxış, stop və buraxma şərtləri.
- Mövqe ölçüsü və yenidən giriş qaydaları.
- Komissiya, spred, sürüşmə və sifariş növü.
- Hesablama anı: şam daxilində və ya bağlandıqdan sonra.
- Kodun versiyası və ya parametrlərin görüntüsü.
Ən azı bir sahə dəyişərsə, yeni versiya saxlayın. Köhnə hesabatı üzərinə yazmaq olmaz: əks halda sınaqdan keçirilmiş variantların sayı itəcək və risk uyğunlaşdırma görünməz olacaq.
Qrafikdə baktesti əl ilə necə aparmaq olar: addım-addım protokol
Əl yoxlaması qayda hələ kodla təsvir edilə bilməyəndə və ya onun mexanikasını başa düşmək lazım olduqda faydalıdır. Avtomatik yoxlamadan daha yavaşdır, lakin qeyri-müəyyən sözləri tez aşkar edir. Əgər iki eyni naxışı fərqli qiymətləndirirsinizsə, rəsmiləşdirmə hələ bitməyib.
Əvvəlcə tarix hissəsini seçin və qrafikin sağ hissəsini təkrar rejimi ilə bağlayın. Böyük hərəkət kimi xatırladığınız yerdən başlamayın. Qaydanın versiyasını və bütün parametrləri cədvəlin başlığında qeyd edin. Sonra bir bağlanmış şamdan digərinə keçin və yalnız soldakı məlumatlara əsasən qərar verin.
Hər bir siqnal üçün eyni sahələri saxlayın: tarix və vaxt, siqnal qiyməti, ehtimal olunan icra qiyməti, istiqamət, stop, çıxış, komissiya, sürüşmə, xərclərdən sonrakı nəticə və əməliyyat daxilində maksimum mənfi hərəkət. Ayrıca “buraxılma səbəbi” sütunu seçiciliyə qarşı qoruyur: əməliyyatın olmaması da müşahidəyə çevrilir.
Əl ilə işləmə ardıcıllığı:
- Sizə məlum olmayan hissəyə qədər qrafiki açın və şamlar üzrə canlandırmanı işə salın.
- Aləti, dövrü, zaman çərçivəsini və qaydaların versiyasını qeyd edin.
- Hər bağlanmış şamda giriş şərtlərini dəyişməz ardıcıllıqla yoxlayın.
- Siqnal varsa, növbəti şam açılmadan əvvəl onu qeyd edin.
- Əvvəlcədən seçilmiş icra modelini, komissiyanı və sürüşməni tətbiq edin.
- Əməliyyatı çıxışa qədər aparın, stopu geriyə dönük olaraq dəyişməyin.
- Həm mənfəətli, həm zərərli, həm də buraxılmış halları saxlayın.
- Bölməni bitirdikdən sonra cədvəli redaktələrdən qoruyun və yalnız bundan sonra göstəriciləri hesablayın.
Faydalı nəzarət üsulu - bir neçə gündən sonra birinci cədvələ baxmadan nümunənin bir hissəsini təkrarlamaqdır. Əməliyyatlar fərqlənirsə, səbəb adətən qeyri-müəyyən qaydadadır. İfadəni dəqiqləşdirin və köhnə versiyanın ayrı-ayrı sətirlərini düzəltmək əvəzinə yeni versiyaya başlayın.
Uyğundur, əgər
- Ticarət qaydasının qeyri-müəyyən yerlərini başa düşmək
- Bağlanmış şamlar üzrə az sayda siqnalı yoxlamaq
- Səhv və buraxılma səbəblərinin nümunələrini toplamaq
Uyğun deyil, əgər
- Onlarla parametr və bazarı tez bir zamanda yoxlamaq
- Şam daxilində tiklərin ardıcıllığını dəqiq bərpa etmək
- Yorğunluğu və insan tərəfindən subyektiv seçimi istisna etmək
Kart 1. Əl ilə test - rəsmiləşdirmə alətidir; böyük təkrarlana bilən işləmə strategiyaya və ya test cihazına həvalə etmək daha rahatdır.
Hansı göstəricilərə baxmaq lazımdır: əməliyyatlar, çəkilmə, profit factor, seriyalar
Əməliyyatların sayı bütün digər nəticələrin məxrəcidir. Beş əməliyyat təsadüfən yüksək uğur faizi verə bilər. Universal “kifayət qədər” rəqəm yoxdur: bu, strategiyanın tezliyindən, nəticələrin səpələnməsindən və bazar rejimlərinin müxtəlifliyindən asılıdır. Buna görə də rəqəmin yanında həmişə dövrün müddəti və bazarın tərkibi göstərilir.
Xalis nəticə komissiya, spred və sürüşmədən sonra hesablanır. Xərclərin bir hissəsi məlum deyilsə, ayrı-ayrı ssenariləri göstərin, məsələn, baza və daha sərt variantı, sıfır qoymayın. Onlar arasındakı fərq çox vaxt bir optimist rəqəmdən daha faydalıdır.
Maksimum çəkilmə - kapitalın yerli zirvədən növbəti minimuma qədər ən böyük azalmasıdır. Bu, yalnız son zərəri deyil, həm də ona gedən yolu göstərir. Eyni son nəticəyə malik iki strategiya tamamilə fərqli düşməyə dözmə qabiliyyəti tələb edə bilər.
Profit factor mənfəətli əməliyyatlar üzrə mənfəətlərin cəminin zərərlərin mütləq cəminə bölünməsinə bərabərdir. Birdən yuxarı dəyər bu nümunədə ümumi mənfəətin ümumi zərərdən çox olduğunu göstərir, lakin yeni məlumatlarda heç nəyə zəmanət vermir. Zərərli əməliyyat yoxdursa, bölmə adi mənasını itirir: gözəl sonsuzluq əvəzinə əməliyyatların sayını göstərin və müşahidə olunan zərərlərin olmadığını qeyd edin.
Ən pis zərərli əməliyyatlar seriyası qaydanın müvəqqəti işləmədiyi rejimi və psixoloji yükü qiymətləndirməyə kömək edir. Orta nəticə bu ardıcıllığı gizlədir. Ən böyük mənfəətli əməliyyata da baxmaq lazımdır: əgər o, nəticənin böyük hissəsini yaradırsa, davamlılıq nadir hadisədən asılıdır.
Nəticələrin minimal cədvəli:
- bütün siqnalların, icra edilmiş əməliyyatların və buraxılışların sayı;
- ümumi mənfəət, ümumi zərər və xərclərdən sonrakı xalis nəticə;
- maksimum çəkilmə pul və faizlə;
- yanında əməliyyatların sayı ilə profit factor;
- gələcək ehtimal haqqında nəticə çıxarmadan mənfəətli əməliyyatların payı;
- orta mənfəət, orta zərər və onların səpələnməsi;
- ən pis zərər seriyası;
- ən böyük əməliyyatın ümumi nəticəyə töhfəsi.
Versiyaları eyni məlumat dəsti və eyni icra modeli ilə müqayisə edin. Əgər A versiyasında komissiya sıfırdırsa, B versiyasında isə realdırsa, sıralama mənasızdır. Eyni şəkildə, on illik gündəlik strategiyanı bir aylıq sakit dövrün dəqiqəlik strategiyası ilə yalnız profit factor ilə müqayisə etmək olmaz.
Overtinq və bəzi digər səhvlər bəzi testləri yararsız edir
Bailey, Borwein, Lopez de Prado və Zhu-nun tədqiqatı çoxsaylı backtestlərdən sonra ən yaxşı versiyanın seçilməsi problemini rəsmiləşdirir. Fərdi test səliqəli görünsə belə, çoxsaylı sınaqlar tədqiqatı təsadüfən gözəl nəticə üçün yarışa çevirir. Buna görə də jurnal yalnız qalibi deyil, həm də yoxlanılmış variantların sayını saxlamalıdır.
Ən nəzərə çarpan səhv gələcəyə baxmaqdır. Bu, şərt hələ bağlanmamış şamın maksimumundan istifadə etdikdə, köhnə illər üçün indeksin son tərkibini götürdükdə və ya siqnaldan sonra məlum olan qiymətlə əmr icra etdikdə yaranır. Daha az nəzərə çarpan forma - dövrün başlanğıcını uğurlu trenddən dərhal əvvəl əl ilə seçməkdir.
İkinci səhv - sağ qalanların yerdəyişməsi. Bugünkü aktiv siyahısı üzrə test, bağlanmış və ya siyahıdan çıxarılmış kağızları və fondları unudur. Nəticə, geriyə baxaraq tanınan qalibləri təsvir edir. Üçüncüsü - mükəmməl icra: hər limit əmri toxunuşla icra edilmiş sayılır, komissiya və sürüşmə isə sıfırdır.
Dördüncü səhv - hər uğursuzluqdan sonra qaydaların dəyişdirilməsi. Ayrıca dəyişiklik yeni bir fərziyyə kimi məqbuldur, lakin onu gizli şəkildə köhnə hesabata daxil etmək olmaz. Versiyanı dondurun, məlumatları vaxt üzrə tənzimləmə hissəsinə və toxunulmamış yoxlamaya bölün və yoxlamaya baxdıqdan sonra parametrləri geri qaytarmayın.
Qaydalar və xərclər əvvəlcədən yazılıb
Parametrlər ən yaxşı əyriyə görə seçilib
- 1.Bir versiya
- 2.Jurnalda bir neçə versiya
- 3.Axtarış tarixi olmayan qalib
Sxem 3. Təhlükəni parametrlərin seçilməsi deyil, müstəqil yoxlama və bütün cəhdlərin nəzərə alınması olmadan gizli sınaq yaradır.
Faydasız bəktestin əlamətləri:
- qaydaları yazılı təsvirə görə təkrarlamaq mümkün deyil;
- dövr qrafikə baxdıqdan sonra seçilib;
- əqdlər nəticədən sonra «qeyri-tipik» kimi silinib;
- gələcək və ya geriyə baxaraq yenidən hesablanmış məlumatlardan istifadə olunub;
- komissiya, spred və sürüşmə göstərilməyib;
- bir bar eyni zamanda stop və hədəfə toxunur, lakin sıra həmişə strategiyanın xeyrinə seçilir;
- yalnız çoxluqdan ən yaxşı versiya göstərilib;
- ayrıca yoxlama hissəsi yoxdur;
- hesabat əqdlərin sayı və dövr olmadan faizləri bildirir.
Müdafiə mürəkkəb riyaziyyat tələb etmir. Dəyişməz versiya pasportu, bütün qaçışların jurnalı, məqul xərc modeli, məlumatların müvəqqəti bölünməsi və ayrıca forward-test lazımdır. Əgər nəticə icranın bir qədər pisləşməsi və ya qonşu dövrdə yox olursa, bu, testi gizlətmək üçün deyil, vacib bir cavabdır.
Midas BackTester-də eyni strategiyanın təkrar yoxlanışı
Əl ilə yoxlama apardığınız eyni pasportu götürün. Midas BackTester təlimatında alət TradingView-də bot-strategiyası kimi təsvir olunub: Long və Short şərtləri, çıxışlar, stoplar və hədəflər parametrlərlə müəyyən edilir, tarix üzrə hesablama isə TradingView tərəfindən aparılır. Beləliklə, əl ilə olan fikir hər əməliyyat üçün qaydaları yenidən yazmadan təkrarlanan konfiqurasiyaya çevrilir.
Qayda eyni qalır:
- Giriş, çıxış və buraxılışın ilkin ifadəsini qoruyun.
- Aləti, zaman çərçivəsini, dövrü və kotirovka mənbəyini qeyd edin.
- Qaydaları BackTester şərtlərinə köçürün və parametrlərin şəklini saxlayın.
- TradingView strategiyasının xüsusiyyətlərində mövcud komissiya və icra parametrlərini təyin edin.
- İcranı başladın və əməliyyat cədvəlini ixrac edin və ya hesabatı saxlayın.
- Bir neçə halı əl jurnalı ilə müqayisə edin, xüsusilə də həm stopun, həm də hədəfin işə düşə biləcəyi boşluqlar və çubuqlar.
- Əməliyyatların sayını, xalis nəticəni, maksimum çəkilməni, profit faktoru və ən pis seriyanı qeyd edin.
- Dəyişməz konfiqurasiyanı toxunulmamış zaman kəsiyində təkrarlayın.
Əl jurnalı və avtomatik hesabat uyğun gəlmirsə, daha xoş nəticəni seçməyin. Siqnal anını, icra qiymətini, yuvarlaqlaşdırmanı, komissiyanı, təkrar girişləri və şam daxilində hadisələrin ardıcıllığını yoxlayın. Uyğunsuzluq izah olunana qədər strategiya haqqında nəticə təxirə salınır.
Trend indikatorunu hansı aktivlərdə və taymfreymlərdə test etməli
Trend indikatoru müxtəlif bazarlardan bir-biri ilə əlaqəsi olmayan ən azı üç-dörd aktivdə və iki taymfreymdə - istiqamətin müəyyən edildiyi yuxarı və əməliyyatın açıldığı işçi taymfreymdə - test edilir. Test dövrünə həm trendli hissələr, həm də uzunmüddətli flet daxil olmalıdır.
Bir aktiv və bir taymfreym qaydanın yalnız bir tarixi məlumat toplusunda necə işlədiyini göstərir. Trend indikatoru istiqamətli hərəkətdə qazanc gətirir, yan hərəkətdə isə zərər yaradır. Buna görə uğurlu bir dövrü asanlıqla indikatorun öz xüsusiyyəti kimi qəbul etmək olar. Müxtəlif bazarlar və iki zaman miqyası qaydanın məntiqini dövr seçimindəki təsadüfi uğurdan ayırır, əməliyyatların sayı isə rəqəmlərə ümumiyyətlə etibar edib-etməməyin mümkün olduğunu göstərir.
| Testə nə daxil edirik | Nəyi yoxlayırıq | Nəyə diqqət yetirməli |
|---|---|---|
| Bir-biri ilə əlaqəsi olmayan 3-4 aktiv: məsələn, səhm indeksi, valyuta cütü, qızıl və ya neft, kriptovalyuta | Qayda bir bazarın hüdudlarından kənarda da işləyirmi | Ümumi nəticəyə deyil, hər aktiv üzrə ayrıca nəticənin müsbət və ya mənfi olmasına və kapitalın azalmasına |
| Yuxarı taymfreym (D1 və ya H4) | İndikator istiqaməti necə müəyyən edir | Dövr ərzində neçə dəfə dəyişdiyinə trendin və bu dəyişikliklərdən neçəsinin yanlış olduğuna |
| İşçi taymfreym (H1, M15) | Yuxarı taymfreymin istiqamətinə uyğun girişlər | Əməliyyatların sayına və komissiya ilə sürüşmə nəzərə alındıqdan sonrakı nəticəyə |
| Aydın trendin olduğu hissə | Qayda hərəkətin nə qədərindən faydalanır | Mənfəətli əməliyyatın orta qazancına və çıxış anına |
| Uzunmüddətli flet hissəsi | Qayda yanlış siqnallarda nə qədər itirir | Ən pis ardıcıl zərər seriyasına və kapital azalmasının dərinliyinə |
| İstifadə edilməmiş dövr | Nəticənin yeni məlumatlarda təkrarlanması | Parametrlərin seçildiyi hissə ilə fərqə |
Yoxlama ardıcıllığı:
- İlk testdən əvvəl indikatorun parametrlərini, giriş və çıxış qaydalarını sabitləşdirin.
- Parametrləri hər aktivə uyğunlaşdırmadan eyni konfiqurasiyanı bütün seçilmiş aktivlərdə test edin.
- Testi yuxarı və işçi taymfreymlərdə təkrarlayın və hər göstəricinin yanında əməliyyatların sayını qeyd edin.
- Trendli hissələrdəki və fletdəki nəticəni ayrıca qeyd edin.
- Tarixi məlumatların kifayət edib-etmədiyini yoxlayın: aşağı taymfreymlərdə qrafik çox vaxt yalnız son bir neçə ayı əhatə edir.
Tarixi məlumatların dərinliyi platforma ilə məhdudlaşır. TradingView-un Deep Backtesting haqqında yardım məlumatına əsasən (2 oktyabr 2026 tarixində yoxlanılıb), alətin bütün mövcud tarixi məlumatları üzrə genişləndirilmiş test Premium və daha yüksək tariflərdə əlçatandır, onun limiti isə 2 milyon bara və 1 milyon əməliyyata qədərdir. Adi rejimdə strategiya yalnız qrafikə yüklənmiş barlar üzrə hesablanır. Buna görə dəqiqəlik taymfreym heç bir tam bazar dövrünü əhatə etməyə bilər.
Test nəticəsinin harada tətbiq edilə bilmədiyi. Likvid aktivdə alınmış nəticəni aşağı likvidlikli aktivə şamil etmək olmaz: orada spred və sürüşmə fərqlidir. Gündəlik qrafikdə seçilmiş parametrlərin dəqiqəlik qrafikdə də işləməsi, sakit bir ilin nəticəsinin isə kəskin hərəkətlər olan ildə təkrarlanması mütləq deyil. Qayda dörd aktivdən yalnız birində mənfəətlidirsə, bu, indikatorun xüsusiyyəti deyil, bir tarixi məlumat toplusunun təsviridir.
Eyni aktiv və taymfreym siyahısını Midas indikatoru ilə öz qrafiklərinizdə 7 günlük demo müddətində yoxlamaq rahatdır: parametrləri yadda saxlayın, trendli və yan hərəkətli hissələrdə siqnalları müqayisə edin və fərqləri qeyd edin.
Backtestin zəmanət vermədiyi: metodun sərhədləri
Tarixi məlumatlar yalnız reallaşdırılmış yolu ehtiva edir. Gələcək fərqli volatilliyi, iştirakçı strukturu, komissiyalar və likvidliyin əlçatanlığı verə bilər. Keçmiş böhrandan sağ çıxmış strategiya növbəti böhrandan sağ çıxmalı deyil, çünki hərəkət mexanizmi fərqli ola bilər.
Emulyator limit sifarişləri növbəsindəki yerinizi və hər qiymətdəki tam həcmi bilmir. Nadir bazarda virtual sifariş real sifarişin qismən icra olunacağı yerdə tam icra oluna bilər. Boşluq qiyməti stopdan keçirə bilər. Rabitə və ya platforma nasazlığı ümumiyyətlə ticarət qaydasının xüsusiyyəti deyil və ayrıca nəzarət tələb edir.
Nəticənin faizini bir alətdən və dövrdən istifadəçinin kapitalına köçürmək olmaz. Pozisiya ölçüsü, hesab valyutası, leverage və broker məhdudiyyətləri riski dəyişir. Buna görə nəticə məhdud şəkildə ifadə olunur: «1.3 versiyası X mənbəyinin məlumatlarında Y dövrü üçün Z xərcləri ilə belə bir nəticə göstərdi və toxunulmamış kəsiyi keçdi/keçmədi».
Backtestdən sonra parametrləri dəyişməz saxlayın və yeni siqnallar toplayın. Əməliyyatların tezliyini, orta nəticəni, çəkilməni və seriyaları tarixi diapazonla müqayisə edin. Davranış nəzərəçarpacaq dərəcədə fərqlənirsə, şərhi dayandırın və bazarın, məlumatların, kodun və ya icranın dəyişib-dəyişmədiyini öyrənin.
Uyğundur, əgər
- Qaydanın nəticəsinin qeydə alınmış məlumatlarda təkrarlanıb-təkrarlanmadığını yoxlamaq
- Komissiya və sürüşmənin nəticəni necə dəyişdirdiyini görmək
- Qaydanı tənzimləmədə iştirak etməyən kəsiyində işə salmaq
Uyğun deyil, əgər
- Gələcək bazar rejimini və mövcud likvidliyi öyrənmək
- Real həcmdə sifariş növbəsindəki yerinizi qiymətləndirmək
- Boşluqları, rabitə nasazlıqlarını və konkret brokerin məhdudiyyətlərini nəzərə almaq
Kart 2. Metodun sərhədləri onun faydasını ləğv etmir: backtest qayda ətrafındakı qeyri-müəyyənliyi daraldır, lakin bazarın özü ətrafındakı deyil.
Mövzu ilə bağlı mövqe ölçüsünün idarə edilməsi və zərər limiti qaydaları risk idarəetməsi materialında izah olunub. Yaxşı hesab özlüyündə məqbul riski müəyyən etmir. Material təhsil xarakteri daşıyır və fərdi investisiya tövsiyəsi deyil.
Mənbələr
-
- TradingView: Dərin Backtesting necə işləyir - 2 oktyabr 2026-cı ildə yoxlanılıb
- Mənbələr və canlı səhifələr 7 sentyabr 2026 il tarixində yoxlanılıb. Material təhsil xarakteri daşıyır və fərdi investisiya tövsiyəsi deyil. Maliyyə bazarlarında ticarət itki riski ilə bağlıdır.
Tez-tez verilən suallar
Ticarət strategiyasının bəktesti nədir?
Bu, əvvəlcədən müəyyən edilmiş giriş, çıxış və risk qaydalarının tarixi məlumatlara tətbiq edilməsidir. Nəticə yalnız seçilmiş məlumatlara, parametrlərə, xərclərə və icra modelinə aiddir. Bu, zəif və ya qeyri-müəyyən fikirləri aradan qaldırmağa kömək edir, lakin gələcək nəticəyə zəmanət vermir.
Strategiyanın bəktestini əl ilə necə etmək olar?
Nəticəyə baxmadan əvvəl qaydaları və parametrləri yazın, qrafikin gələcək hissəsini gizlədin və bir-bir bağlanmış şamla hərəkət edin. Hər siqnalı ehtimal olunan icra, komissiya, çıxış və nəticə ilə birlikdə cədvələ daxil edin. Zərərli və ya əlverişsiz halları silməyin.
Bəktest üçün neçə əməliyyat lazımdır?
Universal bir rəqəm yoxdur. Bu, qaydanın tezliyindən, əməliyyatların paylanmasından və bazar rejimlərinin müxtəlifliyindən asılıdır. Həmişə əməliyyatların sayını metrik ilə birlikdə göstərin, bir neçə dövrü yoxlayın və parametrlərdə iştirak etməyən ayrıca məlumat hissəsini saxlayın.
Hansı göstəricilər ən vacibdir?
Əsas dəst - əməliyyatların sayı, xərclərdən sonra xalis nəticə, maksimum geri çəkilmə, profit factor, orta mənfəət və zərər, həmçinin ən pis seriyadır. Əlavə olaraq, bütün nəticənin bir böyük əməliyyatla yaradılmadığını yoxlayın.
Bəktestin forvard-testdən fərqi nədir?
Bəktest artıq məlum olan tarixdən istifadə edir. Forvard-test isə dondurulmuş qaydaları parametrlər tamamlandıqdan sonra ortaya çıxan yeni məlumatlara tətbiq edir. Bu, həddindən artıq uyğunlaşma riskini azaldır, lakin real icranı tam təkrarlamır.
Komissiya və sürüşməni necə nəzərə almaq olar?
Platformanın cari şərtlərinə uyğun olaraq əməliyyatın hər iki tərəfi üçün komissiya təyin edin, spred və sürüşməni isə ayrıca parametrlər və ya konservativ ssenari ilə göstərin. Dəqiq dəyər məlum deyilsə, diapazon göstərin. Məlumat olmadığı üçün sıfır yazmaq olmaz.
Yüksək profit factor strategiyanın işlədiyini sübut edə bilərmi?
Xeyr. Profit factor müəyyən bir nümunədə ümumi mənfəətin ümumi zərərə nisbətini təsvir edir. Onu əməliyyatların sayı, geri çəkilmə, dövr, xərclər və toxunulmamış məlumatlardakı nəticə ilə birlikdə oxumaq lazımdır.
Trend indikatorunu hansı aktivlərdə və taymfreymlərdə test etməli?
Üç-dörd əlaqəsiz aktivdə, müxtəlif bazarlardan götürülmüş, həmçinin iki taym-freymdə - istiqamət üçün yuxarı (D1 və ya H4) və giriş üçün işçi (H1, M15) taym-freymlərində. Dövrə həm trend hissələri, həm də uzun sürən flet daxil olmalıdır, əks halda test yalnız uğurlu bir hissəni göstərəcək. Bütün aktivlər üçün parametrləri eyni saxlayın və hər metrikanın yanında əməliyyatların sayını qeyd edin. Bir aktivdə və bir taym-freymdə əldə edilən nəticə digərlərinə şamil edilmir.