Arbitraj strategiyası nədir və istiqamətli əməliyyatdan nə ilə fərqlənir
Arbitraj bir fikrə əsaslanır: eyni iqtisadi risk iki yerdə fərqli qiymətə başa gəlir və bu fərqi götürmək olar. ABŞ Qiymətli Kağızlar və Birja Komissiyası mexanikanı birja fondları ilə bağlı bülletendə təsvir edir: səlahiyyətli iştirakçılar ucuz olan yerdən alır, baha olan yerə satır və onların hərəkətləri özü qiyməti ədalətli səviyyəyə qaytarır. Qeyd vacibdir: orada bu, istəyən hər kəs deyil, dar bir peşəkar iştirakçı dairəsidir.
“Arbitraj iki və ya daha çox bazar arasındakı qiymət fərqindən mənfəət əldə etməkdir.”
- ABŞ Qiymətli Kağızlar və Birja Komissiyası, birja fondları haqqında investor bülleteni, https://www.sec.gov/investor/alerts/etfs.pdf
Adi əməliyyatdan fərq prinsipialdır. İstiqamətli mövqedə treyder qiymətin hara gedəcəyini təxmin edir. Arbitraj bağlamasında bazarın istiqaməti demək olar ki, vacib deyil: hər iki ayaq əks istiqamətdə açılıb və aktivin artımı bir ayağa tam olaraq digərindən aldığı qədər əlavə edir. Qazanc onların arasındakı spreddədir və bütün risk proqnozdan icraya keçir.
| Əlamət | İstiqamətli əməliyyat | Arbitraj bağlaması |
|---|---|---|
| Nə ilə qazanır | qiymətin bir istiqamətdə hərəkəti ilə | iki əlaqəli mövqenin qiymət fərqi ilə |
| Neçə mövqe açılıb | bir | ən azı iki, əks istiqamətlərdə |
| Əsas risk | qiymət proqnozun əksinə getdi | ikinci ayaq vaxtında icra olunmadı |
| İdeyanı nə məhv edir | yanlış proqnoz | xərclər və icra gecikməsi |
| Giriş nə ilə ölçülür | qiymət səviyyəsi | bütün xərclərdən sonra spredin ölçüsü |
Buna görə arbitraj adi ssenaridən fərqli yoxlanılır. Burada aktivin artıb-artmayacağını müzakirə etmək faydasızdır, lakin hər iki qiymətə düşüb-düşməyəcəyiniz kritikdir. Ümumi yoxlama intizamı hər hansı bir sistemdə olduğu kimi qalır: strategiya qaydaları və onların yoxlanılması üsulu ilk əməliyyatdan əvvəl yazılmalıdır.
Birjada hansı arbitraj strategiyalarına rast gəlinir
Arbitraj strategiyalarını məhz nəyin qiymətdə uyğunsuzluq təşkil etdiyinə görə bölmək rahatdır:
- Birjalararası arbitraj. Eyni aktiv iki platformada fərqli qiymətə başa gəlir. Ucuzdan alır, bahaya satırıq, fərq xərclərdən əvvəl qazancdır.
- Spot-fyuçers bağlaması (cash-and-carry). Fyuçers baza aktivindən baha ticarət olunur. Aktiv alır, müqavilə satır, icra tarixinə qiymətlərin yaxınlaşmasını gözləyirik.
- Tərs bağlama (reverse cash-and-carry). Güzgü halı: müqavilə aktivdən ucuzdur, buna görə aktiv satılır, müqavilə isə alınır.
- Üçbucaqlı arbitraj. Eyni platformada üç valyuta və ya ticarət cütü arasında məzənnələrin hasili uyğun gəlmədikdə yaranan uyğunsuzluq.
- Statistik arbitraj. Fərq müqavilə ilə təsbit olunmayıb, iki əlaqəli alətin davranış tarixindən çıxarılıb.
İlk dörd sinif bazar mexanikası ilə təsbit olunmuş əlaqəyə əsaslanır. Beşincisi statistikaya əsaslanır və buna görə fərqli davranır - bu barədə aşağıda ayrıca bölmə var.
Birjalararası arbitraj necə işləyir
Sxem pula gəlməyincə sadə görünür. İki birja arasındakı qiymət fərqi saniyələr yaşayır və pul bu anda artıq hər iki platformada olmalıdır: əməliyyat zamanı aktiv köçürmək mümkün deyil, şəbəkə köçürmələri dəqiqələr və saatlarla təsdiqləyir. Buna görə kapital əvvəlcədən yarıya bölünür və gəlirlilik bir ayaq üzrə deyil, bütün məşğul depozit üzrə hesablanır.
- 1
Depozit əvvəlcədən hər iki platformada
İkinci ayaqda pul olmadan birləşmə sadəcə yığılmayacaq
- 2
Eyni aktivin yoxlanılması
Tiker, şəbəkə, kontrakt ölçüsü və hesablaşma valyutası
- 3
Eyni anda ask və bid-in ölçülməsi
Son əməliyyatın qiyməti bunun üçün yaramır
- 4
Eyni anda iki sifarişin göndərilməsi
Ucuz tərəfdən almaq və bahalı tərəfdən satmaq
- 5
Faktiki icranın yoxlanılması
Hər ayaq üzrə həcm, qiymət və qismən doldurulma
- 6
Mövqelərin bağlanması və xərclərin uçotu
Nəticə komissiyalar və köçürmədən sonra hesablanır
Sxem 1. Birjələrarası birləşmənin addımlarının ardıcıllığı. Mənbə: birja platformalarında vəsaitlərin daxil edilməsi və çıxarılması mexanikası.
Burada sürət analizdən daha çox şeyi həll edir. NYU Stern mühazirələrində təmiz arbitrajda ilk iki uğur şərti birbaşa adlandırılıb: real vaxt rejimində qiymətlərə çıxış və ani icra. Təcrübə tərəfindən rəqəm də eyni dərəcədə sərt görünür. Habr-dakı təhlilin müəllifi öz toplayıcısını işə salıb və 15 256 arbitraj vəziyyəti qeydə alıb: onun qiymətləndirməsinə görə, onların 90,8 faizi qısamüddətli qiymət sıçrayışları olub, onlara əl ilə reaksiya vermək praktiki olaraq mümkün deyil və real ticarət üçün əl ilə yoxlamadan dördü keçib. Bu, bizim ölçümümüz deyil, başqasının təcrübəsidir, lakin miqyas sırasını vicdanla göstərir.
Əl ilə işləyən treyder fiziki olaraq bir saniyədə müxtəlif platformalarda iki sifariş göndərə bilmir, buna görə də belə birləşmələr demək olar ki, həmişə avtomatlaşdırılır - və sonra suallar artıq alqoritmin özünün yoxlanılması ilə bağlı olur, qrafiki oxumaqla deyil.
cash-and-carry strategiyası spot və fyuçers arasında necə qurulub
Fyuçers və onun əsas aktivi müddətlə bağlıdır. İcraya hələ çox vaxt olduğu müddətcə, müqavilə aktivdən baha ola bilər: qiymətə faizlər, saxlama və iştirakçıların gözləntiləri daxildir. İcra tarixi nə qədər yaxınlaşarsa, fərq üçün səbəblər bir o qədər azalır və qiymətlər yaxınlaşır: müqaviləni təhvilə qədər saxlamaq və aktivi özü saxlamaq bu anda eyni şeyə çevrilir.
Nağd qiymət ilə ən yaxın müqavilənin qiyməti arasındakı fərq bazis adlanır və onun gözlənilməz genişlənməsi və ya daralması riski bazis riski adlanır. Hər iki termin ABŞ Fyuçers Ticarət Komissiyasının lüğətində var. Anlamaq vacibdir ki, yaxınlaşma mütləq sıfır verməyə borclu deyil: qazanc bütün bazisdə deyil, onun çıxılmalardan sonra qalan hissəsindədir.
Praktiki tərəf belə görünür: treyder aktiv alır, eyni zamanda müqavilə satır və hər iki ayağı saxlayır. Birləşmənin hesablanmış nəticəsi əvvəlcədən məlumdur və çıxılmadan əvvəl giriş bazisinə bərabərdir. Ondan hələ də saxlamağın dəyərini çıxmaq lazımdır: borc pul üzrə faizlər, qısa ayaq üçün təminat, variasiya marjası və komissiyalar. Necə hesablandığı marja, təminat və fyuçers müqaviləsinin müddətinin bitməsiayrıca materialda izah olunur.
Giriş günü
Spotun alınması və fyuçersin satılması
Onlar arasındakı fərq giriş anındakı bazisdir
Saxlama
Mövqe hər gün pula başa gəlir
Faizlər, təminat və saxlama haqqı
Müddətin ortası
Bazis bazar ilə birlikdə dəyişir
Hər iki ayaq açıq olduğu müddətcə, yenidən qiymətləndirmə hər ikisi üzrə aparılır
Tarixdən əvvəl
Bazis sıfıra doğru daralır
Müqavilənin qiyməti əsas aktivin qiyməti ilə yaxınlaşır
Müddətin sonu
Mövqelər bağlanır və ya təhvil verilir
Nəticə giriş bazisi minus bütün xərclərə bərabərdir
Sxem 2. Spot-fyuçers bağlantısında bazisin həyatı. Mənbə: ABŞ Əmtəə Fyuçers Ticarət Komissiyasının lüğətində bazis və bazis riski tərifləri, NYU Stern mühazirələrində fyuçersin ədalətli qiymətinin çıxarılması.
Müddətsiz müqavilələrin icra tarixi yoxdur və mexanika fərqlidir: təhvilə yaxınlaşma əvəzinə, alıcılar və satıcılar arasında dövri maliyyələşdirmə dərəcəsi işləyir. Ekspirasiya qaydalarını bu alətlərə köçürmək olmaz, orada başqa rəqəmlər hesablanır.
Statistik arbitraj sabit qiymət fərqindən nə ilə fərqlənir
İlk dörd sinifdə bağlantı bazar qaydasına əsaslanır: müqavilə əsas aktivə gəlməlidir, üç valyuta cütü üçbucağı bağlamalıdır. Statistik arbitrajda belə bir öhdəlik yoxdur. Yalnız iki alətin tarixən yaxın hərəkət etdiyi müşahidəsi və ayrıldıqdan sonra yenidən yaxınlaşacaqlarına dair bir mərc var.
Moskva Birjası arbitraj strategiyaları üzrə tədris materialında bu şeyləri birbaşa ayırır: ayrıca fyuçers və əsas aktivin arbitrajı, ayrıca statistik arbitraj və bazisin volatillik ticarət. Platformanın təsnifatında birinci bağlantı ən az riskli hesab olunur. Bu onun qiymətləndirməsidir, bizimki deyil, lakin ayrılma faktının özü vacibdir: bu strategiyaları eyni ölçü ilə ölçmək olmaz.
Əlaqə bazar qaydası ilə təsbit olunub
Əlaqə yalnız tarixə əsaslanır
- 1.Ekspirasiyaya qədər spot və fyuçers
- 2.Valyuta cütlərinin üçbucağı
- 3.Statistik cüt
Sxem 3. Müxtəlif arbitraj növlərində ayaqlar arasındakı əlaqənin sərtliyi. Mənbə: Moskva Birjasının materiallarında arbitraj növlərinin fərqləndirilməsi və CFTC lüğətində bazis tərifi.
Praktik nəticə sadədir. Cüt tarixən ayrıldığından daha çox ayrıla bilər və heç qayıtmayabilər: şirkətin biznesi dəyişib, aktivin tələb strukturu dəyişib. Buna görə də statistik arbitraj hər hansı istiqamətli əməliyyat kimi stop və mövqe limiti tələb edir, halbuki klassik bağlantıda stop rolunu icra tarixinin özü oynayır.
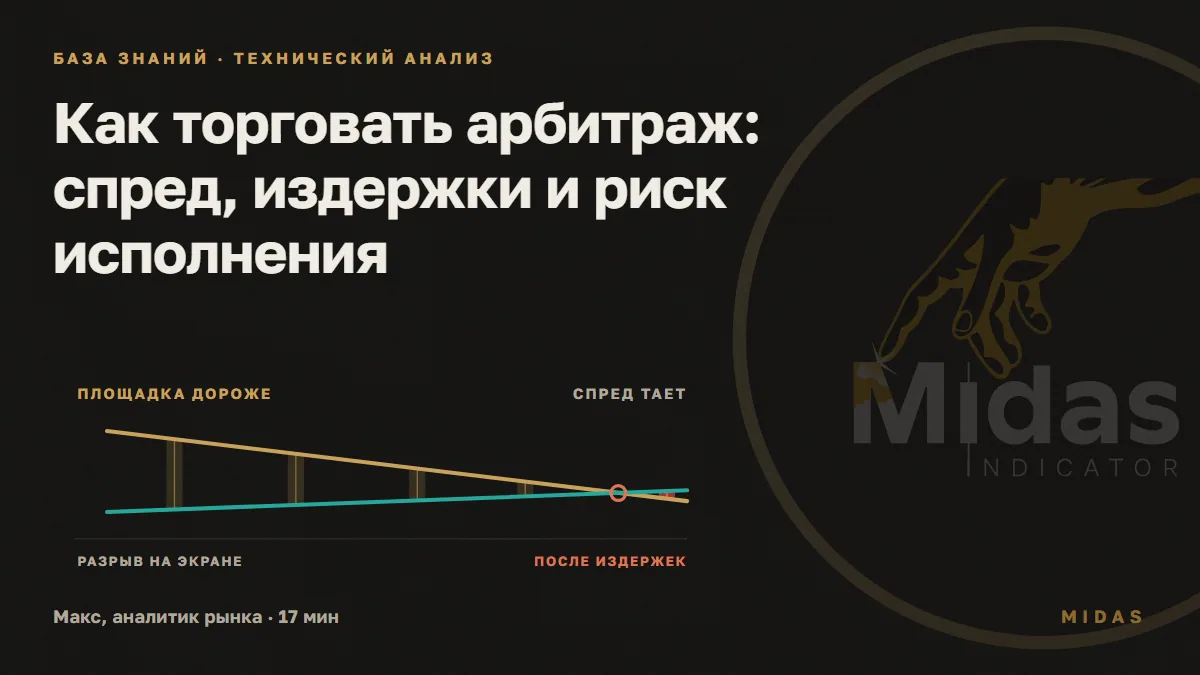
İcra olunan spredin bid və ask üzrə hesablanması
Yeni başlayanların əsas səhvi bir cümlədədir. İnsan görür ki, A birjasında aktiv 99.90, B - 100.50 birjasında isə 0.60 faiz fərq hesablayır. Lakin 99.90 və 100.50 son əməliyyatların qiymətləridir, amma yalnız stəkandakı qarşı ərizə ilə daxil olmaq mümkündür. Alış ask üzrə, satış isə bid üzrə icra olunur və hər iki qiymət terminalın başlığında göstəriləndən daha pisdir. Girişin real qiymətləri daha dar olacaq və hesablanmış 0.60 faiz ilk komissiyadan əvvəl də azalacaq.
İcra olunan spredin düsturu belədir:
gross_spread = (bid_satılan_ayaq - ask_alınan_ayaq) / ask_alınan_ayaq * 100%
net_spread   = gross_spread - komissiyalar - sürüşmə - saxlama - köçürmə
Girişdən əvvəl hərəkət ardıcıllığı:
- Hər iki platformada stəkanı açın və eyni vaxt anını qeyd edin.
- Aldığınız yerdə ask, sətdiyiniz yerdə isə bid götürün. Son əməliyyatın qiymətindən istifadə etməyin.
- Elan edilmiş həcmin dərinliyə getmədən hər iki tərəfdə stəkana sığdığını yoxlayın.
- Yuxarıdakı düsturla ümumi spredi hesablayın.
- Bütün xərcləri çıxın və nəticəyə baxın. Mənfi xalis spred məsələni bağlayır.
Bu hesablamanın akademik forması var və o, öz fərziyyələrini vicdanla adlandırdığı üçün faydalıdır. NYU Stern mühazirələrində fyuçersin ədalətli qiyməti sadə bir fikirdən irəli gəlir: müqavilə almaq və aktivin alınması üçün pul borc götürmək - eyni nəticəyə aparan iki yoldur, deməli onlar eyni qiymətə olmalıdır. Lakin sonra qeyd-şərtlər gəlir: model hesab edir ki, pulu eyni dərəcə ilə borc götürmək və yerləşdirmək olar və alış və qısa satış xərcləri yoxdur. Borc dərəcəsini və yerləşdirmə dərəcəsini ayırıb xərcləri əlavə etmək kifayətdir ki, ədalətli qiymət nöqtə olmaqdan çıxıb dəhlizə çevrilsin. Praktik məna aydındır: spred dəhlizin içində olduğu müddətcə əməliyyat yoxdur. Qazanc yalnız onun sərhədindən kənarda başlayır.
Stəkan birja terminalında yaşayır, qrafikdə deyil. Texniki analiz platformaları adətən ərizə kitabına və üçüncü tərəf məlumatlarına çıxış imkanına malik deyil, buna görə də icra olunan spred ərizələrin həqiqətən yerləşdiyi yerdən götürülür və əməliyyat da orada icra olunur.
Hansı komissiyalar və xərclər qiymət fərqini yeyə bilər
Ekrandakı qiymət fərqi vergidən əvvəlki gəlirdir. Qalan hər şey yolda, üstəlik iki dəfə çıxılır: arbitraj əlaqəsinin iki ayağı var və demək olar ki, hər bir xərc onların hər biri üzrə ödənilir.
Ekrandakı qiymət fərqi
Xərclərdən sonra xalis nəticə
- 1.İki ayağın komissiyaları
- 2.Sürüşmə
- 3.Saxlama və köçürmə
Sxem 4. Spreddən ayırmaların ardıcıllığı. Mənbə: ticarət platformalarının tarif səhifələri və müqavilə spesifikasiyaları.
| Xərc | Bu nədir | Harada baxmaq lazımdır |
|---|---|---|
| Platforma komissiyası | hər əməliyyat üçün ödəniş, ayrıca taker və meyker üçün | birja və ya brokerin tarif səhifəsi |
| Sürüşmə | gözlənilən və faktiki icra qiyməti arasındakı fərq | sifarişinizin ölçüsünə qarşı stəkanın dərinliyi |
| Saxlama dəyəri | borc götürülmüş pullara faizlər, təminat, maliyyələşdirmə dərəcəsi | müqavilə spesifikasiyası və platforma qaydaları |
| Vəsaitlərin köçürülməsi | şəbəkə və ya bank komissiyası üstəgəl kreditin vaxtı | müəyyən platformanın daxilolma və çıxarma qaydaları |
| Bazarın öz spredi | ən yaxşı bid ilə ən yaxşı ask arasındakı məsafə | ticarət terminalında stəkan |
Ayrıca icra tarifini xatırlamaq lazımdır. Ümumi modeldə maker-taker platforma kotirovka verənə və likvidlik əlavə edənə mükafat ödəyir və bu likvidliyi götürəndən ödəniş alır. Birjaların tarif sənədləri bu sətirləri ayrıca dərc edir və rəqəmlər fərqlidir. Arbitraj tərifinə görə tələsir və likvidliyi götürür, buna görə də tarifin bahalı tərəfini dərhal hər iki ayaqdan ödəyir.
Niyə iki ayaq əlaqələndirilmiş şəkildə icra edilməlidir
Bu, mövzunun ən az qiymətləndirilən riskidir. Hər iki ayaq açıq olduğu müddətdə bazarın hərəkəti sizə biganədir. İkinci sifariş keçməyən kimi biganəlik bitir: əlinizdə saxlamaq istəmədiyiniz və nə stop, nə də mövqe ölçüsü hesablamadığınız çılpaq alış və ya çılpaq satış var.
Vəziyyət adi şəkildə yaranır. İkinci platformada sifariş qismən icra olundu, çünki stəkanda həcm yox idi. Və ya köçürmə şəbəkəsi təsdiqi gecikdirdi. Və ya platforma aktivlik artımında sifarişlərin qəbulunu ləngitdi. Hər şeyin başlandığı qiymət fərqi bu vaxta qədər adətən artıq yox olub və ikinci tərəfi ən pis qiymətlə bağlamaq lazımdır.
Qismən icra ekzotik deyil. ABŞ Qiymətli Kağızlar və Birja Komissiyasının sifariş növləri haqqında bülleteni məhz belə bir halı sadə bir nümunə ilə izah edir: sürətli bazarda həcmin yarısı gözlənilən qiymətlə keçir, ikinci yarısı isə artıq daha bahadır. Tək alış üçün bu xoşagəlməz haldır, arbitraj əlaqəsi üçün isə konstruksiyanın dağılmasıdır.
Bundan üç qayda irəli gəlir:
- Sifarişin həcmi istənilən mənfəətə görə deyil, bağlamanın ən incə tərəfinə görə seçilir.
- Sifarişlər mümkün qədər limitli olmalıdır. Tənzimləyicilər fərqi birbaşa ifadə edirlər: bazar sifarişi icraya əminlik verir və qiyməti qeyri-müəyyən qoyur, limit sifarişi qiyməti qoruyur, lakin ümumiyyətlə icra olunmaya bilər.
- Birtərəfli əməliyyat halı üçün əvvəlcədən yazılmış plan: dərhal sabit zərərlə bağlamaq və ya ikinci ayağı konkret qaydaya uyğun olaraq çatdırmaq.
Dəqiq olaraq nə limit sifarişi bazar sifarişindən fərqlənir və icra riski nədir, müdafiə orderləri nümunəsində ayrıca izah olunub - mexanika orada eynidir.
Likvidliyi, həcmi və qismən icra riskini necə yoxlamaq olar
Yoxlama bir dəqiqə çəkir və addımlarla aparılır:
- Hər platformada ayrıca, sifarişinizin toxunacağı məsafədə stəkandakı ümumi həcmə baxın.
- Bu həcmi ayağın ölçüsü ilə müqayisə edin. Sifariş görünən həcmin nə qədər böyük hissəsini götürürsə, qiyməti hesablamadan bir o qədər uzaqlaşdırır və praktikada problemlər sifariş stəkanı tamamilə yeməzdən çox əvvəl başlayır.
- Hər iki platformada gün ərzində alətin orta dövriyyəsini yoxlayın, yalnız spredin daha cazibədar göründüyü yerdə deyil.
- Platformaların məlumat mənbələrinin fərqli olduğunu nəzərə alın və spot və müddətli bazarda eyni ticker fərqli həcmlər göstərir.
- Ehtiyat qoyun: hesablanmış spred icranın ən azı bir neçə yüzdə bir faiz pisləşməsinə tab gətirməlidir.
Hətta böyük platformada ayrı-ayrı aktivlər üzrə həcmlər incə olur və qiymət uzaq sifarişə çatmadan əvvəl dönür. Necə oxumaq olar dərinlik və likvidlik səviyyələri qrafikdə ayrıca materialda izah olunub, lakin son qərar yenə də icra etdiyiniz platformanın stəkanına əsasən verilir.
Tədris hesablaması: müsbət spred nə vaxt mənfi olur
Aşağıdakı bütün rəqəmlər sintetikdir. Cədvəl hesablama mexanikasını göstərir. Orada gözlənilən gəlir yoxdur: tariflər, maliyyələşdirmə dərəcələri və stəkanın dərinliyi hər platformada fərqlidir və məhz onları əvəz etmək lazımdır. Qeyd edin ki, cədvəldəki qiymətlər artıq stəkandan götürülüb, buna görə də fərq yuxarıdakı bölmədə son əməliyyatlarda görünəndən daha təvazökardır.
| Hesablama sətri | Dəyər | Haradan gəlir |
|---|---|---|
| Alınan ayaqda Ask | 100.00 | aldığımız platformanın stəkanı |
| Satılan ayaqda Bid | 100.45 | saxladığımız platformanın stəkanı |
| Ekrandakı fərq, gross spread | +0.45% | (100.45 - 100.00) / 100.00 |
| İki ayağın komissiyaları | -0.15% | hər iki tərəfdə taker tarifləri |
| İki ayağın sürüşməsi | -0.09% | sifariş stəkanın dərinliyinə getdi |
| Bağlanana qədər saxlama dəyəri | -0.22% | faizlər və mövqe üçün ödəniş |
| Pul köçürməsi və çıxarılması | -0.03% | şəbəkə və ya bank komissiyası |
| Xalis nəticə, net spread | -0.04% | yuxarıdakı bütün sətirlərin cəmi |
- 1
Ekrandakı spred artı 0.45%
Ask 100.00, bid 100.45-ə qarşı, eyni anda
- 2
Mənfi iki ayağın komissiyaları 0.15%
Teyker tarifi hər tərəfdən ödənilir
- 3
Mənfi sürüşmə 0.09%
Gözlənilən və faktiki giriş qiyməti arasındakı fərq
- 4
Mənfi saxlama və köçürmə 0.25%
Mövqe üçün ödəniş üstəgəl şəbəkə komissiyası
- 5
Nəticə mənfi 0.04%
Tədris nümunəsi: ekrandakı artı mənfiyə çevrildi
Sxem 5. Tədris hesablamasının addım-addım təhlili. Mənbə: sintetik nümunə, rəqəmlər şərtidir.
İndi nümunəni daha da pozaq. Tutaq ki, ikinci ayaq tam icra olunmadı: həcmin 60 faizi keçdi, qalanı isə stəkanda qaldı. Birinci ayağın qalan 40 faizi istiqamətli mövqeyə çevrilir və onu cari qiymətlə bağlamaq lazımdır. Bu saniyələr ərzində bazar sizə qarşı 0.10 faiz dəyişərsə, bağlanmamış hissənin zərəri bağlanmış hissənin bütün qazancını udur.
Buradan praktik qayda: ən pis icraya görə hesablamaq lazımdır, buna icazə verməyə hazırsınız. Əgər ideya yalnız hər iki ayağın ideal doldurulması ilə yaşayırsa, bu artıq hazır cavabdır və canlı hesabda sınamağa dəyməz.
Uyğundur, əgər
- Eyni anda iki platformada saxlaya biləcəyiniz kapital var
- İki sifarişin göndərilməsini avtomatlaşdırmağa və girişdən əvvəl xərcləri hesablamağa hazırsınız
- Stəkanı oxumağı və öz həcminiz üçün dərinliyi yoxlamağı bacarırsınız
- Nəticənin bazarın istiqamətindən demək olar ki, asılı olmadığı bir yanaşma lazımdır
Uyğun deyil, əgər
- Qrafikdə görünən qiymət fərqinə əl ilə girmək istəyirsiniz
- Bütün depozit bir platformada yerləşir
- Platformanızın tarifləri və köçürmə dəyəri məlum deyil
- Hesablamasız və icra uğursuzluğu planı olmadan tez qazanc axtarırsınız
Risklər və məhdudiyyətlər
- Analiz aləti mənfəətə zəmanət vermir. Qrafikdəki siqnal stəkanı yoxlamaq üçün səbəbdir, giriş əmri deyil.
- Bazar dəyişkəndir, ticarət kapital itkisi riski ilə bağlıdır. Bağlanmamış ikinci ayaq birləşməni adi istiqamətli mövqeyə çevirir.
- Keçmiş nəticələr gələcəyə zəmanət vermir. Tarixən bağlanan fərq ümumiyyətlə bağlanmaya bilər.
- Xərclər incə spredləri tamamilə yeyir. Tariflər, maliyyələşdirmə dərəcəsi və şəbəkə komissiyaları dəyişir və köhnə hesablama tez köhnəlir.
- Kapital eyni anda iki platformada dondurulur, buna görə də platforma riski və pul çıxarma riski də ideyanın qiymətinə daxildir.
- Mövqe ölçüsü əvvəlcədən hesablanır: bir cəhddə nə qədər pul itirməyə icazə verildiyi, materialda izah olunur əməliyyat başına risk.
Məsuliyyətdən imtina. Fərdi investisiya tövsiyəsi deyil. Bazar dəyişkəndir, ticarət kapital itkisi riski ilə bağlıdır. Keçmiş nəticələr gələcəyi zəmanət vermir.
Mənbələr
- ABŞ Qiymətli Kağızlar və Birja Komissiyası - birja fondları haqqında yenilənmiş investor bülleteni: arbitrajın tərifi və onun bazar qiymətini ədalətli dəyərə yaxınlaşdırmadakı rolu. https://www.sec.gov/investor/alerts/etfs.pdf
- Aswath Damodaran, NYU Stern - «Həqiqət olmaq üçün çox yaxşı? Arbitraj arzusu» mühazirə materialı: fyuçersin ədalətli qiymət düsturu, model fərziyyələri və müxtəlif borc dərəcələri və xərclər nəzərə alınmaqla nöqtənin dəhlizə çevrilməsi. https://pages.stern.nyu.edu/~adamodar/pdfiles/invphiloh/arbitrage.pdf
- Moskva Birjası - təcili bazar bölməsi: fyuçers və opsionların spesifikasiyaları, təminat təminatı, ticarət cədvəli. https://www.moex.com/ru/derivatives
- Moskva Birjası - arbitraj strategiyaları üzrə təlim materialının təsviri: arbitraj növləri, arbitraj bazisi, statistik arbitraj. https://www.moex.com/e11100
- ABŞ Təcili Birja Ticarəti Komissiyası, lüğət - bazi və bazi riskinin tərifləri, fyuçers və nağd qiymətin yaxınlaşma zonası. https://www.cftc.gov/LearnAndProtect/EducationCenter/CFTCGlossary/glossary_b.html
- ABŞ Qiymətli Kağızlar və Birja Komissiyası - sifariş növləri haqqında bülleten: qiymətə inamla icraya inam arasında mübadilə, qismən icra nümunəsi. https://www.sec.gov/resources-for-investors/investor-alerts-bulletins/ib_ordertypes
- FINRA - fərdi investor üçün sifariş növləri üzrə məlumat: limit sifarişinin bazar sifarişindən fərqi. https://www.finra.org/investors/investing/investment-products/stocks/order-types
- Nasdaq - maker-taker modelinin təhlili: əlavə edilmiş likvidliyə görə kim mükafat alır və götürülmüş likvidliyə görə kim ödəyir. https://www.nasdaq.com/articles/quantifying-the-cost-of-maker-taker-markets-2020-10-08
- NYSE Arca - platformanın qüvvədə olan tarif sənədi: likvidliyin əlavə edilməsi və götürülməsi üçün ayrıca ödəniş sətirləri. https://www.nyse.com/publicdocs/nyse/markets/nyse-arca/NYSE_Arca_Marketplace_Fees.pdf
- Alex-ok, Habr - arbitraj vəziyyətləri toplayıcısı ilə müəllif təcrübəsi: 15 256 qeydə alınmış hal, qısa sıçrayışların payı və əl ilə yoxlamanın nəticəsi. https://habr.com/ru/articles/911056/
Tez-tez verilən suallar
Sadə sözlərlə birjada arbitraj nədir
Arbitraj - eyni aktivin müxtəlif bazarlardakı qiymət fərqindən qazanc əldə etməkdir. Treyder ucuz olan yerdən alır və eyni zamanda baha olan yerdə satır, qazanc isə iki qiymət arasındakı fərq olur. ABŞ Qiymətli Kağızlar və Birja Komissiyası birja fondları üçün eyni mexanizmi təsvir edir: arbitrajçıların hərəkətləri bazar qiymətini ədalətli səviyyəyə qaytarır. Burada əsas söz - eyni zamanda: müxtəlif vaxtlarda edilən əməliyyatlar artıq arbitraj deyil.
Arbitraj strategiyası yeni başlayan üçün uyğundurmu
Daha çox yox. Bazar səmərəsizliklərinə əsaslanan strategiyalar risk idarəçiliyi qaydalarına ciddi riayət edən və vəziyyətin dəyişməsinə tez reaksiya verən təcrübəli iştirakçılar üçün nəzərdə tutulub. Yeni başlayana üç şey birdən mane olur: iki platformada kapital lazımdır, insan sürətindən yüksək icra sürəti lazımdır və xərclərin dəqiq uçotu lazımdır. Başlamaq üçün ən ağıllısı order book-u, sifariş növlərini və əməliyyat üzrə risk hesabını başa düşmək, sonra isə birləşmələrə qayıtmaqdır.
İcra edilə bilən spredi birbaşa qrafikdə görmək mümkündürmü
Xeyr. Qrafik əməliyyat qiymətlərini göstərir, icra edilə bilən spred isə sifariş kitabında yaşayır: əks sifarişin hansı qiymətdə və hansı həcmdə olduğu vacibdir. Texniki analiz platformaları adətən order book-a və üçüncü tərəf məlumatlarına qoşulmur, buna görə də spred icranın olacağı platformanın terminalında hesablanır. Qrafik bu zaman kontekst üçün faydalıdır: bazarın sakit və ya aktivlik sıçrayışı içində olduğunu göstərir.
Göstəricinin quraşdırılması spredin ölçüsünə təsir edirmi
Xeyr. Göstərici - qrafik qurma platformasında analiz alətidir, ticarət terminalı ilə əlaqəli deyil və icrada iştirak etmir. Spredin ölçüsünü konkret platformanın sifariş kitabı, onun tarifləri və iştirakçıların cari fəallığı müəyyən edir. Hər hansı bir göstəricinin quraşdırılması bid və ask-ı bir-birinə yaxınlaşdırmır və platformanın əməliyyat üçün tutduğu komissiyanı dəyişmir.
Niyə eyni aktivin müxtəlif birjalardakı qiymətləri və həcmləri fərqlənir
Adətən üç səbəb olur: fərqli məlumat mənbəyi, fərqli alət növü və iştirakçıların fərqli fəallığı. Spot və təcili bazar fərqli qiymətə malik fərqli alətlərdir və müxtəlif platformalarda fərqli dərinlikdə order book-a malik fərqli iştirakçılar ticarət edir. Məhz bu fərqlərə görə arbitraj mövcuddur. Yoxlamaq üçün eyni ticker iki platformada eyni anda müqayisə edilir, yaddaşdan deyil.
Birləşmənin yalnız bir ayağı icra olunarsa nə etməli
Bədahətən deyil, əvvəlcədən yazılmış qaydaya uyğun hərəkət edin. İki variant var: icra olunmuş ayağı dərhal bağlayıb kiçik bir zərəri sabitləşdirmək və ya ikinci ayağı əməliyyatdan əvvəl müəyyən edilmiş konkret limitlə tamamlamaq. Ən pisi birtərəfli mövqeni qərarsız buraxmaqdır: o, artıq arbitraj deyil, stopsuz və ölçü hesabı olmadan istiqamətli əməliyyatdır. Bu hal üçün plan giriş qaydaları ilə birlikdə yazılır.