
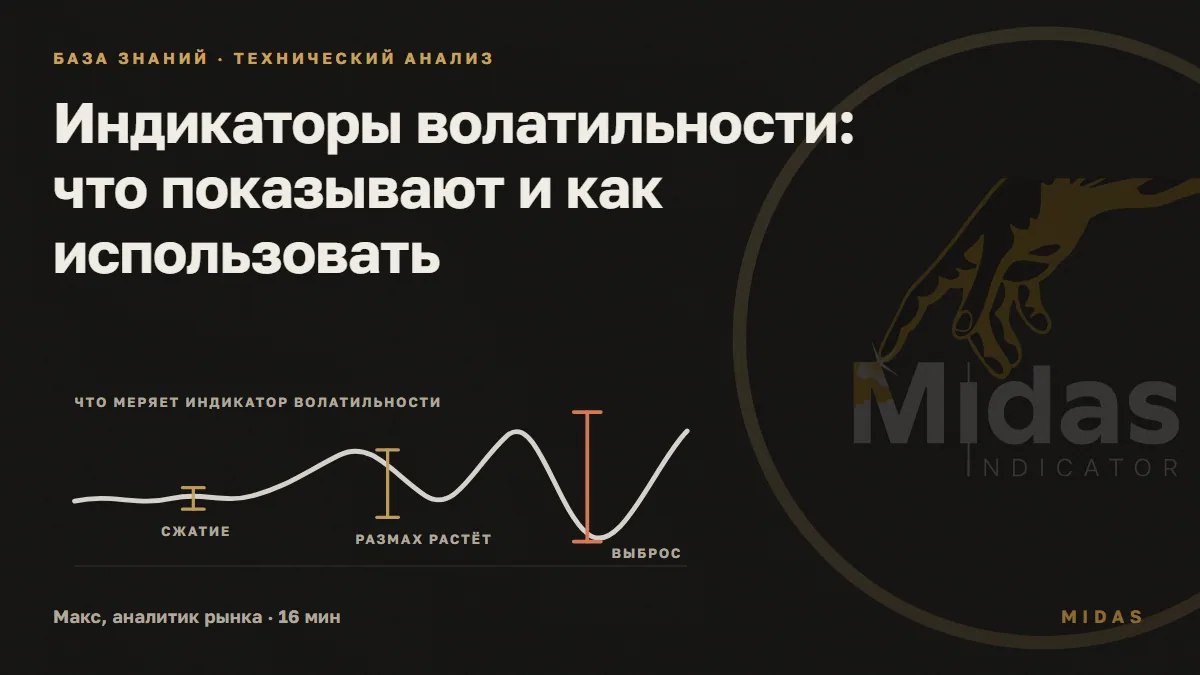
რა არის ბაზრის ვოლატილობის ინდიკატორი და რას აჩვენებს ის?
ვოლატილობა არის ფასის რყევის დიაპაზონი გარკვეული პერიოდის განმავლობაში. ბაზრის ვოლატილობის ინდიკატორი შესავალ მონაცემებად მხოლოდ ფასების ისტორიას იღებს: მაქსიმუმებს, მინიმუმებსა და დახურვის ფასებს. მათი მეშვეობით მოძრაობის საშუალო სიდიდე გამოითვლება, რის შემდეგაც მისი დახმარებით აფასებთ, დღეს სანთლები ფართოა თუ ვიწრო, ნაცვლად იმისა, რომ ეს თვალით განსაზღვროთ.
პრაქტიკაში ეს ასე გამოიყურება. ATR-ის ხაზი ქვევით მიდის — დიაპაზონი იკუმშება, სანთლები მცირეა და სტოპ-ლოსი პუნქტებში შეიძლება უფრო ახლოს განთავსდეს. ხაზის ზევით შემობრუნება საპირისპიროს ნიშნავს: დიაპაზონი იზრდება და იმავე წესებს უკვე სხვა მანძილი სჭირდება. ფასის გარშემო არხიც ანალოგიურად, თუმცა ვიზუალურად მუშაობს: შეკუმშვისას საზღვრები ერთმანეთს უახლოვდება, გაფართოებისას კი შორდება.
ვიწრო დერეფანი, შეკუმშვა
ფართო დიაპაზონი, მკვეთრი ნახტომი
- 1.შეკუმშვა: მცირე სანთლები, სტოპ-ლოსი ახლოს
- 2.ჩვეულებრივი მოძრაობა: სამუშაო პარამეტრი
- 3.მკვეთრი ნახტომი: სტოპ-ლოსი უფრო ფართოა, მოცულობა — ნაკლები
ბაზრის ვოლატილობის ინდიკატორის ერთი მნიშვნელობა თავისთავად ბევრს არაფერს ნიშნავს. აზრი შედარებისას ჩნდება: მიმდინარე მნიშვნელობა იმავე აქტივის ერთი კვირისა და ერთი თვის წინანდელ მაჩვენებლებთან უნდა შევადაროთ.
რით განსხვავდება ვოლატილობა ფასის მიმართულებისგან?
TradingView-ს საცნობარო ცენტრი ATR-ის დოკუმენტაციაში ამას პირდაპირ წერს: ინდიკატორი ფასის მიმართულების განსაზღვრისთვის არ გამოიყენება და მხოლოდ ვოლატილობას ზომავს. იგივე ლოგიკას ადასტურებს ბირჟა Cboe თავისი VIX ინდექსის შესახებ: ინდექსის მნიშვნელობა წარმოდგენილია როგორც მიმართულებისგან დამოუკიდებელი მოლოდინი, ანუ ორივე მხარეს შესაძლო დიაპაზონი.
აქედან მოდის დამწყების ტიპური შეცდომა. ადამიანი ბაზრის ვოლატილობის ინდიკატორზე მკვეთრ ნახტომს ხედავს და მას სიგნალად კითხულობს: ახლა მოძრაობა დაიწყება და პოზიციაში უნდა შევიდე. სინამდვილეში ინდიკატორმა მხოლოდ ის აცნობა, რომ სანთლები გაფართოვდა. მიმართულებას სხვა ინსტრუმენტებით ეძებენ, ხოლო საკითხს, როგორ განვასხვაოთ ტრენდი საბაზრო ხმაურისგან, ცალკე განხილვა ეძღვნება.
საპირისპირო შემთხვევა უფრო ხშირია: დიაპაზონი შემცირდა და ჩანს, თითქოს ბაზარი გაჩერდა. ასეთ მდგომარეობაში ტრენდის წესების სიგნალები უფრო ხშირად მცდარია, რადგან ფასი ვიწრო დერეფანში მოძრაობს. ამ მდგომარეობას ფლეტი ეწოდება და მასში სხვა წესებით მუშაობაა საჭირო.
ბაზრის ვოლატილობის რომელი ინდიკატორები არსებობს და რით განსხვავდება ისინი?
სია სირთულის ზრდის მიხედვით:
- ATR (Average True Range) — სანთლის საშუალო ჭეშმარიტი დიაპაზონი ინსტრუმენტის პუნქტებში.
- სტანდარტული გადახრა — დახურვის ფასების გაფანტვა მოძრავი საშუალოს გარშემო.
- ბოლინჯერის ზოლები — საშუალო ხაზი პლუს-მინუს ორი სტანდარტული გადახრა.
- კელტნერის არხები — ექსპონენციალური საშუალო პლუს-მინუს ორი ATR.
- ვოლატილობის ინდექსები (VIX, DVOL, BVX) — ოფციონების ფასებიდან გამოთვლილი მოსალოდნელი ვოლატილობა.
მათ შორის განსხვავება მხოლოდ კონკრეტულ ამოცანასთან მიმართებით ჩანს. ქვემოთ მოცემული ცხრილი არჩევისას გამოგადგებათ.
| ინსტრუმენტი | რას ზომავს | რაში გამოისახება | სტოპ-ლოსის მანძილისთვის | პოზიციის ზომისთვის | როგორც ბაზრის რეჟიმის ფილტრი |
|---|---|---|---|---|---|
| ATR | სანთლის საშუალო დიაპაზონს სანთლებს შორის ფასის წყვეტების გათვალისწინებით | ინსტრუმენტის პუნქტები | ყველაზე მეტად გამოდგება | გამოდგება | გამოდგება ხაზის ზრდისა და კლების მიხედვით |
| სტანდარტული გადახრა | დახურვის ფასების გაფანტვას საშუალოს გარშემო | ინსტრუმენტის პუნქტები | ნაკლებად გამოდგება: ფასის წყვეტებს არ ითვალისწინებს | გამოდგება | გამოდგება |
| ბოლინჯერის ზოლები | გაფანტვას საშუალო ხაზის მიმართ, ვიზუალურად | საზღვრები ფასის გრაფიკზე | გამოდგება: სტოპ-ლოსი არხის საზღვრის მიღმა | პირდაპირ არ გამოდგება | კარგად გამოდგება: შეკუმშვა და გაფართოება თვალით ჩანს |
| კელტნერის არხები | იმავე დერეფანს, თუმცა ATR-ის საფუძველზე აგებულს | საზღვრები ფასის გრაფიკზე | გამოდგება | პირდაპირ არ გამოდგება | გამოდგება, საზღვრები უფრო მშვიდად მოძრაობს |
| VIX, DVOL, BVX ინდექსები | ბაზრის მოლოდინებს ოფციონების მიხედვით მომდევნო 30 დღისთვის | წლიური პროცენტები | არ გამოდგება | გამოდგება როგორც საერთო ჩარჩო | გამოდგება ბაზრის საერთო ფონის შესაფასებლად |
ინსტრუმენტების სხვა ჯგუფებს შორის ამ კლასის ადგილს აჩვენებს ინდიკატორების რუკა ტრეიდერის ამოცანების მიხედვით: ტრენდის ინდიკატორები მიმართულებაზე აგებს პასუხს, ოსცილატორები — ჭარბი ყიდვის მდგომარეობაზე, მოცულობის ინდიკატორები — მოძრაობის უკან მდგარ ფულზე, ვოლატილობა კი — მასშტაბზე.
ATR: როგორ გავზომოთ სანთლის საშუალო დიაპაზონი?
ინდიკატორი უელს უაილდერმა შექმნა და 1978 წლის წიგნში „New Concepts in Technical Trading Systems“ აღწერა. სანთლებს შორის ფასის წყვეტების გათვალისწინება მას სანთლის სიმაღლის მარტივი გაზომვისგან განასხვავებს: თუ ბაზარი გუშინდელ დახურვაზე მაღლა გაიხსნა, ჩვეულებრივი სიმაღლე ამ ნახტომს გამოტოვებს, ATR კი დაინახავს.
TradingView-ში ინდიკატორის პერიოდი ნაგულისხმევად 14-ის ტოლია. იქვე ნაგულისხმევი გასაშუალოება არის RMA, ანუ უაილდერის მეთოდი, ხოლო პარამეტრებში მისი შეცვლა SMA-თი, EMA-თი ან WMA-თი შეიძლება. მცირე პერიოდი ხაზს მკვეთრსა და არასტაბილურს ხდის, დიდი კი — უფრო მშვიდსა და დაგვიანებულს.
გამოთვლა, გასაშუალოების შერჩევა და პოზიციის მოცულობასთან კავშირი დეტალურად არის განხილული ATR ინდიკატორის მიმოხილვაში. ინსტრუმენტის ამოცანა ერთი ფრაზით ასე ყალიბდება: საშუალოდ რამდენ პუნქტს გადის ფასი თითო სანთელზე ამ ტაიმფრეიმში.
ბოლინჯერის ზოლები: როგორ წავიკითხოთ შეკუმშვა და გაფართოება?
ჯონ ბოლინჯერმა მეთოდი 1980 წელს შეიმუშავა და საკუთარ საიტზე სტანდარტულ პარამეტრებად ასახელებს საშუალოსთვის 20 პერიოდს, საზღვრებისთვის კი პლუს-მინუს ორ სტანდარტულ გადახრას. მისივე წესებში ნათქვამია, რომ ეს რიცხვები პერიოდს უნდა მოერგოს: 50-იანი პერიოდის შემთხვევაში კოეფიციენტი 2,1-მდე იზრდება, ხოლო 10-იანი პერიოდის შემთხვევაში 1,9-მდე მცირდება.
ავტორი ცალკე წესით გვაფრთხილებს: ზოლთან შეხება მხოლოდ შეხებად რჩება. ზედა საზღვართან შეხება თავისთავად გაყიდვას არ ნიშნავს. არხის საზღვრის მიღმა დახურვას ის თავდაპირველად მოძრაობის გაგრძელებად განმარტავს და მხოლოდ ამის შემდეგ ეძებს შემობრუნების ნიშნებს.
ფაზა 1
შეკუმშვა
საზღვრები ერთმანეთს უახლოვდება, დიაპაზონი მცირდება, მცდარი სიგნალები იმატებს
ფაზა 2
დერეფნიდან გამოსვლა
ფასი საზღვარს არღვევს, არხის სიგანე მკვეთრად იზრდება
ფაზა 3
გაფართოება
სანთლები ფართოა და სტოპ-ლოსის პუნქტებში უფრო შორს გადაწევაა საჭირო
ფაზა 4
ჩაცხრობა
დიაპაზონი მცირდება და არხი კვლავ საშუალო ხაზისკენ ვიწროვდება
როგორ წავიკითხოთ ეს ფაზები რეალურ გრაფიკზე, განხილულია მასალაში იმის შესახებ, როგორ წავიკითხოთ ბოლინჯერის არხი. არხის მიხედვით პოზიციაში შესვლის წესები სტრატეგიების შესახებ ცალკე სტატიაშია მოცემული.
კელტნერის არხები და სტანდარტული გადახრა: რას გვმატებს ისინი?
არხის იდეა ჩესტერ კელტნერმა 1960 წლის წიგნში შემოგვთავაზა, ATR-ზე დაფუძნებული ვერსია კი ლინდა ბრედფორდ რაშკემ გახადა პოპულარული. TradingView-ში სტანდარტული პარამეტრები ასეთია: 20-პერიოდიანი ექსპონენციალური საშუალო, მამრავლი 2, ხოლო საზღვრები გამოითვლება როგორც საშუალო პლუს-მინუს ორი ATR.
ბოლინჯერის ზოლებთან განსხვავება პრაქტიკულია. სტანდარტული გადახრა ძლიერ რეაგირებს დახურვის ფასის ერთჯერად მკვეთრ გადახრაზე, ATR კი რეაქციას უფრო თანაბრად ანაწილებს. ამიტომ მკვეთრად მოძრავ აქტივზე კელტნერის არხი უფრო გლუვად გამოიყურება, ბოლინჯერის არხი კი უფრო სწრაფად ფართოვდება.
სტანდარტული გადახრა, როგორც ცალკე ინდიკატორი, MetaTrader-ის ცნობარში მოცემული ფორმულით ითვლება: მარტივი საშუალოდან დახურვის ფასების გადახრების კვადრატების ჯამი იყოფა პერიოდების რაოდენობაზე, შემდეგ კი მიღებული მნიშვნელობიდან კვადრატული ფესვი ამოიღება. ცნობარი დანიშნულებას მოკლედ აღწერს: ეს ინდიკატორი ბაზრის ვოლატილობას ზომავს. გრაფიკზე ის ფასის ქვემოთ ხაზის სახით ჩანს და მოსახერხებელია მაშინ, როდესაც არხი თავად ფასის დანახვას უშლის ხელს.
რას ზომავს VIX ვოლატილობის ინდექსი?
მეთოდოლოგიას ბირჟა Cboe მართავს და მნიშვნელობების ისტორიასაც თავად აქვეყნებს. Cboe ინდექსის მნიშვნელობას აღწერს როგორც S&P 500-ის სტანდარტული გადახრის მიმართულებისგან დამოუკიდებელ, წლიურ მოლოდინს. ბირჟა პრაქტიკულ გადაანგარიშებასაც თავად გვაძლევს: VIX-ის 16-იანი დონე დაახლოებით პლუს-მინუს 16-პროცენტიან მოსალოდნელ წლიურ მოძრაობას ნიშნავს, ანუ დღეში დაახლოებით ერთ პროცენტს.
ისტორიული მონაცემების ერთგვარ საზომ სკალად დამახსოვრება მოსახერხებელია. Cboe-ს ოფიციალური ფაილის მიხედვით, 1990 წლიდან 2026 წლის 11 სექტემბრამდე 9271 სავაჭრო დღე დაგროვდა და სტატისტიკა ასეთია:
- დახურვის საშუალო მნიშვნელობა მთელი ისტორიის განმავლობაში: 19,43;
- დახურვის ისტორიული მაქსიმუმი: 82,69, 2020 წლის 16 მარტის ვარდნის პიკზე;
- 2020 წლამდე რეკორდი იყო 80,86-იანი დახურვა 2008 წლის ნოემბერში;
- დახურვის ყველაზე დაბალი მნიშვნელობა: 9,14, 2017 წლის ნოემბერში;
- ინდექსი 30-ზე მაღლა სავაჭრო დღეების მხოლოდ 7,9 პროცენტში დაიხურა.
კრიპტოსთვის იმავე პრინციპით აგებული საკუთარი ინდექსები არსებობს: Deribit-ის ბირჟის DVOL და BVX, რომელსაც ბენჩმარკების ადმინისტრატორი CF Benchmarks CME-ის ბირჟაზე არსებული ოფციონების მიხედვით ითვლის. ორივე მომდევნო 30 დღეს აფასებს და წლიურ პროცენტებში გამოისახება, ამიტომ მათი მნიშვნელობები პირდაპირ შეიძლება შევადაროთ VIX-ს. 2026 წლის 12 სექტემბერს BVX 38,91-ს აჩვენებდა, ხოლო VIX წინა დღეს 15,84-ზე დაიხურა, ანუ ბიტკოინის მოსალოდნელი ვოლატილობა ამერიკის აქციების ბაზრისაზე დაახლოებით 2,5-ჯერ მაღალი იყო.
ამ ტიპის ინდექსები მთლიანად ბაზრის ფონს აღწერს. ისინი თქვენი აქტივის კონკრეტული სანთლის დონემდე არ ჩადის, ამიტომ მათი მიხედვით სტოპ-ლოსს არ აყენებენ.
სად არის ვოლატილობა Midas-ის სისტემაში?
სამი ადგილი, სადაც ეს ჩანს:
- პოზიციის პროექცია. სამიზნეები ლიკვიდობის უახლოესი გროვების მიხედვით ითვლება, სტოპ-ლოსი კი ვოლატილობისა და ATR-ის მიხედვით ინდივიდუალურად გამოითვლება. გაყიდვისთვის სტოპ-ლოსი სასიგნალო სანთლის მაქსიმუმზე მაღლა იგება, ყიდვისთვის — მინიმუმზე დაბლა, მიმდინარე დიაპაზონის შესაბამისი მარაგით.
- Setup Master AI. მის მიერ სეტაპის განხილვისას ვოლატილობის ანალიზი მოცულობების ანალიზის შემდეგ ცალკე ეტაპად სრულდება და სტოპ-ლოსის შესახებ რეკომენდაციით მთავრდება: დაბალი ვოლატილობა შედარებით მცირე სტოპ-ლოსის საშუალებას იძლევა, მაღალი კი უფრო ფართოს მოითხოვს, რათა სანთლის ჩრდილებმა არ გაააქტიუროს.
- სკრინერი. ვოლატილური მონეტების განყოფილება ეძებს აქტივებს, რომლებზეც ანომალიური მოძრაობა უკვე დაიწყო ან ახლა იწყება, და დაახლოებით ხუთ წუთში ერთხელ ახლდება.
შეზღუდვებიც წინასწარ უნდა იცოდეთ. MetaTrader-სა და cTrader-ში Midas-ის ინდიკატორები არ არის — ისინი მხოლოდ TradingView-ზე მუშაობს. ინდექსურ სიმბოლოებზე, სადაც მოცულობა არ გადაიცემა, მოცულობაზე დამოკიდებული მოდულები მიუწვდომელია. უფასო დემო-წვდომაში ორი ინდიკატორია ხელმისაწვდომი — Midas Up და Midas Down; დანარჩენი მოდულები მასში არ შედის.
როგორ დავაყენოთ სტოპ-ლოსი ვოლატილობის მიხედვით?
ნაბიჯები ნომრების მკაცრი თანმიმდევრობით სრულდება, წინააღმდეგ შემთხვევაში პოზიციის მოცულობის ორჯერ გამოთვლა მოგიწევთ.
- 1
საშუალო დიაპაზონის გაზომვა
ATR 14 პერიოდის განმავლობაში საკუთარ ტაიმფრეიმზე — ჩაიწერეთ რიცხვი
- 2
იდეის გაუქმების დონის პოვნა
წერტილი, რომლის შემდეგაც გარიგების სცენარი აღარ მუშაობს
- 3
სტოპ-ლოსის დონის მიღმა გადაწევა
მარაგი საშუალო დიაპაზონის წილებში ითვლება
- 4
მოცულობის ხელახლა გამოთვლა
ფულში გამოსახული რისკი გაყავით სტოპ-ლოსამდე მანძილზე
- 5
რიცხვების ჩაწერა პოზიციაში შესვლამდე
მანძილი, მოცულობა და რისკი წინასწარ იწერება ქაღალდზე
სტოპ-ლოსს ყველაზე ხშირად საბაზრო ხმაური ააქტიურებს. ხუთწუთიან გრაფიკზე ჩვეულებრივი რყევა ადვილად ფარავს მრგვალი რიცხვის მიხედვით დაყენებულ ვიწრო სტოპ-ლოსს. იგივე დონე საათობრივ გრაფიკზე ერთი სანთლის შიგნით ექცევა და არ აქტიურდება. ტაიმფრეიმის არჩევა სურათს უფრო მეტად ცვლის, ვიდრე ინდიკატორის პარამეტრი.
რა ხდება სტოპ-ფასის მიღწევის შემდეგ, რომელი ტიპის ორდერი უნდა აირჩიოთ და რატომ შეიძლება შესრულების ფასი განსხვავდებოდეს — იხილეთ მასალაში იმის შესახებ, როგორ დავაყენოთ სტოპ-ლოსი და რომელი ტიპის ორდერი ავირჩიოთ.
როგორ ცვლის ვოლატილობა პოზიციის ზომას?
ვოლატილობასა და პოზიციის დასაშვებ ზომას შორის კავშირი არა მხოლოდ ტრეიდერების პრაქტიკაში, არამედ მარეგულირებლების გადაწყვეტილებებშიც არის განმტკიცებული. 2018 წლის მარტში ESMA-მ ფასთა სხვაობის კონტრაქტებისთვის ბერკეტის ლიმიტები შემოიღო, რომლებიც, თავად მარეგულირებლის ფორმულირებით, საბაზო აქტივის ვოლატილობის მიხედვით იცვლება: 30:1 ძირითად სავალუტო წყვილებზე და 2:1 კრიპტოვალუტებზე. ფასების დიაპაზონის გამო მარეგულირებელმა კრიპტოს ლიმიტი თხუთმეტჯერ უფრო მკაცრად დაუწესა.
საკუთარ ანგარიშზე ეს ბერკეტისა და მარეგულირებლის გარეშეც მუშაობს. რისკისა და სტოპ-ლოსის მანძილის მიხედვით მოცულობის ფორმულა განხილულია მასალაში იმის შესახებ, როგორ დავაკავშიროთ სტოპ-ლოსი და პოზიციის ზომა. დამოკიდებულებათა ჯაჭვი მარტივია: მოცულობა მანძილიდან გამომდინარეობს, მანძილი კი — ვოლატილობიდან.
ვოლატილობის ინდიკატორი TradingView-ში: რა არის ხელმისაწვდომი სტანდარტულად?
რა ავირჩიოთ და რა პარამეტრებით:
- Average True Range, პერიოდი 14, გასაშუალოება RMA. საბაზო ინსტრუმენტი სტოპ-ლოსისთვის.
- Bollinger Bands, პერიოდი 20, მამრავლი 2. შეკუმშვისა და გაფართოების თვალით დასანახად.
- Keltner Channels, პერიოდი 20, მამრავლი 2. საზღვრები ბოლინჯერის ზოლებზე უფრო მშვიდად მოძრაობს.
- Standard Deviation ცალკე ხაზად. გრაფიკის ქვემოთ ხაზი თავად ფასს არ ფარავს.
- ATR%, პერიოდი 14. პროცენტული ვერსია სხვადასხვა აქტივის ერთმანეთთან შესადარებლად არის საჭირო.
VIX ინდექსიც ხელმისაწვდომია პლატფორმაზე ცალკე ტიკერის სახით. მას გრაფიკზე მეორე ფანჯარად ამატებენ, რათა ბაზრის საერთო ფონი თვალთახედვის არეში იყოს.
ვოლატილობის ინდიკატორი MT4-ისთვის: რა შედის სტანდარტულ ნაკრებში?
დადასტურება პლატფორმის ენის დონეზეც არსებობს: MQL4-ის დოკუმენტაციაში აღწერილია ჩაშენებული ფუნქციები iATR, iBands და iStdDev, ანუ სამივე გამოთვლას თავად ტერმინალი ასრულებს. პარამეტრები საყოველთაოდ მიღებულს ემთხვევა: ბოლინჯერის ზოლებისთვის პერიოდი 20 და მამრავლი 2.
ინსტრუმენტების ნაკრები TradingView-ს ემთხვევა, განსხვავდება გამოტანის ერთეულები. MetaTrader-ში მნიშვნელობები ინსტრუმენტის პუნქტებშია მოცემული, ხოლო თავად ტერმინალი განსაზღვრავს, რა არის პუნქტი, სიმბოლოს ფასში ათწილადის შემდეგ ნიშნების რაოდენობის მიხედვით. ამიტომ სხვადასხვა წყვილზე ATR-ის ერთი და იგივე მნიშვნელობა შინაარსობრივად განსხვავებულ დიაპაზონს ნიშნავს.
ტერმინალში ინდიკატორის ნაბიჯ-ნაბიჯ დაყენება უკვე აღწერილია მასალაში იმის შესახებ, როგორ დავამატოთ ინდიკატორი MetaTrader 5-ში; იქვე განხილულია პარამეტრების შემოწმება სავალუტო წყვილზე.
როგორ გავზომოთ ვოლატილობა პუნქტებსა და პროცენტებში?
TradingView-ს დოკუმენტაცია ამას პირდაპირ გვაფრთხილებს: ძვირად ღირებულ ინსტრუმენტებს ATR-ის მნიშვნელობები აუცილებლად უფრო მაღალი აქვს, იაფებს კი — უფრო დაბალი, ამიტომ ტრეიდერს სხვადასხვა ინსტრუმენტის მნიშვნელობების შედარება არ შეუძლია. იმავე გვერდზე მოცემული მაგალითი: აქციისთვის, რომლის ფასი 450 დოლარზე მეტია, ATR 12-ს აღემატება, ხოლო აქციისთვის, რომლის ფასი 17 დოლარზე მეტია, ის 1-ზე ნაკლებია. პუნქტებში გამოსახული რიცხვები შეუდარებელია და მათი მიხედვით აქტივების შედარება არ შეიძლება.
ერთი აქტივის პუნქტები
პროცენტები, რომლებიც ყველგან შედარებადია
- 1.ATR: ინსტრუმენტის პუნქტები
- 2.სტანდარტული გადახრა: პუნქტები
- 3.არხის სიგანე: პუნქტები და წილები
კიდევ ერთი განსხვავება წლიურ მაჩვენებელზე გადაყვანას ეხება. დღიური მონაცემებით გამოთვლილ ისტორიულ ვოლატილობას სავაჭრო დღეების რაოდენობის მიხედვით 252-ის კვადრატულ ფესვზე ამრავლებენ. მოლოდინების ინდექსები სხვაგვარად ითვლება: Cboe პირდაპირ წერს, რომ VIX 365 კალენდარული დღის მიხედვით ნორმალიზდება, ამიტომ დღიური სიდიდე ინდექსის მნიშვნელობის 365-ის კვადრატულ ფესვზე გაყოფით მიიღება. ამ ორი მეთოდით მიღებულ რიცხვებს ერთმანეთს არ ადარებენ.
სად შეიძლება ვოლატილობის ინდიკატორებმა შეცდომაში შეგვიყვანოს?
ოთხი სიტუაცია, რომლებიც წინასწარ უნდა იცოდეთ:
- მკვეთრი ნახტომის შემდეგ დაგვიანება. ერთი ფართო სანთელი საშუალო მნიშვნელობას ზრდის და რამდენიმე პერიოდის განმავლობაში მაღალ დონეზე ტოვებს. ასეთი მნიშვნელობის მიხედვით სტოპ-ლოსი გაუმართლებლად ფართო გამოდის მას შემდეგაც კი, რაც ბაზარი უკვე დამშვიდდა.
- ფართო სტოპ-ლოსი ვოლატილურ აქტივზე. აჩქარებულ აქტივზე ვოლატილობის მიხედვით დაყენებული სტოპ-ლოსი შეიძლება მესამე სამიზნეზე უფრო შორს აღმოჩნდეს. ასეთი გეომეტრიის გარიგებას სწორი სიგნალის შემთხვევაშიც აზრი არ აქვს. აქ სწორი დასკვნა მისი გამოტოვებაა; სტოპ-ლოსის ახლოს გადაწევის მცდელობა მთელ გამოთვლას არღვევს.
- არალიკვიდური ინსტრუმენტი. იშვიათი გარიგებები წყვეტილ გრაფიკს ქმნის და დიაპაზონი შემთხვევითი სანთლების მიხედვით ითვლება.
- პერიოდის მორგება. პარამეტრის ისე შერჩევა ადვილია, რომ გრაფიკის წარსულ მონაკვეთზე იდეალურად გამოიყურებოდეს. შემდეგ მონაკვეთზე კი ის მუშაობას წყვეტს.
გამოგადგებათ, თუ გსურთ
- სტოპ-ლოსის მანძილის შერჩევა მიმდინარე დიაპაზონის შესაბამისად
- იმავე რისკის პირობებში პოზიციის მოცულობის ხელახლა გამოთვლა
- გაიგოთ, ბაზარი ამჟამად მშვიდია თუ აჩქარებული
- აქტივების ერთმანეთთან პროცენტებში შედარება
არ გამოგადგებათ, თუ გსურთ
- ფასის მოძრაობის მიმართულების განსაზღვრა
- პოზიციაში შესვლის მზა სიგნალის მიღება
- დერეფნიდან გამოსვლის მომენტის წინასწარმეტყველება
- გამოსვლის წესებისა და რისკის შეზღუდვის გარეშე მუშაობა
ერთადერთი გზა იმის გასაგებად, მუშაობს თუ არა თქვენი პარამეტრი თქვენს აქტივზე, არის მორგების გარეშე ჩატარებული ბექტესტი. შემოწმების ნაბიჯობრივი თანმიმდევრობა მოცემულია მასალაში სავაჭრო სტრატეგიის ნაბიჯ-ნაბიჯ ბექტესტის შესახებ: ისტორიის ფიქსირებული მონაკვეთი, წინასწარ ჩაწერილი წესები და ხარჯების კეთილსინდისიერი გათვალისწინება.
რისკები და შეზღუდვები
- ბაზრის ვოლატილობის ინდიკატორი ფასის მოძრაობის მიმართულებას არ აჩვენებს და პოზიციაში შესვლის სიგნალს არ იძლევა. ნებისმიერი ინსტრუმენტის სიგნალი მხოლოდ მიზეზია, რომ გრაფიკი გახსნათ და სიტუაცია თავად გააანალიზოთ.
- მნიშვნელობა წარსული სანთლების მიხედვით ითვლება, ამიტომ მკვეთრი ნახტომის შემდეგ აგვიანებს და სტოპ-ლოსის საჭირო მანძილს გადაჭარბებით აჩვენებს.
- არალიკვიდურ ინსტრუმენტზე და მცირე რაოდენობის სანთლებზე მიღებული მნიშვნელობა არასანდოა.
- პარამეტრი შეიძლება გრაფიკის წარსულ მონაკვეთს მოერგოს, მომავალში კი აღარ იმუშაოს.
- VIX-ის მსგავსი მოლოდინების ინდექსები მთლიანად ბაზრის ფონს აღწერს და ცალკეული აქტივისთვის სტოპ-ლოსის გამოსათვლელად არ გამოდგება.
- ისტორიულ მონაცემებსა და დემო-ანგარიშზე მიღებული შედეგები რეალურ ვაჭრობაში იმავე შედეგის გარანტია არ არის.
პასუხისმგებლობის შეზღუდვა. ეს არ არის ინდივიდუალური საინვესტიციო რეკომენდაცია. ბაზარი ვოლატილურია და ვაჭრობა კაპიტალის დაკარგვის რისკს უკავშირდება. წარსული შედეგები მომავალი შედეგების გარანტია არ არის.
წყაროები
- TradingView-ს დოკუმენტაცია Average True Range ინდიკატორის შესახებ, https://www.tradingview.com/support/solutions/43000501823-average-true-range-atr/
- TradingView-ს საცნობარო ცენტრი: როგორ ითვლება ADR და ATR, https://www.tradingview.com/support/solutions/43000734653-how-are-adr-and-atr-calculated/
- Keltner Channels-ის აღწერა TradingView-ს დოკუმენტაციაში, https://www.tradingview.com/support/solutions/43000502266-keltner-channels-kc/
- ჯონ ბოლინჯერი, ინდიკატორის ავტორი, მეთოდის აღწერა, https://www.bollingerbands.com/bollinger-bands
- ინდიკატორის ავტორის 22 წესი ზოლებთან მუშაობის შესახებ, https://www.bollingerbands.com/bollinger-band-rules
- Cboe, VIX ინდექსის გვერდი, https://www.cboe.com/tradable_products/vix/
- Cboe Insights-ის მასალა იმის შესახებ, რას ზომავს VIX და VIX1D, https://www.cboe.com/insights/posts/what-the-vix-and-vix-1-d-indices-attempt-to-measure-and-how-they-differ/
- Cboe Insights-ის განხილვა: VIX ინდექსი და მისი კავშირი S&P 500-თან, https://www.cboe.com/insights/posts/inside-volatility-trading-breaking-down-the-vix-index-and-its-correlation-to-the-s-p-500-index/
- VIX-ის მნიშვნელობების ისტორიული ბაზა ბირჟის საიტზე, https://www.cboe.com/tradable-products/vix/vix-historical-data/
- MetaQuotes, MetaTrader 4-ის ცნობარი: Standard Deviation, https://www.metatrader4.com/en/trading-platform/help/analytics/tech_indicators/standard_deviation
- MetaTrader 4-ის ცნობარი Bollinger Bands ინდიკატორის შესახებ, https://www.metatrader4.com/en/trading-platform/help/analytics/tech_indicators/bollinger_bands
- MQL4-ის დოკუმენტაცია: სიმბოლოს მუდმივები და პუნქტის ზომა, https://docs.mql4.com/constants/environment_state/marketinfoconstants
- CF Benchmarks, ბიტკოინის ვოლატილობის ინდექსი BVX, https://www.cfbenchmarks.com/data/indices/BVX
- Deribit, ვოლატილობის ინდექსი DVOL, https://insights.deribit.com/exchange-updates/dvol-deribit-implied-volatility-index/
- ESMA, CFD-ებზე ბერკეტის ლიმიტები და საბაზო აქტივის ვოლატილობა, 27.03.2018, https://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail-investors
- FRED Blog, სენტ-ლუისის ფედერალური სარეზერვო ბანკი, რას გვეუბნება VIX, https://fredblog.stlouisfed.org/2025/02/measuring-fear-what-the-vix-reveals-about-market-uncertainty/
- განახლებულია 12.09.2026 · სტატიის პირველი ვერსია
ხშირად დასმული კითხვები
რა არის ვოლატილობა მარტივი სიტყვებით?
ვოლატილობა არის ფასის რყევის დიაპაზონი გარკვეული პერიოდის განმავლობაში. მაღალი ვოლატილობა ნიშნავს, რომ ფასი ფართოდ და სწრაფად მოძრაობს, დაბალი კი — რომ ის ვიწრო დერეფანში მერყეობს. მოძრაობის მიმართულებაზე ვოლატილობა არაფერს ამბობს: დიაპაზონი იზრდება როგორც აღმასვლის, ისე ვარდნის დროს. ამიტომ მას იყენებენ მასშტაბის საზომად, რომლის მიხედვითაც ითვლიან სტოპ-ლოსის მანძილსა და პოზიციის მოცულობას, მიმართულებას კი ტრენდის ინსტრუმენტებით განსაზღვრავენ.
ვოლატილობის რომელი ინდიკატორი ავირჩიოთ TradingView-სთვის?
დაიწყეთ Average True Range-ით, 14-პერიოდიანი პარამეტრითა და ნაგულისხმევი გასაშუალოებით: ის სანთლის საშუალო დიაპაზონს პუნქტებში აჩვენებს და სანთლებს შორის ფასის წყვეტებსაც ითვალისწინებს. შემდეგ დაამატეთ Bollinger Bands, პერიოდით 20 და მამრავლით 2, რათა შეკუმშვა და გაფართოება თვალით დაინახოთ. ორივე ინსტრუმენტი პლატფორმაშია ჩაშენებული და გარე სკრიპტები არ გჭირდებათ. თუ სხვადასხვა აქტივის შედარებაა საჭირო, დაამატეთ ATR-ის პროცენტული ვერსია.
როგორ გვეხმარება ATR სტოპ-ლოსის ისე დაყენებაში, რომ საბაზრო ხმაურმა არ გაააქტიუროს?
სტოპ-ლოსს მრგვალ რიცხვზე კი არ ათავსებენ, არამედ სცენარის გაუქმების დონის მიღმა, სანთლის საშუალო დიაპაზონის შესაბამისი მარაგით. ცალკე საკითხია, რა უნდა გაკეთდეს, როდესაც დიაპაზონი უკვე პოზიციაში შესვლის შემდეგ გაიზარდა. ღია პოზიციის სტოპ-ლოსის მანძილს ახალი მნიშვნელობის მიხედვით არ ცვლიან: მოცულობა ძველი მანძილისთვის იყო გამოთვლილი და სტოპ-ლოსის გადაწევა რისკის თავდაპირველ გამოთვლას არღვევს. ხელახალ გამოთვლას შემდეგი გარიგების წინ აკეთებენ.
არსებობს ვოლატილობის ინდიკატორი MT4-ისა და MT5-ისთვის?
დიახ, და ცალკე ჩამოტვირთვა საჭირო არ არის. ტერმინალის სტანდარტული ნაკრები ამ ამოცანისთვის საკმარისია: მასში უკვე არის სანთლის დიაპაზონი, ფასის გარშემო დერეფანი და დახურვის ფასების წმინდა გაფანტვა. ნაკრებში არ არის ATR-ის პროცენტული ვერსია და VIX-ის მსგავსი მოლოდინების ინდექსები — ისინი ცალკე უნდა გამოთვალოთ ან სხვა პლატფორმაზე ნახოთ. MetaTrader-ში არც Midas-ის ინდიკატორებია; ისინი TradingView-ზე მუშაობს.
როგორ გავზომოთ ვოლატილობა პუნქტებში?
ATR-ის მნიშვნელობა საკუთარ ტაიმფრეიმზე იკითხება ზუსტად ისე, როგორც არის, კოეფიციენტების გარეშე: ეს ინსტრუმენტის ფასის ერთეულებში გამოსახული საშუალო დიაპაზონია, რომელიც სტოპ-ლოსის გამოთვლაში პირდაპირ შეგიძლიათ გამოიყენოთ. შეცდომა მაშინ იწყება, როცა ეს რიცხვი სხვა აქტივზე გადააქვთ. ძვირად ღირებული აქციისთვის ის აუცილებლად უფრო დიდი იქნება, ვიდრე იაფი აქციისთვის, თუნდაც შინაარსობრივად დიაპაზონი ერთნაირი იყოს. შედარებისთვის ითვლიან პროცენტულ ვერსიას: ATR გაყოფილი დახურვის ფასზე და გამრავლებული 100-ზე.



კომენტარები
საწყისი მასალის კომენტარები არ ითარგმნება.