
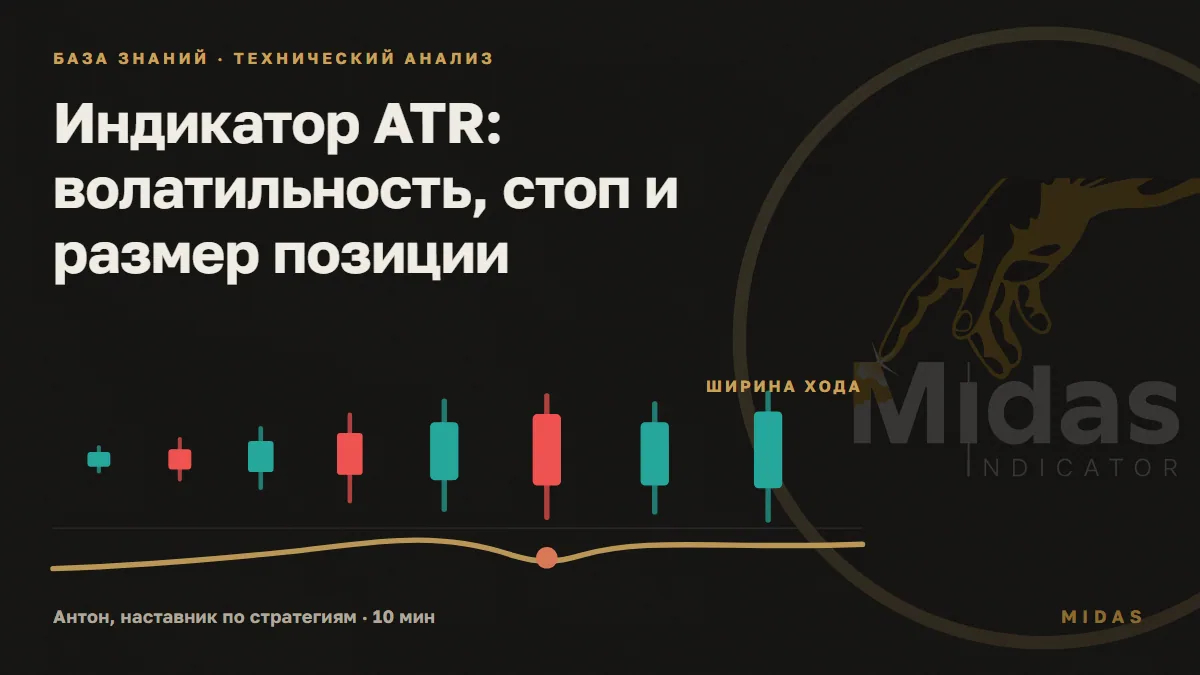
როგორ ითვალისწინებს ATR ინდიკატორი სანთლებს შორის ფასის წყვეტებს?
- 1
High-Low დიაპაზონი
მიმდინარე სანთლის დიაპაზონის გაზომვა
- 2
წყვეტა High-მდე
მაქსიმუმის შედარება წინა დახურვასთან
- 3
წყვეტა Low-მდე
მინიმუმის შედარება წინა დახურვასთან
- 4
უდიდესის არჩევა
ის ამ სანთლის True Range ხდება
ჩვეულებრივ სანთელს აქვს მაქსიმუმი, მინიმუმი და დახურვის ფასი. high-სა და low-ს შორის სხვაობა შიდაპერიოდულ დიაპაზონს აჩვენებს, მაგრამ ფასის წყვეტას ვერ ითვალისწინებს, თუ ახალი სანთელი წინა close-ისგან შორს გაიხსნა. ჯ. უელს უაილდერმა ეს პრობლემა True Range-ის, ანუ ჭეშმარიტი დიაპაზონის საშუალებით გადაჭრა.
თითოეული სანთლისთვის სამი მნიშვნელობა შედარდება:
- მიმდინარე მაქსიმუმს გამოკლებული მიმდინარე მინიმუმი.
- აბსოლუტური სხვაობა მიმდინარე მაქსიმუმსა და წინა დახურვას შორის.
- აბსოლუტური სხვაობა მიმდინარე მინიმუმსა და წინა დახურვას შორის.
TR = max(high - low, abs(high - previous close), abs(low - previous close))
პირობით ფასებზე გამოვთვალოთ, რეალურ გარიგებასთან მიბმის გარეშე. წინა სანთელი 100-ზე დაიხურა. შემდეგი ზემოთ ფასის წყვეტით გაიხსნა, მისი მინიმუმია 103, მაქსიმუმი კი — 106. ახალი სანთლის შიგნით ფასმა მხოლოდ 3 ერთეული გაიარა, მაგრამ წინა დახურვიდან ახალ მაქსიმუმამდე მანძილი ორჯერ მეტია.
| რას ვადარებთ | გამოთვლა | მანძილი |
|---|---|---|
| High-ს გამოკლებული Low | 106 - 103 | 3 |
| High და წინა Close | abs(106 - 100) | 6 |
| Low და წინა Close | abs(103 - 100) | 3 |
ამ სანთლის True Range არის 6. სამი მანძილის შეკრება საჭირო არ არის: ირჩევა ერთი, მათ შორის უდიდესი. ამიტომ ფასის წყვეტის შემდეგ ვიწრო სანთელსაც შეუძლია დიდი TR მოგვცეს. მხოლოდ high-low-ს გამოთვლის შემთხვევაში ამ მაგალითში მოძრაობის ნახევარი გაზომვიდან გაქრება. ამასთან, 6 ჯერ კიდევ არ არის ATR: ეს ერთი სანთლის საწყისი მნიშვნელობაა, რომელიც შემდეგ გასაშუალოებელ გამოთვლაში მოხვდება. გამოთვლის ეს თანმიმდევრობა აღწერილია TradingView-ის ATR ცნობარში.
აბსოლუტური მნიშვნელობა ნიშანს გამორიცხავს. გამოთვლისთვის მნიშვნელოვანია მანძილი, მიმართულება კი ამ მომენტში ფორმულის ფარგლებს გარეთ რჩება. თუ სანთელი წინა დიაპაზონს მთლიანად ფარავს, ჩვეულებრივ high-low იმარჯვებს. ზემოთ ან ქვემოთ ფასის წყვეტის შემდეგ უდიდესი შეიძლება აღმოჩნდეს მანძილი ახალი ექსტრემუმიდან წინა close-მდე.
შემდეგ True Range საშუალოვდება. TradingView-ზე სტანდარტული ATR ინდიკატორი იყენებს 14-იან პერიოდსა და RMA-ს, ანუ უაილდერის გასაშუალოებას. პლატფორმის პარამეტრებში საშუალოს სხვა ტიპებიც არის ხელმისაწვდომი. გასაშუალოების დეტალური მექანიკა განხილულია მასალაში მცოცავი საშუალოს შესახებ ტრეიდინგში.
რას ცვლის 14-იანი პერიოდი და გასაშუალოების მეთოდი?
რიცხვი 14 გასაშუალოების პერიოდს განსაზღვრავს, დროის ერთეული კი გრაფიკზეა დამოკიდებული. ხუთწუთიან ტაიმფრეიმზე თოთხმეტი თანმიმდევრული სანთელი შესვენებების გარეშე 70 წუთს მოიცავს. თუმცა RMA-ს მქონე ATR მხოლოდ ამ სანთლებით არ შემოიფარგლება: წინა მნიშვნელობა უფრო ადრეული დიაპაზონების გავლენასაც გადასცემს. ამიტომ ATR(14)-ის ბოლო 70 წუთის მკაცრ ფანჯრად მოხსენიება არასწორია. საათობრივ და დღიურ გრაფიკებზე იგივე რეკურსიული ლოგიკა მოქმედებს, მხოლოდ სანთლის მასშტაბია განსხვავებული. პარამეტრი ყოველთვის ტაიმფრეიმთან და გასაშუალოების მეთოდთან ერთად უნდა ჩაიწეროს.
პირველ მნიშვნელობას საწყისი წერტილი აქვს. ChartSchool კლასიკურ თანმიმდევრობას აჩვენებს: პირველი 14 True Range საშუალოვდება, შემდეგ კი ახალი მნიშვნელობა წინა ATR-ის მეშვეობით გასაშუალოვდება. რაც უფრო ღრმაა გამოთვლის ისტორია, მით ნაკლებია საწყისი წერტილის გავლენა. მონაცემთა განსხვავებული სიღრმისა და დამრგვალების გამო ორ პლატფორმას შეუძლია ახლო, მაგრამ არა სრულიად ერთნაირი რიცხვები აჩვენოს.
საწყისი საშუალოს შემდეგ უაილდერის გამოთვლა 14-იანი პერიოდისთვის ასე გამოიყურება:
ახალი ATR = (წინა ATR * 13 + მიმდინარე TR) / 14
თუ წინა ATR არის 2, ხოლო ახალმა სანთელმა ზემოთ მოყვანილი მაგალითიდან TR = 6 მოგვცა, მივიღებთ (2 * 13 + 6) / 14-ს, ანუ დაახლოებით 2,29-ს. ხაზი გაიზარდა, მაგრამ მაშინვე 6-მდე არ ასულა. ახალმა დიაპაზონმა 1/14 წონა მიიღო, დანარჩენი ნაწილი კი წინა მნიშვნელობიდან მოვიდა. ეს ხსნის როგორც ნახტომის შემდეგ ჩამორჩენას, ისე ბოლო თოთხმეტი TR-ის მარტივ საშუალოსთან განსხვავებას. ფორმულა და საწყისი ისტორიის გავლენა განხილულია მასალაში ChartSchool: საშუალო ჭეშმარიტი დიაპაზონი.
უაილდერის RMA წარსული დიაპაზონების შესახებ მეტ მეხსიერებას ინარჩუნებს. EMA ახალ მნიშვნელობებზე უფრო ძლიერად რეაგირებს, SMA კი ფანჯარას თანაბარი წონებით გადაადგილებს. საშუალოს ტიპის შეცვლა ხაზის ხასიათს ცვლის, ამიტომ შედეგების შედარებას მხოლოდ ერთნაირი პარამეტრების შემთხვევაში აქვს აზრი.
14-იანი სტანდარტი დაკვირვების საწყის წერტილად გამოდგება. ის ნებისმიერი აქტივისთვის უნივერსალურ პარამეტრად არ იქცევა. შემოწმება ფიქსირებული პარამეტრებითა და დახურული სანთლების სერიით იწყება. ამის შემდეგ ერთ ჯერზე ერთ პარამეტრს ცვლიან, წინააღმდეგ შემთხვევაში შედეგის ისტორიის არჩეულ მონაკვეთზე მორგება ადვილია.
როგორ წავიკითხოთ ვოლატილობის ზრდა და შემცირება?
ATR ინდიკატორი იზრდება როგორც ფასის ძლიერი მატების, ისე მკვეთრი ვარდნის დროს. ორივე მოვლენა დიაპაზონს აფართოებს. ამიტომ მაღალი მნიშვნელობა ყიდვის ან გაყიდვის მითითებად ვერ ითარგმნება. ის სხვა კითხვას პასუხობს: თავად ინსტრუმენტის ისტორიასთან შედარებით რამდენად დიდი გახდა ბოლო გადაადგილებები.
დაბალი მნიშვნელობა ნიშნავს, რომ დიაპაზონები შემცირდა. ეს გვერდით ბაზარზე ხშირად გვხვდება, მაგრამ დაბალი ვოლატილობა ახლო გარღვევას არ გვპირდება. შეკუმშვა შეიძლება მოსალოდნელზე დიდხანს გაგრძელდეს, მომავალი გამოსვლის მიმართულება კი წინასწარ უცნობია. რეჟიმის შესაფასებლად სასარგებლოა ბოლინჯერის ზოლებზე, მაქსიმუმებისა და მინიმუმების სტრუქტურასა და მოცულობით დადასტურებაზე დაკვირვება.
შეკუმშვის შემდეგ ზრდა გვიჩვენებს, რომ მოძრაობის ამპლიტუდა მატულობს. მიმართულებას ფასით ამოწმებენ, ბაზრის მონაწილეობას კი — მოცულობის ინდიკატორით. ამგვარად, სამი დაკვირვება სხვადასხვა კითხვას პასუხობს და ერთმანეთს არ იმეორებს.
| დაკვირვება | რა ვიცით | რა ჯერ არ ვიცით |
|---|---|---|
| ATR-ის ზრდა | დიაპაზონები ფართოვდება | რომელი მიმართულებით გააგრძელებს ფასი მოძრაობას |
| ATR-ის შემცირება | დიაპაზონები იკუმშება | როდის და რომელი მიმართულებით მოხდება გამოსვლა |
| სტაბილური ATR | სანთლების მასშტაბი ბოლო პერიოდის ნორმასთან ახლოსაა | შენარჩუნდება თუ არა რეჟიმი შემდეგი მოვლენის შემდეგ |
დაბალი ATR
მაღალი ATR
- 1.შეკუმშვა
- 2.ნორმასთან ახლოს
- 3.გაფართოება
რატომ არის საჭირო ATR% სხვადასხვა აქტივის შედარებისას?
მნიშვნელობა 10 შეიძლება ძვირად ღირებული ინსტრუმენტისთვის მცირე ATR იყოს, იაფისთვის კი — უზარმაზარი. ნორმალიზაციის გარეშე შედარება ფასის მასშტაბსა და რყევების მასშტაბს ერთმანეთში ურევს. TradingView და StockCharts პროცენტულ ვარიანტს გვთავაზობენ:
ATR% = ATR / close * 100
თუ ATR არის 2, ხოლო დახურვის ფასი — 100, ფარდობითი ვოლატილობა 2%-ს შეადგენს. თუ სხვა ინსტრუმენტის ATR არის 20, ხოლო ფასი — 2000, მისი ATR% 1%-ს უდრის. მეორე ინსტრუმენტის აბსოლუტური მნიშვნელობა უფრო მაღალია, თუმცა საკუთარ ფასთან შედარებით პირველი ინსტრუმენტი უფრო ფართოდ მოძრაობს.
ჩვეულებრივი ATR ინდიკატორი ერთი აქტივის ფარგლებში მოსახერხებელია: მანძილი იმავე ერთეულებში გამოისახება, რომლებშიც ფასი. სხვადასხვა ინსტრუმენტს ATR%-ის საშუალებით ადარებენ, თუმცა მხოლოდ ერთნაირ ტაიმფრეიმსა და გამოთვლის ერთნაირ პერიოდზე.
როგორ გამოვიყენოთ ATR სტოპ-ლოსისთვის მზა მითითების გარეშე?
უმარტივესი მიდგომა იდეის გაუქმების ფასის წერტილით იწყება. გრძელი პოზიციისთვის ეს შეიძლება იყოს ლოკალურ მინიმუმზე ქვემოთ მდებარე დონე, მოკლე პოზიციისთვის კი — ლოკალურ მაქსიმუმზე ზემოთ. შემდეგ მანძილს მიმდინარე ATR-ს ადარებენ. თუ ჩვეულებრივი რყევა არჩეულ დონეს ადვილად ეხება, ამ ლოგიკისთვის სტოპ-ლოსი ბაზრის ხმაურის მიმართ მეტისმეტად მგრძნობიარეა.
ზოგიერთ სტრატეგიაში ATR ინდიკატორი განსაზღვრავს k * ATR სახის მანძილს, სადაც k წინასწარ არჩეული მამრავლია. ეს მეთოდი ვოლატილობის მარაგს ასტანდარტებს, მაგრამ თავად სავაჭრო იდეას არ ქმნის. ერთი და იგივე მამრავლი ტრენდში, გვერდით ბაზარზე, ახალი ამბით გამოწვეული იმპულსის დროს და სხვადასხვა ტაიმფრეიმზე განსხვავებულად იქცევა.
მოქმედებების სასარგებლო თანმიმდევრობა:
- იდეის გაუქმების ფასის დონის განსაზღვრა.
- სავარაუდო შესვლიდან ამ დონემდე მანძილის გაზომვა.
- მანძილის შედარება მიმდინარე ATR-თან იმავე ტაიმფრეიმზე.
- წესის შემოწმება ისტორიული მონაკვეთების სერიაზე პარამეტრების შეუცვლელად.
- პოზიციის ზომის გამოთვლა დასაშვები ფულადი რისკიდან და არა მეტი მოცულობის მიღების სურვილიდან.
ATR დონეს არ ანაცვლებს. ის დონეს ამატებს ინფორმაციას იმის შესახებ, რამდენად ფართოდ მოძრაობდა ფასი ბოლო დროს.
როგორ დავაკავშიროთ პოზიციის ზომა ვოლატილობასთან?
- 1
მიმდინარე ATR-ის გაზომვა
მოძრაობის ჩვეულებრივი დიაპაზონის შეფასება
- 2
სცენარის გაუქმების განსაზღვრა
სტოპ-ლოსისთვის ლოგიკური მანძილის არჩევა
- 3
რისკის შეზღუდვა
დასაშვები თანხის წინასწარ განსაზღვრა
- 4
მოცულობის გამოთვლა
რისკისა და სტოპ-ლოსამდე მანძილის შეჯერება
გამოთვლის ლოგიკა მარტივია: თავდაპირველად ირჩევა თანხა, რომლის დაკარგვასაც წესები სტოპ-ლოსის შესრულების შემთხვევაში უშვებს. შემდეგ ეს თანხა იყოფა აქტივის ერთ ერთეულზე სტოპ-ლოსამდე მანძილზე, რომელიც ფულად ერთეულებშია გამოხატული. საკომისიოები, სლიპეჯი და კონტრაქტის თავისებურებები ცალკე გაითვალისწინება.
პოზიციის ზომა = დასაშვები ფულადი რისკი / სტოპამდე მანძილი
პირობითი მაგალითი მხოლოდ მექანიკის საჩვენებლად გვჭირდება. 100 ერთეულის დასაშვები რისკისა და სტოპ-ლოსამდე 5 ერთეულის მანძილის შემთხვევაში გამოთვლა კორექტირებამდე აქტივის 20 ერთეულს გვაძლევს. თუ ვოლატილობა გაიზარდა და დასაბუთებული სტოპ-ლოსი 10 ერთეულამდე გაფართოვდა, ზომა 10-მდე მცირდება. ფულადი რისკი უცვლელი რჩება.
სახიფათო შეცდომა საპირისპირო თანმიმდევრობისას ჩნდება: ჯერ სასურველ მოცულობას ირჩევენ, შემდეგ კი სტოპ-ლოსს ისე გადაადგილებენ, რომ გარიგება ჩაეტიოს. ამ შემთხვევაში ვოლატილობა მანძილს ვეღარ მართავს, რისკი კი შემთხვევითი ხდება. ფულადი რისკის ეტაპობრივი მექანიკა განხილულია მასალაში გარიგების რისკის შესახებ. ტრენდის კონტექსტთან შესადარებლად გამოგადგებათ სტატია MACD-ის შესახებ, თუმცა არც იმპულსი და არც ტრენდი ზარალის ზღვარს არ აუქმებს.
რა ადგილი უკავია ATR-ს Midas-ის სისტემაში?
Midas Up მიმართულებასა და ინტერესის ზონებზეა პასუხისმგებელი. იგი აერთიანებს ტრენდს, დონეებს, მოცულობის პროფილსა და ლიკვიდობას. Midas Down მომენტის შეფასებაში გვეხმარება ფულადი ნაკადის, იმპულსის, ტრენდის ლენტის, მოცულობის დელტისა და ზედმეტად ნაყიდი ან ზედმეტად გაყიდული მდგომარეობის აგრეგირებული შეფასების საშუალებით.
პროდუქტის წყაროში მითითებულია, რომ სტოპ-ლოსი ვოლატილობისა და ATR-ის მიხედვით ინდივიდუალურად გამოითვლება. აქედან მხოლოდ ვოლატილობის მასშტაბის როლი გამომდინარეობს. ზუსტი კოეფიციენტი, წონები და შიდა გამოთვლების თანმიმდევრობა საჯაროდ განცხადებული არ არის, ამიტომ სტატიაში ისინი გამოგონილი არ არის.
Midas-ის სიგნალი ყურადღების ტრიგერად რჩება. მომხმარებლის გადაწყვეტილება სტრატეგიის წესებს, დახურულ მონაცემებზე დადასტურებასა და დასაშვებ რისკს ეფუძნება. ინსტრუმენტების სხვა კლასების რუკა მოცემულია ტრეიდინგის ინდიკატორების მიმოხილვაში. თუ იდეისთვის ოსცილატორის უკიდურესი მნიშვნელობა მნიშვნელოვანია, ცალკე შეამოწმეთ ზედმეტად ნაყიდი და ზედმეტად გაყიდული მდგომარეობები.
გრაფიკზე Midas-ის მუშაობის განხილვაში ვოლატილობის ეს მასშტაბი შეგიძლიათ მიმართულებასა და ინტერესის ზონას შეადაროთ. უნდა შემოწმდეს პირობების კონკრეტული დამთხვევა დახურულ სანთელზე, საკუთარი რისკის ზღვრის შენარჩუნებით.
როგორ შევამოწმოთ პარამეტრი 15 წუთში?
- გახსენით ერთი ლიკვიდური ინსტრუმენტი და აირჩიეთ მუდმივი ტაიმფრეიმი.
- დაამატეთ Average True Range სტანდარტული 14-იანი პერიოდით.
- იპოვეთ მონაკვეთი ვიწრო სანთლებით და მონაკვეთი დიაპაზონის გაფართოებით.
- მონიშნეთ, როგორ რეაგირებდა ATR ზრდაზე, კლებასა და ფასის წყვეტაზე.
- ერთსა და იმავე წერტილში ჩაიწერეთ აბსოლუტური მნიშვნელობა და ATR%.
- ტექნიკურ დონემდე მანძილი მიმდინარე ATR-ს შეადარეთ.
- შეამოწმეთ არანაკლებ 20 დახურული დაკვირვება ისე, რომ ყოველი შედეგის შემდეგ პარამეტრი არ შეცვალოთ.
ATR ინდიკატორი მხოლოდ დახურულ სანთლებზე უნდა შემოწმდეს. მიმდინარე პერიოდის განმავლობაში high, low და close კვლავ იცვლება, ამიტომ True Range და ATR ჯერ დაფიქსირებული არ არის. ცალკე ჩაიწერეთ ფასის მიმართულება, ვოლატილობის რეჟიმი და ფასით დადასტურების შედეგი. ასე ხაზი აღარ ჰგავს მზა მითითებას და საზომ ინსტრუმენტად იქცევა.
რისკები და შეზღუდვები
ახალი ამბით გამოწვეულ მკვეთრ იმპულსს დიაპაზონის მყისიერად გაფართოება შეუძლია, გასაშუალოებული ხაზი კი მოგვიანებით დაეწევა. ნახტომის შემდეგ მაღალი მნიშვნელობა შეიძლება მაშინაც შენარჩუნდეს, როცა მიმდინარე სანთლები უკვე უფრო მშვიდი გახდა. ხანგრძლივი შეკუმშვისას დაბალი ATR შეიძლება გარღვევის გარეშეც დაბალი დარჩეს.
აბსოლუტური მნიშვნელობები ფასის მასშტაბზეა დამოკიდებული. სხვადასხვა ბაზრის შესადარებლად საჭიროა ATR%, ერთნაირი პერიოდი და ერთნაირი ტაიმფრეიმი. ნორმალიზაციის შემდეგაც კი ლიკვიდობა, სავაჭრო საათები და ინსტრუმენტის მოწყობა განსხვავებული რჩება.
ვოლატილობაზე დაფუძნებული სტოპ-ლოსი ფასის წყვეტისგან, სლიპეჯისგან ან შესრულების შეცდომისგან არ გიცავთ. ისტორიულ მონაცემებზე შემოწმება შედეგის გამეორების გარანტიას არ იძლევა. პოზიციის ზომის ნებისმიერი გამოთვლა რისკის საკუთარ წესებს მოითხოვს.
მასალა საგანმანათლებლო ხასიათისაა და ინდივიდუალურ საინვესტიციო რეკომენდაციას არ წარმოადგენს. ინდიკატორები ისტორიულ მონაცემებს იყენებს, გვიან რეაგირებს და შეიძლება ცრუ სიგნალები წარმოქმნას. რეალური სახსრებით გამოყენებამდე წესები ისტორიულ მონაცემებზე შეამოწმეთ და რისკი შეზღუდეთ.
წყაროები
ხშირად დასმული კითხვები
რას აჩვენებს ATR მარტივი სიტყვებით?
ATR აჩვენებს საშუალო ჭეშმარიტ დიაპაზონს სანთლების არჩეული რაოდენობის მიხედვით. რაც უფრო მაღალია მნიშვნელობა, მით ფართო იყო ბოლო მოძრაობები ფასის ერთეულებში. ხაზი ითვალისწინებს წინა დახურვასთან შედარებით ფასის წყვეტებს, მაგრამ არ გვამცნობს, შემდეგი მოძრაობა ზემოთ იქნება თუ ქვემოთ. ამიტომ ATR-ს მოძრაობის ამპლიტუდის საზომად განიხილავენ: იგი გვიჩვენებს, მოძრაობის რა მარაგი უნდა ჩაითვალოს ჩვეულებრივად მოცემული ინსტრუმენტისა და ტაიმფრეიმისთვის, მიმართულების შესახებ გადაწყვეტილებას კი ფასისა და ბაზრის სტრუქტურის მიხედვით იღებენ.
რატომ არის სტანდარტული პერიოდი 14?
14-იანი პერიოდი უაილდერის კლასიკურ მიდგომაში დამკვიდრდა და პლატფორმებზე საწყის პარამეტრად გამოიყენება. RMA-ს შემთხვევაში ის ახალი დიაპაზონის წონას განსაზღვრავს, წარსული ისტორიის გავლენა კი წინა ATR-ის მნიშვნელობის მეშვეობით ნარჩუნდება. ეს თოთხმეტი სანთლისგან შემდგარი მკაცრი ფანჯარა არ არის. პერიოდი კონკრეტული ინსტრუმენტის მონაცემთა სერიაზე, მუდმივი მორგების გარეშე უნდა შემოწმდეს.
შეიძლება ორი აქტივის ATR-ის შედარება?
ნედლი მნიშვნელობების შედარება არასწორია, რადგან ATR ფასის ერთეულებში გამოისახება. ფარდობითი შედარებისთვის იყენებენ ATR%-ს, რომელიც გამოითვლება ATR-ის close-ზე გაყოფითა და 100-ზე გამრავლებით. ტაიმფრეიმი და პერიოდი ერთნაირი უნდა იყოს. ასეთ შემთხვევაში შედარება გასაგებ კითხვას პასუხობს: ერთი და მეორე ინსტრუმენტის სანთლის ჩვეულებრივი დიაპაზონი მიმდინარე ფასის რა წილს შეადგენს.
ATR-ის ზრდა ფასის ზრდას ნიშნავს?
არა. ATR ორივე მიმართულებით დიაპაზონების გაფართოებისას იზრდება. როგორც ძლიერმა ზრდამ, ისე ძლიერმა კლებამ შეიძლება ხაზი ერთნაირად ასწიოს. მიმართულებას თავად ფასის, ტრენდისა და ბაზრის სტრუქტურის მიხედვით განსაზღვრავენ. ATR-ის ზრდა მხოლოდ იმას ნიშნავს, რომ ბაზარი ჩვეულებრივზე ფართოდ მოძრაობს და ძველი დამცავი ზღვარი ასეთი ბაზრისთვის შეიძლება მეტისმეტად ვიწრო აღმოჩნდეს.
ATR-ის რა მამრავლი ავირჩიოთ სტოპ-ლოსისთვის?
უნივერსალური მამრავლი არ არსებობს. მას იდეის გაუქმების ფასის დონესთან, ტაიმფრეიმთან, აქტივსა და დასაშვებ რისკთან ერთად ამოწმებენ. თავდაპირველად წესს აფიქსირებენ, შემდეგ ისტორიული მონაკვეთების სერიაზე ამოწმებენ და ერთ ჯერზე მხოლოდ ერთ პარამეტრს ცვლიან. მეტისმეტად მცირე მამრავლი ჩვეულებრივი ხმაურის გამო გარიგებიდან გამოგაგდებთ, მეტისმეტად დიდი კი რისკს ზრდის. ამიტომ შერჩევის მიზანია ისეთი ზღვრის პოვნა, რომელიც ნორმალურ რყევებს გაუძლებს.
დაბალი ATR მალე გარღვევას გვპირდება?
დაბალი მნიშვნელობა ბოლო დიაპაზონების შეკუმშვას ადასტურებს. ის გარღვევის მომენტსა და მიმართულებას არ განსაზღვრავს. შეკუმშვა შეიძლება გაგრძელდეს, ამიტომ საჭიროა ფასით დადასტურება, დონე და დამოუკიდებელი კონტექსტი. პრაქტიკაში დაბალი ATR უფრო სასარგებლოა, როგორც რეჟიმის ცვლილების გაფრთხილება: სანამ მოძრაობის დიაპაზონი მცირეა, ფართო დიაპაზონის მქონე ბაზრისთვის გამოთვლილი ძველი მიზნები და სტოპ-ლოსები აღარ გამოდგება.
შეიძლება ATR-ის Midas-თან ერთად გამოყენება?
ვოლატილობის მასშტაბი შეიძლება Midas-ის მრავალშრიან კონტექსტს შევადაროთ. პროდუქტის წყაროში ATR მითითებულია სტოპ-ლოსის ინდივიდუალურ გამოთვლაში, თუმცა ცალკე აღებული მნიშვნელობა მთელი სისტემის სიგნალი არ არის. რისკის წესებისა და დახურულ სანთლებზე შემოწმების დაცვა კვლავ აუცილებელია.


კომენტარები
საწყისი მასალის კომენტარები არ ითარგმნება.