Birjada fyuçers nədir - sadə sözlərlə
CFTC izah edirki, fyuçerslər qiymət riskini idarə etmək və qiymət dəyişikliyinə görə ticarət üçün istifadə olunur. Bu məqsədlərin heç biri itkiləri istisna etmir.
Burada müəyyən müddəti olan müqavilələr nəzərdən keçirilir. Müddətsiz alətlərin fərqli mexanikası var və bu materialdakı ekspirasiya qaydaları onlara şamil edilə bilməz. Digər alət növləri bölməsində toplanıb: “Bazarlar və aktivlər”.
Fyuçers müqaviləsi nədən ibarətdir
Bu sahələri ayırır: Eurex spesifikasiyaların təsvirində. Qrafikdəki son əməliyyat və hesablaşma qiyməti mütləq üst-üstə düşmür.
|
Sxem 1. Spesifikasiya sahələri birlikdə yoxlanılır. Mənbə: Eurex və CME qaydalarının müstəqil şəkildə ümumiləşdirilməsi; birja kotirovkalarından istifadə olunmayıb.
Ballarla qiymət hələ hesabda neçə rublun dəyişdiyini demir. Xətti modeldə nəticə keçilən addımların sayının addım dəyərinə və müqavilələrin sayına vurulmasına bərabərdir. CME bu düsturu göstərir. Konkret alətdə valyutanı və çarpanları yoxlayın: bir bal həmişə bir minimum addıma bərabər olmur.
Təminat və variasiya marjası necə işləyir
CME ayrıca izah edir: fyuçers marjası aktivin hissəsinin hissə-hissə alınması demək deyil.
Təminatın ölçüsü riskparametrləri ilə birlikdə dəyişə bilər. NKMM bu parametrləri əqdin qiymətindən ayrıca nəzərdən keçirir. Müqavilə açıb ilkin təminat məbləğini çıxışa qədər dəyişməz hesab etmək olmaz.
Pozisiya nəticəsi mütəmadi olaraq yenidən hesablanır. Bu zaman nəticənin hesablanması ilə pulun faktiki hərəkəti fərqli vaxtlarda baş verə bilər. Moskva Birjasının vahid ticarət sessiyası rejimində yenidən qiymətləndirmə və pul icrası ayrılmışdır. Vəsaitlərin məhz müştəri hesabında əks olunma müddətlərini brokerin reqlamentində dəqiqləşdirin.
Qiymət dəyişməyib, amma zəmanət təminatı artıbsa
Təminat tələbinin artması ilə mövqe üzrə zərər eyni şey deyil. CME izah edir ki, volatillik artdıqda marja tələbləri yüksələ bilər. Vəsait ehtiyatını yoxlamaq üçün qiymət dəyişikliyini və zəmanət təminatındakı dəyişikliyi ayrıca hesablamaq faydalıdır.
Ayrıca bir tədris nümunəsinə baxaq: hesabda 30 000 rubl var, bir mövqe üçün 15 000 rubl ayrılıb. Başqa mövqelər və sifarişlər yoxdur, komissiyaları nəzərə almırıq. Tutaq ki, hesablaşma qiyməti hələ dəyişməyib, amma təminat tələbi 20 000 rubla yüksəlib.
| Tədris modelində göstərici | Zəmanət təminatı artmazdan əvvəl, rubl | Zəmanət təminatı artdıqdan sonra, rubl |
|---|---|---|
| Hesabdakı vəsait | 30 000 | 30 000 |
| Tələb olunan təminat | 15 000 | 20 000 |
| Təminatdan artıq qalan vəsait | 15 000 | 10 000 |
Beş min ticarət zərərinə çevrilməyib: bu məbləğ indi təminata ayrılıb. Amma ehtiyat azalıb. Daha sonra bu mövqe üzrə 4000 rubl zərər hesaba alınarsa, vəsait 26 000 rubl, dəyişməz qalan yeni zəmanət təminatından artıq vəsait isə 6000 rubl olacaq. Bu, eyni məbləğin iki dəfə silinməsi deyil, iki fərqli dəyişikliyin ardıcıl hesablanmasıdır.
Real ticarət terminalında istifadəyə açıq vəsaitin göstəricilərinin adları və tərkibi fərqli ola bilər: açıq sifarişlər, digər mövqelər və brokerin qaydaları buna təsir edir. Əməliyyatdan əvvəl brokerin hansı göstəricini təminat tələbi ilə müqayisə etdiyini, təminata nə vaxt yenidən baxdığını və çatışmazlıq yarandıqda nə etdiyini öyrənin. Cədvəl təhlükəsiz ehtiyat səviyyəsini müəyyən etmir və mövqenin məcburi bağlanma qiymətini hesablamır. Buradakı bütün məbləğlər şərtidir; qüvvədə olan zəmanət təminatına konkret müqavilə seriyası üzrə baxmaq lazımdır.
Fyuçersdə leverage niyə yaranır
Tutaq ki, tədris pozisiyası 100 000 rubla uyğundur, təminat 15 000, hesabda isə 30 000 var. Pozisiyanın təminata nisbəti təxminən 6,67; bütün hesaba nisbəti isə 3,33 təşkil edir. Bunlar real brokerin seçilmiş parametrlərini təsvir etmir.
Belə xətti model üçün qiymətin pozisiyaya əks istiqamətdə 1% hərəkəti 1000 rubl zərər verir: təxminən 6,67% şərti təminat və ya 3,33% ilkin hesab. Nə təminatın ölçüsü, nə də “leverage” yazısı öz əqd üzrə risk hesablamanızı.
Risklər və məhdudiyyətlər
İlkin marjadan artıq itki ehtimalı barədə CFTC xəbərdarlıq edir.
Stop-loss stop-loss da istədiyiniz qiymətdə çıxışa zəmanət vermir. Likvidlik, qiymət boşluğu və icra şərtləri nəticəyə təsir edir. Material mexanizmi izah edir, lakin sizin üçün aləti, pozisiya həcmini və ya icazə verilən itkini seçmir. Tədris rəqəmləri hər hansı müqavilənin cari şərtlərini təsvir etmir; material investisiya tövsiyəsi deyil.
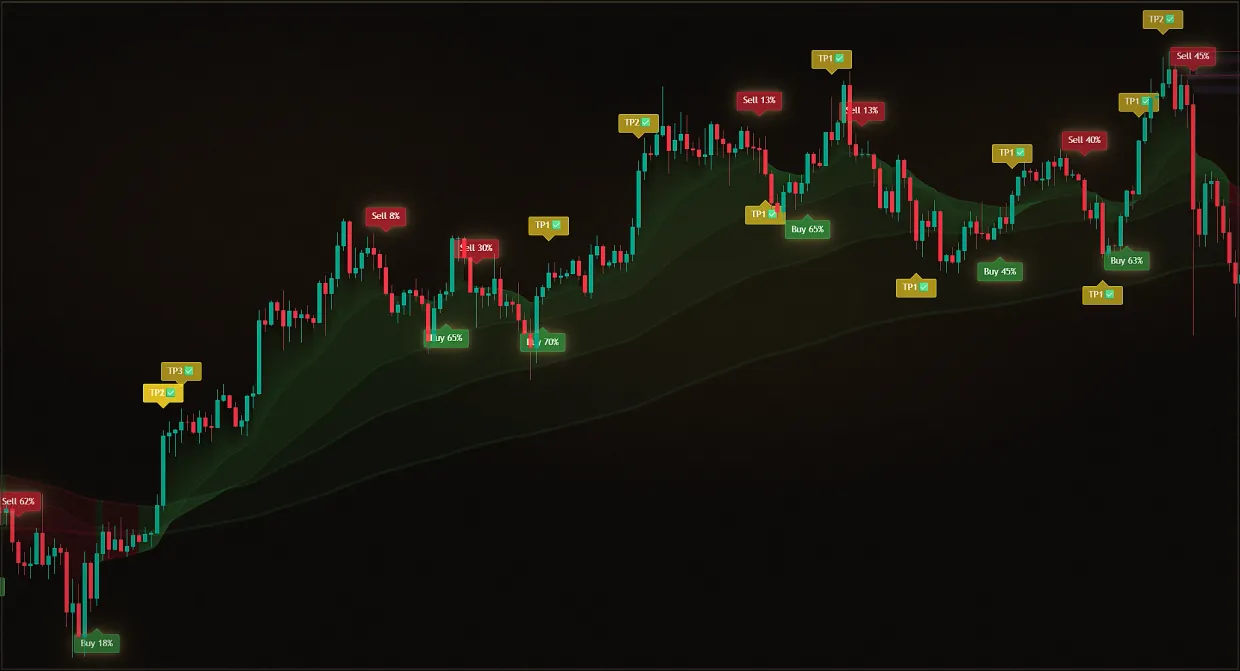
Kontraktın mexanikası aydın olduqda, növbəti addım qrafikdəki işarələməni pul ifadəsində risklə əlaqələndirməkdir. Midas TradingView qrafikində siqnalı, stopu və hədəfləri göstərir. Stopa qədər olan məsafəni addımın dəyəri və kontraktların sayı vasitəsilə yenə də pul ifadəsinə çevirmək, təminat məbləğini isə brokerdə yoxlamaq lazımdır: işarələmə bu hesablamaları əvəz etmir.
İstifadə tarixində nə baş verir
Ticarətin sonuna qədər mövqe ilə nə edəcəyinizi seçin:
- Eyni seriya və müvafiq həcm üzrə əks əməliyyatla onu bağlayın.
- Mövqenin köçürülməsi lazımdırsa, cari seriyanı bağlayın və növbəti seriyanı açın.
- Pul və ya aktiv tələblərini əvvəlcədən yoxlayaraq müqaviləni icraya qədər saxlayın.
CME Group-un müqavilənin köçürülməsi ilə bağlı izahında bu iki əməliyyatdır: köhnə seriyadan çıxış və yeni seriyaya giriş. Seriya qiymətləri və əməliyyat xərcləri fərqlənə bilər.
|
Sxem 2. Növbəti seriyanı almaq özlüyündə əvvəlkini bağlamır. İcra qaydası və xərclər ayrıca yoxlanılır. Mənbə: CME müqavilənin köçürülməsi haqqında.
Moskva Birjası konkret fyuçersin spesifikasiyasına istinad edir, buna görə də ümumi qayda kimi “həmişə üçüncü cümə” kifayət deyil.
Hesablaşdırma və təhvil verən fyuçers: fərq nədir
| Şərt | Hesablaşdırma | Təhvil verən |
|---|---|---|
| İcra zamanı nə baş verir | Yekun pul hesablaşması | Aktivin təhvil verilməsi və müqavilə qaydalarına uyğun ödəniş |
| Əvvəlcədən nə yoxlamaq lazımdır | Yekun hesablaşmanın düsturu və qiyməti | Hansı pullar və ya aktivlər lazımdır, broker təhvilə icazə verirmi |
| Nəyi fərz etmək olmaz | Zərər riskinin yox olduğunu | İlkin GO-nun icra üçün kifayət edəcəyini |
Fərqin mənbəyi - Moskva Birjasının icra qaydası.
Açılışdan bağlanışa qədər əqdlər nümunəsi
Bu sintetik nümunədir, real kotirovkalar deyil. Bir şərti xətti hesablaşdırma müqaviləsi 100 000 punktla alınır, bir punkt bir rubl dəyərindədir. Hesabda 30 000 rubl var; şərti GO 15 000 dəyişmir. Komissiyalar, vergilər, sürüşmə və valyuta yenidən qiymətləndirilməsi yalnız hesabı izah etmək üçün istisnadır.
| Mərhələ | Qiymət, punktlar | Mərhələnin nəticəsi, rubl | Nəticə nəzərə alınmaqla vəsaitlər, rubl |
|---|---|---|---|
| Alışın açılması | 100 000 | 0 | 30 000 |
| İlk yenidən qiymətləndirmə | 102 000 | +2000 | 32 000 |
| İkinci yenidən qiymətləndirmə | 97 000 | -5000 | 27 000 |
| Eyni seriyanın satışı ilə bağlanması | 99 000 | +2000 | 29 000 |
Cədvəl mərhələlərin iqtisadi nəticəsini göstərir, konkret saniyədə çıxarmaq üçün mövcud qalığı deyil. Pul hesablaşması hesab reqlamentinə uyğundur. Bu yeganə mövqe üzrə bütün hesablaşmalar tamamlandıqdan sonra onun təminatı azad edilir.
|
Sxem 3. Yuxarıdakı cədvəldən müəllif tədris modeli. Bütün məbləğlər şərtidir; klirinq cədvəli və real kotirovkalar burada təsvir olunmayıb.
Mərhələlər üzrə yoxlama: 2000 - 5000 + 2000 = -1000 rubl. Girişdən çıxışa qədər yoxlama: (99 000 - 100 000) × 1 = -1000 rubl. Bu eyni zərərdir. Hesabın nəticəsi: 30 000 - 1000 = 29 000 rubl. Buna əlavə olaraq 15 000 “qayıdan GO” əlavə etmək ikiqat hesablama olardı.
Yeni başlayanlar üçün fyuçerslərin əsas riskləri
ICE gün ərzində marja nəzarətini təsvir edir; öz brokerinizin rejimini ayrıca yoxlayın. FINRA likvidlik riskini qeyd edir.
Uyğundur, əgər
- Təminatı xərcdən fərqləndirmək
- Ardıcıl nəticələri giriş və çıxış fərqi ilə yoxlamaq
- GO-nun sərbəst buraxılmasını mənfəətdən ayırmaq
Uyğun deyil, əgər
- Real mövqe üçün təhlükəsiz ölçü seçmək
- Məcburi bağlanmanın dəqiq qiymətini hesablamaq
- Mövcud GO və konkret müqavilənin təqvimini öyrənmək
Kart 4. Öz tədris nümunəsinin tətbiq sahəsi. Real alətin şərtləri spesifikasiyadan və brokerin reqlamentindən götürülür.
Bu yoxlamaları köçürün ticarət planına: dəqiq seriya, müddət, addım dəyəri, itki limiti, GO artdıqda və bağlana bilmədikdə hərəkətlər. Ən azı bir şərt aydın deyilsə, əvvəlcə cavabı platformanın və brokerin sənədlərində tapın.
Mənbələr
- CFTC: fyuçers ticarətinin əsasları və fyuçers hesabı üzrə öhdəliklər.
- CME: təminat, nəticənin hesablanması, ekspirasiya və köçürmə.
- Eurex: spesifikasiya sahələri.
- Moskva Birjası: vahid ticarət sessiyası, fyuçerslərin icrası, müddətli bazar üzrə FAQ.
- NKM: risk parametrləri.
- ICE: klirinq risklərinin idarə edilməsi.
- FINRA: fyuçerslər və əmtəə alətləri.
- Mənbələrin ilkin yoxlanması 30 avqust 2026 tarixində aparılıb. 29 sentyabr 2026 tarixində yeniləmə zamanı CME-nin təminat və nəticənin hesablanması barədə izahları, eləcə də CFTC-nin öhdəliklər və risklər haqqında materialları yenidən yoxlanılıb. Xarici platformaların qaydaları konkret Rusiya brokerinin şərtləri kimi deyil, mexanizmi izah etmək üçün təqdim olunur. Rəqəmsal model bu məqalə üçün hazırlanıb və real ticarətin nəticəsini əks etdirmir.
Tez-tez verilən suallar
Sadə sözlərlə birjadakı fyuçerslər nədir?
Bunlar əsas aktiv, əməliyyat qiyməti və nəzərdə tutulmuş icra üsulu üzrə öhdəlikləri olan birja müqavilələridir. Mövqe müddətin sonuna qədər mənfəət və ya zərər verə bilər. Təminat öhdəliklərin saxlanması üçün lazımdır, lakin riskin bu məbləğlə məhdudlaşdığı anlamına gəlmir. Bu materialda müddətli müqavilələr izah olunub; müddətsiz alətlərin qaydaları ayrıca öyrənilməlidir.
Təminat necə hesablanır?
Tələb risk parametrləri və mövqenin tərkibi ilə bağlıdır; konkret məbləğ seçilmiş seriya üçün brokerdə baxılır. Daxil olduqdan sonra dəyişə bilər. Moskva Birjasının müddətli bazar üzrə FAQ-da bu məsələ ayrıca izah olunub. Nümunəmizdəki şərti 15 000 rubl GO hesablanması üçün düstur deyil və onun cari ölçüsünü göstərmir.
Törəmə alətlərin hansı riskləri var?
Qiymət dəyişikliyindən əlavə, bu, təminatın çatışmazlığı, mövqenin bağlanmasında çətinliklər və icra zamanı öhdəliklərdir. Belə bir sual Moskva Birjasının FAQ-da var. Fyuçers üçün qiymət hərəkətini əvvəlcədən pula çevirmək və broker tələbləri artdıqda nə baş verəcəyini yoxlamaq xüsusilə vacibdir. Stop və ya ilkin GO göstərilməsi özlüyündə maksimum zərəri müəyyən etmir.