Açar dərəcə nədir və onun yenidən maliyyələşdirmə dərəcəsindən fərqi nədir
Pul-kredit siyasəti qlossarında tənzimləyici onu belə adlandırır: Rusiya Bankının pul-kredit siyasətinin əsas aləti, onu Direktorlar Şurası ildə səkkiz dəfə müəyyən edir. Daha sadə izah inflyasiyaya təsir bölməsindədir: bu, Rusiya Bankının kommersiya bankları ilə qısamüddətli əməliyyatlar apardığı faiz dərəcəsidir.
Bütün sonrakı söhbət buradan qaynaqlanır. Bank mal satmır və mağazalarda qiymət təyin etmir. O, bank sistemi üçün qısa pulların qiymətini təyin edir və sonra bu qiymət iqtisadiyyata özü yayılır.
İkinci ad çoxlarını çaşdırır. Yenidən maliyyələşdirmə dərəcəsi və açar dərəcə bu gün eyni rəqəmdir. 1 yanvar 2016 tarixindən etibarən yenidən maliyyələşdirmə dərəcəsinin müstəqil dəyəri müəyyən edilmir, qərar Rusiya Bankının 11 dekabr 2015 tarixli № 3894-U Təlimatı ilə rəsmiləşdirilib. Statistika səhifəsində qeyd var: dəyər müvafiq tarixə Rusiya Bankının açar dərəcəsinin dəyərinə uyğundur. Buna görə də "açar yenidən maliyyələşdirmə dərəcəsi" sorğusu özünə cavab verir: əgər şəxs cərimə və ya faiz hesablamaq üçün yenidən maliyyələşdirmə dərəcəsini axtarırsa, eyni rəqəmi götürür. Onun vergilərdə necə tətbiq olunduğunu tənzimləyicinin saytı deyil, Vergi Məcəlləsi müəyyən edir və bu ayrıca mövzudur.
Daha bir qarışıqlığı dərhal aradan qaldıraq. Treyderlikdə "dərəcə" sözü tez-tez mövqe ölçüsünü, bankda isə depozit üzrə faizi bildirir. Bu məqalədə Mərəzi Bankın dərəcəsi və Rusiya Bankının dərəcəsi yalnız mərkəzi bankın açar dərəcəsini bildirir.
Dərəcə ilə bağlı qərarı kim və necə qəbul edir
Pul-kredit siyasəti üzrə planlı iclaslar ildə səkkiz dəfə keçirilir. 2026-ci il üçün təqvim belədir: 13 fevral, 20 mart, 24 aprel, 19 iyun, 24 iyul, 11 sentyabr, 23 oktyabr və 18 dekabr. 4 oktyabr 2026-ci il tarixinə növbəti planlı iclas 23 oktyabra təyin edilib. Əvvəlki 11 sentyabr iclasında dərəcə 14,00% səviyyəsində saxlanılmışdır.
Günün reqlamenti iclasdan iclasa təkrarlanır. Mətbuat buraxılışının dərc olunma vaxtı Moskva vaxtı ilə 13:30, mətbuat konfransının başlama vaxtı isə 15:00-dır. Yəni həm gün, həm də bazara yeni məlumatın gələcəyi təxmini dəqiqə əvvəlcədən məlumdur. Qrafikə baxan insan üçün bu nadir lüksdür: dəqiq tarix və vaxtı olan hadisə.
Açar dərəcə ilə bağlı qərarın özü üç növ olur: artırmaq, azaltmaq və ya saxlamaq. Saxlama da qərardır və iştirakçılar başqasını gözləyirdisə, bazara dəyişiklikdən az təsir göstərə bilməz. Burada sadə bir şeyi başa düşmək vacibdir. Bazar elan edilmiş rəqəmlə artıq qiymətə daxil edilmiş arasındakı fərqə baxır.
Tənzimləyici qərarların tarixini yaxınlıqda dərc edir. Açar dərəcə dəyərləri silsiləsi 17 sentyabr 2013 tarixindən etibarən mövcuddur və ondan görünür ki, diapazon çox geniş ola bilər: 16 dekabr 2014 tarixində dərəcə əvvəlki 10,50%-dən illik 17,00%-ə qaldırılıb, 28 fevral 2022 tarixində isə illik 20%-ə. Açar dərəcə sabit kəmiyyət deyil və onun hərəkəti qəza deyil, normal iş rejimidir.
İstinad iclasının adi iclasdan fərqi nədir
2026-ci ildə 13 fevral, 24 aprel, 24 iyul və 23 oktyabr iclasları əsas iclas kimi təyin edilmişdi. Adi günlərdə qərar və izahat olan press-reliz çıxır. Əsas iclas buna uçot dərəcəsinin proqnozlaşdırılan trayektoriyasını ehtiva edən ortamüddətli proqnozu əlavə edir, bu proqnoz üçün ayrıca şərh isə təqvimlə təyin olunmuş tarixdə çıxır.
Qrafik oxucusu üçün fərq sadədir. Adi gündə bazar bir yeni rəqəm və mətn alır. İstinad günündə o, həm də bir neçə il irəliyə baxış çərçivəsi alır: tənzimləyicinin inflyasiyanı, iqtisadiyyatı və dərəcə dəhlizinin özünü necə gördüyü. Buna görə də məhz istinad günləri qonşu iclaslardan daha geniş şamlar verir.
Proqnoz trayektoriyası vəd deyil. Bu, əsas ssenari üzrə şərti bir şəkildir və mərkəzi banklar bu barədə birbaşa deyirlər. Rusiya Bankı gələcək addımlar haqqında siqnalını belə təsvir edir: o, tənzimləyicinin sərt öhdəliyi deyil və onun yerinə yetirilməsi vəziyyətin əsas proqnoz üzrə inkişaf edib-etməyəcəyindən asılıdır. Məntiq hər yerdə eynidir və proqnozu şəxsi plana fakt kimi köçürmək olmaz.
Tənzimləyicinin saytında “əsas iclaslar” haqqında ayrıca səhifə yoxdur, təsvir qərarların qəbulu bölməsində və təqvimdə yerləşir. Əsas iclas işarəsi birbaşa təqvimdədir və tarixdən əvvəl ona baxmaq lazımdır.
Mətbuat buraxılışını, siqnalı və müzakirə xülasəsini necə oxumaq lazımdır
Başlayaq yeni başlayanları çaşdıran abbreviaturanın izahı ilə. Baza bəndi, həmçinin b.b. kimi də tanınır, faiz bəndinin yüzdə biridir. Tənzimləyici qərarlarının başlıqlarında bundan istifadə edir: məsələn, 24 iyul 2026 il tarixində əsas dərəcəni 25 b.b. azaltmaq qərarı qəbul edilib, illik 14,00%-ə qədər, 12 sentyabr 2025 il tarixində isə ifadə “100 b.b., illik 17,00%-ə qədər” olub, yəni 18,00%-dən 17,00%-ə keçid. Tənzimləyicinin baza bəndi haqqında ayrıca lüğət məqaləsi yoxdur, lakin hesab başlıqlarda birbaşa görünür: 100 b.b. bir faiz bəndinə bərabərdir.
İkinci təbəqə siqnaldır. Tənzimləyici bunu belə təsvir edir: siqnal proqnozun baza ssenarisi həyata keçərsə, əsas dərəcənin gələcək trayektoriyasının təxmini qiymətini verir. Siqnalın ifadəsi bəzən qərarın özündən daha vacibdir, çünki o, növbəti aylar üçün gözləntiləri dəyişir.
Üçüncü təbəqə daha sonra gəlir. Uçot dərəcəsinin müzakirəsinin xülasəsi ayrıca dərc olunur, bu təcrübə 2024-cü ilin fevralından davam edir. 2026-cı il sentyabrın 11-də keçirilən iclas üzrə sənəd 12 gün sonra, sentyabrın 23-də çıxdı. Buna görə də "bir həftə sonra" bələdçisi çox kobuddur: dəqiq tarixə təqvimdə baxılır. Orada hansı variantların nəzərdən keçirildiyi və hansı dəlillərin gətirildiyi görünür və bu, qərarların məntiqini təxmin etmək əvəzinə, anlamaq üçün ən yaxşı materialdır.
Həftələr əvvəl
Təqvimdə tarix
İclas günü əvvəlcədən dərc olunur, əsas iclas işarəsi də
13:30 Moskva vaxtı ilə
Qərar ilə mətbuat buraxılışı
Rəqəm, baza bəndlərində dəyişiklik və siqnal
13:30 Moskva vaxtı ilə
Ortamüddətli proqnoz
Baza günündə; proqnozla bağlı şərh daha sonra çıxacaq
15:00 Moskva vaxtı ilə
Mətbuat konfransı
Sədr tərəfindən canlı yayımda ictimai bəyanat
Təqvim üzrə
Müzakirə xülasəsi
11 sentyabr 2026-ci ildən sonra 23 sentyabrda çıxdı
Sxemin mənbəyi: reqlament və iclas təqvimi Rusiya Bankı, qərar qəbulu prosedurunun təsviri bölməsində qərar necə qəbul edilir.
FED-in, ECB-nin və dünyada əsas faiz dərəcələri
"FED dərəcəsi nədir" sorğusuna, Rusiya uçot dərəcəsi ilə bağlı sual qədər tez-tez rast gəlinir. Federal fondlar dərəcəsi, ingiliscə federal funds rate, banklararası gecəlik borclanma dərəcəsidir. Açıq Bazar Komitəsi, FOMC, siyasət kursunu bu dərəcə üzrə hədəf diapazonu vasitəsilə dəyişir. 16 sentyabr 2026-ci il tarixli qərara əsasən hədəf diapazonu 25 baza bəndi artırılaraq illik 3,75-4,00%-ə çatdırılmışdır. Bu, 4 oktyabr 2026-ci il tarixinə olan aktual dəyərdir; növbəti qərar zamanı onu köhnə məqalədən köçürmək deyil, yenidən yoxlamaq lazımdır.
FED-in öz qaydası var. Planlı iclaslar da ildə səkkizdir, 2026 ilin təqvimi: 27-28 yanvar, 17-18 mart, 28-29 aprel, 16-17 iyun, 28-29 iyul, 15-16 sentyabr, 27-28 oktyabr və 8-9 dekabr. Bəyanat Nyu-York vaxtı ilə 14:00-də dərc olunur, iclas protokolları isə qərar günündən üç həftə sonra çıxır. İldə dörd dəfə iclasa iqtisadi proqnozların xülasəsi əlavə olunur, onun içində iştirakçıların faiz dərəcəsi səviyyəsi ilə bağlı qiymətləndirmələri olan məşhur nöqtə diaqramı yerləşir. Müəlliflərin özləri xəbərdarlıq edirlər: bu proqnozlar əhəmiyyətli qeyri-müəyyənliklə müşayiət olunur.
Avropa Mərkəzi Bankının birdən-birə üç uçot dərəcəsi var: depozit, əsas yenidən maliyyələşdirmə əməliyyatları və marja kredit dərəcəsi. 16 sentyabr 2026-ci il tarixindən etibarən onlar müvafiq olaraq 2,50%, 2,65% və 2,90% təşkil edir. Qərarlar təxminən altı həftədən bir qəbul edilir və Mərkəzi Avropa vaxtı ilə 14:15-də dərc olunur. Üçüncü yurisdiksiyanı müqayisə etmək üçün: İngiltərə Bankı 17 sentyabr 2026-ci il tarixində dərc edilmiş qərarı ilə Bank Rate dərəcəsini 3,75% səviyyəsində saxladı. Bütün bu dəyərlər 4 oktyabr 2026-ci il tarixində yoxlanılmışdır.
Dünyada uçot dərəcələri yalnız səviyyəsinə görə deyil, həm də məqsədinə görə fərqlənir. Rusiya Bankının inflyasiya hədəfi illik 4% yaxınlığında, FED-in hədəfi şəxsi istehlak xərcləri qiymət indeksi üzrə 2% səviyyəsində, AMB-nin isə ortamüddətli dövr üçün simmetrik 2% müəyyən edilmişdir. İnflyasiya nəzərə alınmadan ölkələr üzrə uçot dərəcələrini müqayisə etmək mənasızdır. Eyni zamanda mərkəzi bankın hədəfi ilə artıq ölçülmüş inflyasiya fərqli rəqəmlərdir: bir ölkə üçün cari inflyasiyanı, digəri üçün hədəfi tətbiq edərək ədalətli müqayisə aparmaq olmaz. Əvvəlcə müqayisə edilə bilən göstərici və dövr seçilir, sonra hər bir iqtisadiyyatdakı dərəcə və şərtlərə baxılır.
Niyə istiqrazlar ilk reaksiya verir
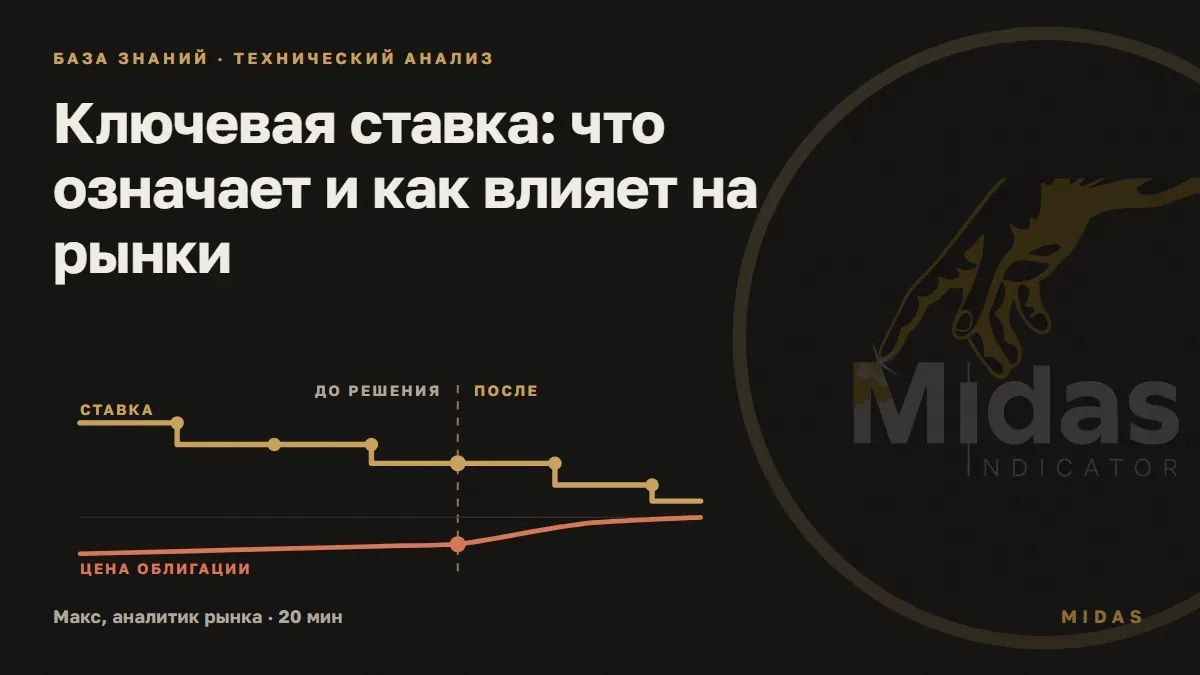
Sabit kuponlu qiymətli kağızlar üçün əlaqə birbaşa təsvir edilmişdir. SEC faiz riski bülletenində yazır ki, bazar faiz dərəcələri və istiqraz qiymətləri adətən əks istiqamətlərdə hərəkət edir və bazar dərəcələri artdıqda sabit kuponlu istiqrazların qiymətləri düşür. Faiz risk bütün istiqrazlar üçün ümumidir, o cümlədən ABŞ dövlət kağızları üçün.
Səbəb sadədir. Kupon artıq kağızda yazılıb və dəyişmir. Əgər yeni buraxılışlar daha çox gəlir verməyə başlayırsa, əvvəlki kuponlu köhnə kağız daha az maraqlı olur və bazar onu qiymət vasitəsilə bərabərləşdirir. Bunun üçün ayrıca emosiya lazım deyil.
Qiymətin nə qədər güclü hərəkət etdiyini dürüstlük göstərir. FINRA qaydanı belə formalaşdırır: dərəcə bir faiz bəndi dəyişdikdə istiqrazın qiyməti əks istiqamətdə təqribən faizlə dürüstlük dəyəri qədər dəyişir. Dürüstlük 10 və dərəcələrin bir faiz bəndi artması qiymətdə təxminən mənfi 10% verir. Ödənişə qədər müddət nə qədər uzun olarsa, dürüstlük bir o qədər yüksək olur və kupon nə qədər yüksək olarsa, o, bir o qədər aşağı olur. Digər şərtlər eyni olduqda, sabit kuponlu uzunmüddətli OFZ-lər qısamüddətlilərə nisbətən daha həssasdır. Lakin Mərkəzi Bankın dərəcəsi və konkret buraxılışın bazar gəlirliliyi eyni şey deyil: gözləntilər artıq qiymətə daxil edilmişdir və ona kredit riski və likvidlik də təsir edir. Floaterlərdə kupon dəyişir, buna görə də eyni qiymətləndirməni onlara tətbiq etmək olmaz.
Bunu bütövlükdə iki alətlə görmək olar. RGBI indeksi Moskva Birjasının dövlət istiqrazları üzrə qiymət indeksidir, Rusiya dövlət borcu bazarının əsas göstəricisidir, bir ildən çox dürasiyası olan ən likvid OFZ-ləri əhatə edir və ticarət saatlarında real vaxt rejimində hesablanır. Kuponsuz gəlirlilik əyrisi gəlirliliyi birbaşa müddətlər üzrə göstərir: Rusiya Bankı onu üç aydan otuz ilə qədər müddətlər üçün dərc edir və 4 sentyabr 2026 tarixinə əyri üzrə dəyərlər illik 13,28%-dən 16,24%-ə qədər diapazonda yerləşirdi.
Daha az dürüstlük: daha zəif reaksiya
Daha çox dürüstlük: daha güclü reaksiya
- 1.Qısa buraxılışlar
- 2.Əyrinin orta hissəsi
- 3.Uzun buraxılışlar
Sxemin mənbəyi: materiallarda dürasiya qaydası FINRA və faiz riski haqqında bülleten SEC.
Dərəcə səhmləri necə yenidən qiymətləndirir
Birinci kanal risksiz dərəcədir. Qısa dövlət kağızlarının gəlirliliyi istinad nöqtəsi kimi işləyir: o, minimal kredit riski olan investisiyanın gəlirliliyini göstərir. Bu istinad dəyəri artdıqda, şirkətin gələcək mənfəəti daha sərt qiymətləndirilir, çünki daha sakit alternativ daha maraqlı olur. Xüsusilə əsas mənfəəti uzaq gələcəkdə gözlənilən kağızlar həssasdır.
İkinci kanal şirkətin özündən keçir. Mərkəzi Bankın dərəcəsi kreditlərin dəyərinə təsir edir, yəni borc xidmətinə, genişlənmə planlarına və dövriyyə kapitalına təsir edir. Böyük borc yükü olan biznes dəyişikliyi borcu olmayan biznesdən daha tez hiss edir.
Üçüncü effekt dolayıdır və çox vaxt qiymətləndirilmir. Depozitlərin və istiqrazların yüksək gəlirliliyi səhmlərin dividend gəlirliliyi ilə fərdi investorun pulu üçün rəqabət aparır. Burada avtomatika və cədvəl yoxdur, bu, tələbin formalaşdığı şərtlərdən yalnız biridir.
Məhz buna görə səhmlər tənzimləyicinin dərəcəsi ilə istiqrazlardan daha zəif bağlıdır. Qərar günü səhm indeksi istənilən istiqamətdə gedə bilər, çünki gözləntilər artıq qiymətdə əks olunub və qərarla birlikdə siqnal da gəlir. Tənzimləyicilərin keçmiş nəticələr haqqında ifadəsini xatırlamaq faydalıdır: hər hansı bir investisiya kimi, keçmiş gəlirlilik gələcək uğuru zəmanət etmir. Bir iclasa bir reaksiya qayda deyil və onun əsasında növbəti dəfə gözləntisi qurula bilməz. Sual daha genişdirsə, əsas dərəcə investisiyalara ümumilikdə necə təsir edirsə, cavab eynidir: o, aktivlərin müqayisə şərtlərini dəyişir, nəticəni təyin etmir.
Valyuta məzənnəsi ilə nə baş verir
Rusiya Bankı mexanikanı birbaşa təsvir edir. Əsas dərəcə ilə birlikdə bazar faiz dərəcələri də dəyişir. Bu, rubl aktivlərinə investisiyaların digər valyutalardakı maliyyə alətlərinə qarşı cəlbediciliyinə təsir edir. Rubl alətlərinə tələb dəyişir, onunla birlikdə rublun məzənnəsi də dəyişir. Sonra məzənnə özü daxili qiymətlərin formalaşmasında əhəmiyyətli amilə çevrilir və tənzimləyici məzənnənin ölkə daxilindəki qiymətlərə bu təsirini ötürmə effekti adlandırır.
Vacibdir ki, valyuta kanalı yeganə və təcrid olunmuş deyil. Tənzimləyici transmissiya mexanizminin kanallarını siyahı ilə sadalayır: faiz, kredit, valyuta, balans, inflyasiya gözləntiləri kanalı və digərləri. Onlar eyni vaxtda və müxtəlif sürətlə işləyirlər.
Digər mərkəzi bankların qərarlarının məntiqi eynidir, buna görə ABŞ Federal Ehtiyat Sisteminin dərəcəsi valyuta bazarına qlobal təsir göstərir. FED bunu belə təsvir edir: federal fondlar üzrə dərəcənin dəyişməsi digər qısa dərəcələrə, valyuta məzənnələrinə və uzun dərəcələrə təsir edən hadisələr zəncirini işə salır.
Burada müddətlər heç vaxt dəqiq olmur və bunu mərkəzi bankların özləri də deyir. ECB açıq şəkildə xəbərdarlıq edir ki, transmissiya uzun, dəyişkən və qeyri-müəyyən gecikmələrlə xarakterizə olunur və qərarların dəqiq təsirini proqnozlaşdırmaq çətindir. Fed öz strategiyasının mətnində gecikməni etiraf edir. Buradan praktiki nəticə çıxır: təqvim qərar tarixini verir, lakin qərarın mağazadakı qiymətlərə çatacağı tarixi vermir.
- 1
Faiz qərarı
13:30 Moskva vaxtı ilə rəqəm və siqnalı olan mətbuat buraxılışı
- 2
Banklararası faiz dərəcələri
Günlük faiz dərəcələri demək olar ki, dərhal dəyişir
- 3
Maliyyə bazarı
İstiqrazlar, gəlir əyrisi, məzənnə, səhmlər
- 4
Bank məhsulları
Kredit və depozit faizləri yaxınlaşır
- 5
İnsanların davranışı
Borc almaq, investisiya etmək və qənaət etmək hazırlığı
- 6
İnflyasiya
Təsir bir gündə deyil, aylarla artır
Sxemin mənbəyi: transmisyon mexanizminin və onun kanallarının təsviri Rusiya Bankı və pul-kredit siyasəti qlossarisi.
Faiz dərəcəsi depozitlərə, kreditlərə və ipotekaya necə çatır
Rusiya Bankının təsvirinə görə, əsas dərəcənin dəyişməsi banklararası kredit bazarının birgünlük dərəcələrini demək olar ki, ani hərəkət etdirir. Sonra təsir maliyyə bazarının digər seqmentlərinə, daha sonra kredit və depozit dərəcələrinə keçir. Və yalnız bundan sonra insanların borc götürməyə, investisiya etməyə və qənaət etməyə hazırlığına çatır.
Buradan sadə praktik nəticə çıxır. Tənzimləyicinin dərəcəsi ilə depozitlər əlaqəlidir, lakin bərabər deyil: bank əmanətçilərin pulları üçün rəqabəti, öz likvidliyini və məhsulun müddətini də nəzərə alır. Adi bazar kreditinin qiymətində əlavə olaraq borcalanın riski və bankın xərcləri də var, buna görə də o, tənzimləyicinin dərəcəsindən nəzərəçarpacaq dərəcədə yüksəkdir.
İpoteka ayrıca dayanır: orada uzun müddət, girov və çox vaxt öz qaydaları ilə yaşayan dövlət proqramları var. 25 b.f. azalmanın dərhal ipoteka təklifində eyni 25 b.f. verəcəyini gözləmək lazım deyil.
Və cərimə və ya vergi hesablamaq üçün yenidən maliyyələşdirmə dərəcəsini axtaranlar üçün daha bir detal. Rəqəm eynidir, lakin bu rəqəmin tətbiqi qanunla tənzimlənir, bankın qərarı ilə deyil. Əvvəlcə normaya baxırıq, sonra tənzimləyicinin seriyasından lazım olan tarixə dəyəri götürürük.
İqtisadi təqvimdə faiz dərəcəsi qərarını necə tapmaq olar
İlkin mənbə həmişə daha yaxşıdır. Rusiya Bankının mətbuat açıqlamalarına keçidləri olan iclas təqvimi var, FED-in FOMC təqvim səhifəsi var, ECB-nin İdarəetmə Şurasının iclaslarının ayrıca təqvimi var. Yalnız bir tənzimləyici lazımdırsa, ora getmək lazımdır.
Bütün dünya bir anda lazım olduqda, iqtisadi təqvim işləyir. TradingView təqvimində hadisənin Actual, Forecast və Prior sahələri var, yəni faktiki dəyər, gözlənilən və əvvəlki, hər hadisəyə isə əhəmiyyət səviyyəsi təyin edilib. Ölkələr, əhəmiyyət, faiz dərəcələri daxil olmaqla kateqoriyalar, dövr və saat qurşağı üzrə filtrlər var. Mərkəzi bankların qərarları orada açıq şəkildə sadalanıb: Fed interest rate decision, ECB interest rate decision, İngiltərə Bankı, Kanada Bankı, Yaponiya Bankı.
Təqvimin əsas tələsi vaxtdır. Qərar tənzimləyicinin yerli vaxtı ilə dərc olunur: Moskvada 13:30, Nyu-Yorkda 14:00, Frankfurtdə 14:15. Yay vaxtına keçid Amerika hadisəsinin Moskva vaxtını bir saat dəyişir və şəxsi plandakı qeyd bundan sonra səhv ola bilər. Qrafikdə saat qurşaqlarını diqqətlə necə uyğunlaşdırmaq barədə ayrıca bir izah var: ticarət sessiyaları göstəricisi və yay vaxtına keçid.
Daha bir nüans: gələcək dərəcə ilə bağlı gözləntilər əvvəlcədən törəmə alətlərlə satılır və buna görə də bazar tez-tez hadisənin özündən əvvəl hərəkət edir. Mövzu tanış deyilsə, əvvəlcə baxmağa dəyər: birjada fyuçerslər necə işləyir. Faiz dərəcəsi iclası, istər Mərkəzi Bankın, istərsə də FED-in iclası olsun, bazar üçün heç vaxt "gözlənilmədən" gəlmir: yalnız gözlənti ilə fərq gözlənilməz ola bilər.
Qarışdırılmamalı olan üç tarix
Faiz dərəcəsi ilə bağlı bir xəbərin bir neçə tarixi ola bilər. Birincisi qərar günüdür: məhz bu zaman bazar yeni rəqəm və siqnal alır. İkincisi yeni səviyyənin qüvvəyə minmə tarixidir. Üçüncüsü müzakirə xülasəsinin, əsas iclaslar üçün isə proqnoza şərhin açıqlanmasıdır. Bu sənədlər izahatı tamamlayır, lakin faiz dərəcəsi ilə bağlı yeni bir qərara çevrilmir.
Bunun nümunəsi Rusiya Bankının təqvimində artıq var: 2026-cı il 24 iyulda azalma elan edildi və 14,00% dəyəri 27 iyuldan etibarən qüvvəyə mindi. Sonra 11 sentyabrda faiz dərəcəsi saxlanıldı; bu müzakirənin xülasəsi 23 sentyabrda çıxdı. Qrafikin qərarın özünə necə reaksiya verdiyini yoxlasaq, buradakı başlanğıc nöqtəsi sonrakı sənədin tarixi deyil, 11 sentyabrdır.
Ölçmədən əvvəl tənzimləyicini, qərara olan keçidi, saat qurşağı ilə vaxtı, əvvəlki və yeni səviyyəni bir sətirdə yazın. Bazarın gözləntisini öz mənbəyi ilə birlikdə ayrıca qeyd edin: Prior sahəsi proqnozu deyil, keçmiş dəyəri göstərir. Etibarlı bir gözlənti yoxdursa, dəyişikliyi «gözlənilməz» adlandırmayın. Beləliklə, məlum faktlar yoxlamada qalacaq və ehtimal, şamın keçmiş tarixlə izahına çevrilməyəcək.
Növbəti addım üçün qrafikdə giriş və ləğv şərtlərini əvvəlcədən necə təyin etməyi anlamaq faydalıdır. Midas təlimi qaydalara uyğun olaraq belə bir yoxlamanı mənimsəməyə kömək edir; o, mərkəzi bankın qərarını və növbəti şamın istiqamətini proqnozlaşdırmır.
Bağlı şamlar üzrə bazar reaksiyasını necə yoxlamaq olar
Mövzunun dürüst praktik mənası buradadır. Qərar cədvəl üzrə elan olunur, yəni hər belə tarix ətrafında qrafikə baxıb nə baş verdiyini hesablamaq olar. Bu proqnoz və ya təkrarlanma vədi deyil, ölçmədir.
Birinci qayda şama aiddir. TradingView yardımında açıq şəkildə deyilir ki, ən sağdakı şam bağlanmamış ola bilər: o, real vaxtda formalaşır və məlumatlar gəldikcə dəyişir. Yəni barın içində edilən ölçü ilə bağlı şam üzrə edilən ölçü iki fərqli ölçüdür. Biri seçilməli və əvvəlcədən yazılmalıdır.
İkinci qayda ardıcıllığa aiddir. Əvvəlcə tənzimləyicinin təqvimindən tarix siyahısı, sonra alət və zaman çərçivəsi, sonra ölçmə üsulu müəyyən edilir və yalnız bundan sonra qrafik açılır. Əks ardıcıllıq müşahidəni artıq məlum nəticəyə uyğunlaşdırmaya çevirir. TradingView-də tarixi geri qaytarmaq üçün standart Bar Replay rejimi var: başlanğıc nöqtəsi tarixə kliklə seçilir, avtomatik oynatma və canlı məlumatlara qayıtma var.
Midas göstəriciləri burada qərarı proqnozlaşdırmır və bunu edə bilməz. Onlar başqa cür faydalıdır: siqnal və ləğvetmə şərti əvvəlcədən, sabit qaydalarla yazılır, xəbərdən sonra seçilmir. Məhz bu, alətin sakit günlərdə və faiz qərarları günlərində davranışını eyni üsulla müqayisə etməyə imkan verir. Belə bir qaydanı yoxlamadan əvvəl necə tərtib etmək barədə treyderin ticarət planı.
- 1
Tarix siyahısı
Tənzimləyicinin təqvimindən iclaslar, seçmə buraxılışlar olmadan
- 2
Alət və dövr
Bir aktiv, bir zaman çərçivəsi, bir məlumat mənbəyi
- 3
Ölçmə qaydası
Nəyi və hansı bağlı şam üzrə hesablayırıq
- 4
Tarix üzrə ölçmə
Tarixləri geri qaytarır və hər birinin nəticəsini yazırıq
- 5
Dəst üzrə nəticə
Nəticə yalnız bu tarixlərə və bu alətə aiddir
Sxemin mənbəyi: iclas təqvimi Rusiya Bankı, bağlanmamış şamın davranışı və rejim TradingView yardımında Bar Replay.
Tez-tez edilən səhvlər: qarışıq tarixlər və yad rəqəmlər
Birinci səhv tarixlərlə bağlıdır. 14,00%-ə endirmə haqqında press-reliz 24 iyul 2026 tarixlidir, dəyərin özü isə 27 iyul 2026 tarixindən qüvvədədir. Bunlar fərqli tarixlər və fərqli şeylərdir: biri elanla, digəri tətbiqlə bağlıdır. Günün vacib olduğu hesablamalarda xəbər başlığına deyil, tarixlər üzrə dəyərlər sırasına baxmaq lazımdır.
İkinci səhv rəqəmin mənbəyi ilə bağlıdır. Faiz dəyişir və rəqəm olan istənilən məqalə köhnəlir. Düzgün vərdiş birdir: tənzimləyicinin səhifəsini açıb qüvvədə olan dəyəri özün görmək. Məhz buna görə yuxarıdakı mətndə rəqəm həmişə qərar tarixi ilə birlikdə verilir.
Üçüncü səhv müşahidənin köçürülməsi ilə bağlıdır. Bir dəfə bazar qərara görə yüksəldi, ikinci dəfə eyni qərara görə düşdü. Səbəb qiymətin gözlənti ilə fərqə reaksiya verməsidir, gözlənti isə hər dəfə yenidir. “Bazar həmişə əsas faiz endiriləndə yüksəlir” nəticəsi uzun tarixlər siyahısında yoxlamaya dözmür.
Dördüncü səhv ən bahalısıdır. Düzgün başa düşülən makroiqtisadiyyat mövqe idarəçiliyini əvəz etmir. Beynəlxalq təşkilatlar mütəmadi olaraq xatırladır ki, kəskin yenidən qiymətləndirmələr olur və onlar maliyyə şərtlərini tez dəyişir: BIS illik hesabatında 2026 yazır ki, belə yenidən qiymətləndirmə maliyyə şərtlərini tez sərtləşdirə və inflyasiyaya qeyri-müəyyən təsirlə tələbata təsir edə bilər. Mövqe ölçüsü, zərər həddi və çıxış şərti ayrıca müəyyən edilir və bu barədə ətraflı material var: risk management in trading.
Uyğundur, əgər
- İstixanaların niyə ilk yenidən qiymətləndirildiyini başa düşmək
- Aktivlərə tələb vasitəsilə məzənnəyə təzyiqi izah etmək
- Hadisəni əvvəlcədən plana qoymaq: tarix məlumdur
- Ölkələri faiz səviyyəsi və inflyasiya hədəfi üzrə müqayisə etmək
Uyğun deyil, əgər
- İclas günü şamın istiqamətini proqnozlaşdırmaq
- Mövqe ölçüsünü və zərər həddini əvəz etmək
- Effektin qiymətlərə çatacağı dəqiq vaxtı vermək
- Bir iclasın reaksiyasını bütün sonrakılara köçürmək
Sxemin mənbəyi: transmissiya kanallarının və gecikmələrin təsviri Rusiya Bankı və ECB, illik hesabatdan yenidən qiymətləndirmə xəbərdarlığı BIS.
Makro göstəriciləri seriya ilə təhlil etmək rahatdır: faiz qərarı və məşğulluq statistikasının dərc olunması tarix və gözlənti ilə eyni hadisə mexanikasına malikdir. Qonşu təhlil, işsizlik səviyyəsinin necə hesablandığı və bazarlara necə təsir etdiyi, eyni prinsiplə qurulub.
Mənbələr
- Rusiya Bankının pul-kredit siyasəti lüğəti - əsas faiz dərəcəsinin tərifi, transmissiya mexanizmi və kanalların siyahısı.
- Rusiya Bankı: əsas faiz inflyasiyaya necə təsir edir - sadə sözlərlə tərif, banklararası bazardan qiymətlərə qədər zəncir, valyuta kanalı.
- Əsas faiz qərarı necə qəbul edilir - ildə səkkiz iclas, əsas iclaslar, siqnal, günün reqlamenti, müzakirə xülasəsi.
- Əsas faiz qərarları təqvimi - 2026 il tarixləri, əsas iclasların işarələri, press-relizin və mətbuat konfransının dərc vaxtı.
- Rusiya Bankının 24 iyul 2026 tarixli press-relizi - əsas faizi 25 b.f. endirmək qərarı, 14,00%-ə qədər.
- Rusiya Bankının 11 sentyabr 2026-ci il tarixli qərarı - 14,00% dərəcəsinin saxlanması və növbəti iclasın tarixi.
- Müzakirələrin xülasəsi 23 sentyabr 2026-ci il - sentyabr qərarının arqumentləri.
- Rusiya Bankının əsas göstəriciləri - 27 iyul 2026 tarixindən qüvvədə olan faiz dəyəri və cari inflyasiya.
- Rusiya Bankının əsas faiz dinamikası - 2013 ildən tarixlər üzrə dəyərlər sırası.
- Rusiya Bankı yenidən maliyyələşdirmə faizi haqqında - əsas faizə bərabərlik, 3894-U nömrəli göstəriş, 11.12.2015.
- Dövlət istiqrazlarının kupon gəliri olmayan əyrisi - üç aydan otuz ilədək müddətlər üzrə gəlirlilik.
- Moskva Birjası: RGBI indeksi - dövlət istiqrazları indeksinin tərkibi, hesablama bazası və hesablama vaxtı.
- SEC: Faiz dərəcəsi riski - bazar dərəcələri ilə sabit kuponlu istiqraz qiymətləri arasında tərs əlaqə.
- FINRA: İstiqrazlar, faiz dərəcəsi dəyişiklikləri və müddət - müddət qaydası və onun müddət və kupondan asılılığı.
- Federal Ehtiyat Sistemi: Federal Açıq Bazar Komitəsi - federal fondlar üzrə dərəcə və onun dəyişməsinin başlatdığı hadisələr zənciri.
- FOMC-un 16 sentyabr 2026-ci il tarixli qərarı - diapazonun 3,75-4,00%-ə qədər artırılması.
- FOMC təqvimi və materialları - səkkiz iclas, 2026 il tarixləri, protokolların dərc müddəti.
- ECB: əsas faiz dərəcələri - 16 sentyabr 2026-ci il tarixindən etibarən üç dərəcə və onların dəyərləri.
- ECB: transmissiya mexanizmi - kanallar və uzun və qeyri-müəyyən gecikmələr barədə xəbərdarlıq.
- İngiltərə Bankı: Bank dərəcəsi - cari dəyər və son qərarın tarixi.
- İngiltərə Bankının 17 sentyabr 2026-ci il tarixli qərarı - Bank Rate-in 3,75% səviyyəsində saxlanması.
- BIS: 2026 illik iqtisadi hesabat - istiqrazların yenidən qiymətləndirilməsi sürəti və onun maliyyə şərtlərinə təsiri haqqında.
- TradingView: iqtisadi təqvim - Actual, Forecast, Prior sahələri və ölkələr və kateqoriyalar üzrə filtrlər.
- TradingView: zaman çərçivələri və bağlanmamış şam - sağ şamın real vaxtda necə formalaşdığı.
Tez-tez verilən suallar
FED dərəcəsi qızıla necə təsir edir?
Birbaşa düstur yoxdur, əlaqə iki şey vasitəsilə gedir. Birincisi, müdafiə aktivlərinin gəlirliliyidir: ABŞ-ın qısamüddətli dövlət kağızları daha çox verdikdə, kuponsuz metal müqayisədə daha cılız görünür. İkincisi, qızılın kotirovka edildiyi dolların məzənnəsidir. FED özü dərəcə dəyişikliyini digər dərəcələrə və valyuta məzənnələrinə təsir edən hadisələr zənciri kimi təsvir edir, buna görə də qızıla təsir dolayıdır və digər tələb amillərini ləğv etmir. Belə bir əlaqəni tək uğurlu nümunəyə deyil, iclas tarixlərinin siyahısına əsasən yoxlamaq lazımdır.
Mərkəzi Bankın dərəcəsi istiqrazlara necə təsir edir?
Sabit kuponlu istiqrazlar üçün bazar gəlirliliyi və qiymət adətən əks istiqamətlərdə hərəkət edir. Gəlirliliyin bir faiz bəndi qədər kiçik dəyişməsi zamanı qiymət dəyişikliyi təxminən faizlə düyurasiya əsasında qiymətləndirilir. Mərkəzi Bankın dərəcəsi hər bir kağızın gəlirliliyinə bərabər deyil: gözləntilər və buraxılışın xüsusiyyətləri vacibdir. Dövlət borcu bazarının ümumi mənzərəsini RGBI indeksi və sıfır kupon gəlirliliyi əyrisi üzrə izləmək əlverişlidir.
FED dərəcəsi nədir?
Bu, federal fondlar üzrə dərəcədir, yəni Amerika bankları arasında overnayt borclanma dərəcəsidir. Açıq Bazar Komitəsi onun üçün bir rəqəm əvəzinə hədəf diapazonu müəyyən edir: 4 oktyabr 2026-cı il tarixində, 16 sentyabr qərarına əsasən o, illik 3,75-4,00% təşkil edir. İldə səkkiz iclas keçirilir, bəyanat Nyu-York vaxtı ilə 14:00-da yayımlanır, protokollar isə üç həftə sonra dərc olunur.
Əsas dərəcədə b.p. nədir?
B.p. baza bəndidir, faiz bəndinin yüzdə biridir, yəni 100 b.p. bir faiz bəndinə bərabərdir. Rusiya Bankı bu abbreviaturanı qərarların başlıqlarında işlədir: «əsas dərəcəni 25 b.p. azaltmaq, 14,00%-dək» 14,25%-dən endirmə deməkdir. Tənzimləyicinin saytında ayrıca lüğət tərifi yoxdur, lakin hesab birbaşa mətbuat relizlərinin mətnində görünür.
Əsas dərəcə investisiyalara necə təsir edir?
Bu, aktivlərin bir-biri ilə müqayisə şərtlərini dəyişir. İstiqrazlar birbaşa və ilk növbədə yenidən qiymətləndirilir, səhmlər risksiz dərəcə və şirkətlərin borc dəyəri vasitəsilə, depozitlər və kreditlər daha sonra uyğunlaşır. Təsir müddətləri qeyri-müəyyəndir: ECB transmissiya gecikmələrini uzun, dəyişkən və qeyri-müəyyən adlandırır və keçmiş iclasın reaksiyası növbəti iclasda eyni reaksiyaya zəmanət vermir. Buna görə də dərəcə problemin şərtidir, hazır investisiya qərarı deyil.
Dünyanın digər ölkələrində əsas dərəcələr hansılardır?
4 oktyabr 2026-cı il tarixində ABŞ FES-in hədəf diapazonu illik 3,75-4,00%, AMB-nin depozit dərəcəsi 2,50%, əsas təkrar maliyyələşdirmə əməliyyatları dərəcəsi 2,65%, marjinal kredit dərəcəsi isə 2,90% təşkil edir. İngiltərə Bankında Bank Rate 3,75%, Rusiya Bankında uçot dərəcəsi 14,00%-dır. Bunlar sentyabr qərarlarından sonrakı dəyərlərdir. Onları bir-biri ilə müqayisə edərkən eyni dövr üçün faktiki inflyasiyanı nəzərə almaq lazımdır; inflyasiya hədəfləri isə ayrı baxılır.