
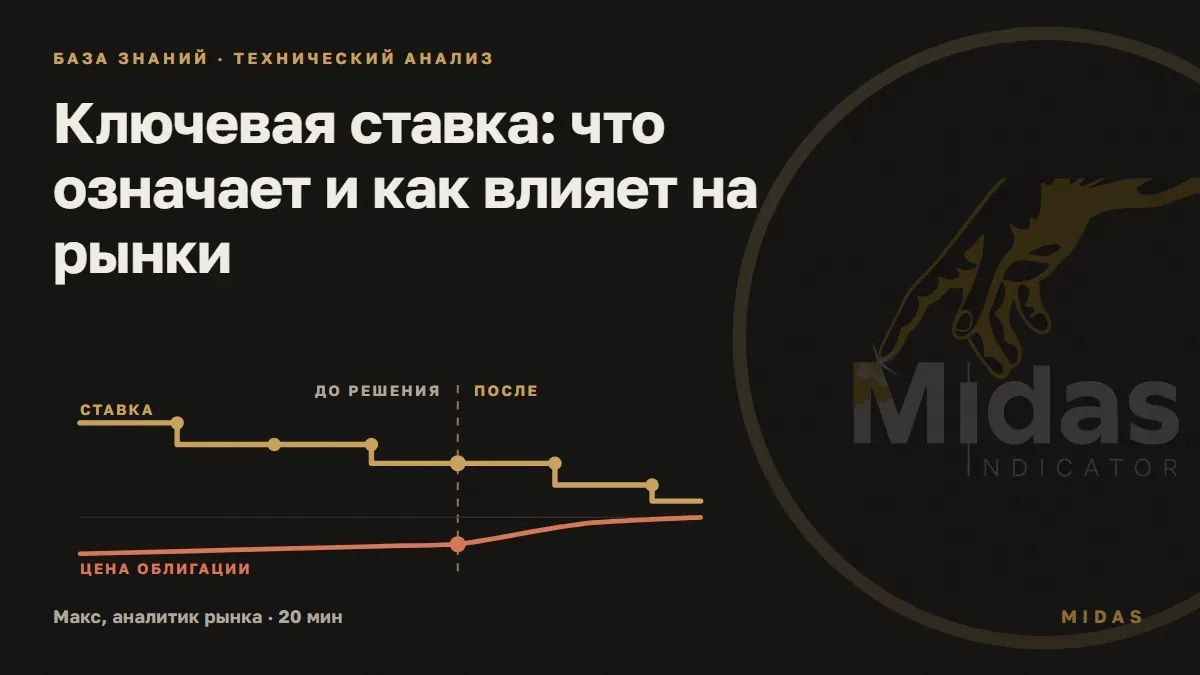
რა არის საკვანძო განაკვეთი და რით განსხვავდება ის რეფინანსირების განაკვეთისგან
ფულად-საკრედიტო პოლიტიკის ლექსიკონში მარეგულირებელი მას ასე განსაზღვრავს: რუსეთის ბანკის ფულად-საკრედიტო პოლიტიკის მთავარი ინსტრუმენტი, რომელსაც დირექტორთა საბჭო წელიწადში რვაჯერ ადგენს. უფრო მარტივი განმარტება ინფლაციაზე გავლენის განყოფილებაშია მოცემული: ეს არის საპროცენტო განაკვეთი, რომლითაც რუსეთის ბანკი კომერციულ ბანკებთან მოკლევადიან ოპერაციებს ატარებს.
აქედან გამომდინარეობს მთელი შემდგომი განხილვაც. ბანკი საქონელს არ ყიდის და მაღაზიებში ფასებს არ აწესებს. ის საბანკო სისტემისთვის მოკლევადიანი ფულის ფასს ადგენს, შემდეგ კი ეს ფასი ეკონომიკაში თავისით ვრცელდება.
მეორე სახელწოდება ბევრს აბნევს. რეფინანსირების განაკვეთი და საკვანძო განაკვეთი დღეს ერთი და იგივე რიცხვია. 2016 წლის 1 იანვრიდან რეფინანსირების განაკვეთის დამოუკიდებელი მნიშვნელობა აღარ დგინდება; გადაწყვეტილება გაფორმებულია რუსეთის ბანკის 2015 წლის 11 დეკემბრის № 3894-У მითითებით. სტატისტიკის გვერდზე შენიშვნაში წერია: მნიშვნელობა შესაბამის თარიღზე რუსეთის ბანკის საკვანძო განაკვეთის მნიშვნელობას ემთხვევა. ამიტომ მოთხოვნა „რეფინანსირების საკვანძო განაკვეთი“ თავის თავსვე პასუხობს: თუ ადამიანს საურავის ან პირგასამტეხლოს გამოსათვლელად რეფინანსირების განაკვეთი სჭირდება, იმავე რიცხვს იყენებს. გადასახადებში მისი გამოყენების კონკრეტულ წესს საგადასახადო კოდექსი განსაზღვრავს და არა მარეგულირებლის საიტი — ეს ცალკე თემაა.
კიდევ ერთი გაუგებრობაც თავიდანვე გავმიჯნოთ. ტრეიდინგში სიტყვა „განაკვეთი“ ხშირად პოზიციის ზომას ნიშნავს, ბანკში კი ასე დეპოზიტის პროცენტს უწოდებენ. ამ სტატიაში ცენტრალური ბანკის განაკვეთი და რუსეთის ბანკის განაკვეთი მხოლოდ ცენტრალური ბანკის საკვანძო განაკვეთს ნიშნავს.
ვინ და როგორ იღებს გადაწყვეტილებას განაკვეთის შესახებ
ფულად-საკრედიტო პოლიტიკის გეგმური სხდომები წელიწადში რვაჯერ ტარდება. 2026 წლის კალენდარი ასეთია: 13 თებერვალი, 20 მარტი, 24 აპრილი, 19 ივნისი, 24 ივლისი, 11 სექტემბერი, 23 ოქტომბერი და 18 დეკემბერი. 2026 წლის სექტემბრის დასაწყისის შემდეგ უახლოესი სხდომა 11 სექტემბერს იმართება.
დღის განრიგი სხდომიდან სხდომამდე მეორდება. პრესრელიზის გამოქვეყნების სავარაუდო დრო მოსკოვის დროით 13:30-ია, პრესკონფერენციის დაწყების სავარაუდო დრო კი 15:00. ამგვარად, წინასწარ ცნობილია დღეც და დაახლოებით ის წუთიც, როცა ბაზარზე ახალი ინფორმაცია გამოჩნდება. გრაფიკზე მომუშავე ადამიანისთვის ეს იშვიათი ფუფუნებაა: მოვლენა ზუსტი თარიღითა და დროით.
საკვანძო განაკვეთის შესახებ თავად გადაწყვეტილება სამი სახის შეიძლება იყოს: გაზრდა, შემცირება ან უცვლელად დატოვება. უცვლელად დატოვებაც გადაწყვეტილებაა და, თუ მონაწილეები სხვას ელოდნენ, ბაზარი შეიძლება ცვლილებაზე არანაკლებ აამოძრაოს. აქ ერთი მარტივი რამ უნდა გავიგოთ: ბაზარი გამოცხადებულ რიცხვსა და ფასში უკვე გათვალისწინებულ მოლოდინს შორის სხვაობას უყურებს.
მარეგულირებელი გადაწყვეტილებების ისტორიასაც იქვე აქვეყნებს. საკვანძო განაკვეთის მნიშვნელობათა რიგი ხელმისაწვდომია 2013 წლის 17 სექტემბრიდან და აჩვენებს, რომ დიაპაზონი შეიძლება ძალიან ფართო იყოს: 2014 წლის 16 დეკემბერს განაკვეთი წინა 10,50%-დან წლიურ 17,00%-მდე გაზარდეს, 2022 წლის 28 თებერვალს კი — წლიურ 20%-მდე. საკვანძო განაკვეთი მუდმივი სიდიდე არ არის და მისი მოძრაობა მუშაობის ნორმალური რეჟიმია და არა ავარია.
რით განსხვავდება საყრდენი სხდომა ჩვეულებრივისგან
2026 წელს საყრდენ სხდომებად 13 თებერვლის, 24 აპრილის, 24 ივლისისა და 23 ოქტომბრის სხდომები განისაზღვრა. ჩვეულებრივ დღეს ქვეყნდება პრესრელიზი გადაწყვეტილებითა და განმარტებით. საყრდენ სხდომაზე ამას ემატება საშუალოვადიანი პროგნოზი, რომელიც საკვანძო განაკვეთის საპროგნოზო ტრაექტორიას მოიცავს, და ცალკე კომენტარი ამ პროგნოზზე.
გრაფიკის მკითხველისთვის განსხვავება მარტივია. ჩვეულებრივ დღეს ბაზარი ერთ ახალ რიცხვსა და ტექსტს იღებს. საყრდენ დღეს ის რამდენიმე წლის წინმსწრებ ჩარჩოსაც იღებს: როგორ ხედავს მარეგულირებელი ინფლაციას, ეკონომიკასა და თავად განაკვეთის დერეფანს. ამიტომ სწორედ საყრდენი დღეები უფრო ხშირად წარმოქმნის მეზობელ სხდომებთან შედარებით ფართო სანთლებს.
საპროგნოზო ტრაექტორია დაპირება არ არის. ეს საბაზო სცენარზე დაფუძნებული პირობითი სურათია და ცენტრალური ბანკები ამას პირდაპირ ამბობენ. რუსეთის ბანკი მომავალ ნაბიჯებზე საკუთარ სიგნალს ასე აღწერს: ის მარეგულირებლის მყარი ვალდებულება არ არის, ხოლო მისი შესრულება დამოკიდებულია იმაზე, განვითარდება თუ არა ვითარება საბაზო პროგნოზის მიხედვით. ლოგიკა ყველგან ერთია და პროგნოზის პირად გეგმაში ფაქტად გადატანა არ შეიძლება.
მარეგულირებლის საიტზე ცალკე გვერდი „საყრდენი სხდომების შესახებ“ არ არსებობს; აღწერა გადაწყვეტილებების მიღების განყოფილებასა და კალენდარშია მოცემული. საყრდენი სხდომის აღნიშვნა პირდაპირ კალენდარში ჩანს და თარიღის წინ სწორედ იქ უნდა შეამოწმოთ.
როგორ წავიკითხოთ პრესრელიზი, სიგნალი და განხილვის რეზიუმე
დავიწყოთ შემოკლებით, რომელიც დამწყებებს აბნევს. საბაზისო პუნქტი, ანუ საბ.პ., პროცენტული პუნქტის ერთი მეასედია. მარეგულირებელი მას გადაწყვეტილებების სათაურებში იყენებს: მაგალითად, 2026 წლის 24 ივლისს მიიღეს გადაწყვეტილება, საკვანძო განაკვეთი 25 საბ.პ.-ით, წლიურ 14,00%-მდე შეემცირებინათ, ხოლო 2025 წლის 12 სექტემბერს ფორმულირება იყო „100 საბ.პ.-ით, წლიურ 17,00%-მდე“, ანუ 18,00%-დან 17,00%-ზე გადასვლა. მარეგულირებლის ლექსიკონში საბაზისო პუნქტზე ცალკე სტატია არ არის, თუმცა არითმეტიკა პირდაპირ სათაურებიდან ჩანს: 100 საბ.პ. ერთი პროცენტული პუნქტია.
მეორე შრე სიგნალია. მარეგულირებელი მას ასე აღწერს: სიგნალი საკვანძო განაკვეთის სამომავლო ტრაექტორიის მიახლოებით შეფასებას იძლევა იმ პირობით, რომ პროგნოზის საბაზო სცენარი განხორციელდება. სიგნალის ფორმულირება ზოგჯერ თავად გადაწყვეტილებაზე მნიშვნელოვანია, რადგან ის მომდევნო თვეების მოლოდინებს ცვლის.
მესამე შრე მოგვიანებით ჩნდება. საკვანძო განაკვეთის განხილვის რეზიუმე ყოველი სხდომიდან დაახლოებით ერთი კვირის შემდეგ ქვეყნდება; ეს პრაქტიკა 2024 წლის თებერვლიდან მოქმედებს. 2026 წლის 24 ივლისის სხდომის დოკუმენტი 2026 წლის 5 აგვისტოს გამოქვეყნდა. იქ ჩანს, რა ვარიანტები და რა არგუმენტები განიხილებოდა, ამიტომ გადაწყვეტილებების ლოგიკის გასაგებად და არა მის გამოსაცნობად ეს საუკეთესო მასალაა.
რამდენიმე კვირით ადრე
თარიღი კალენდარში
სხდომის დღე წინასწარ ქვეყნდება, საყრდენი სხდომის აღნიშვნაც
13:30 მოსკოვის დროით
პრესრელიზი გადაწყვეტილებით
რიცხვი, ცვლილება საბაზისო პუნქტებში და სიგნალი
13:30 მოსკოვის დროით
საშუალოვადიანი პროგნოზი
მხოლოდ საყრდენ სხდომებზე, კომენტართან ერთად
15:00 მოსკოვის დროით
პრესკონფერენცია
თავმჯდომარის საჯარო განცხადება პირდაპირ ეთერში
ერთი კვირის შემდეგ
განხილვის რეზიუმე
არგუმენტები და განხილული გადაწყვეტილების ვარიანტები
სქემის წყარო: რუსეთის ბანკის სხდომების რეგლამენტი და კალენდარი, გადაწყვეტილების მიღების პროცედურის აღწერა განყოფილებაში როგორ მიიღება გადაწყვეტილება.
ფედერალური სარეზერვო სისტემის, ЕЦБ-ს განაკვეთები და საკვანძო განაკვეთები მსოფლიოში
მოთხოვნა „რა არის ფედერალური სარეზერვო სისტემის განაკვეთი“ თითქმის ისევე ხშირად გვხვდება, როგორც კითხვა რუსეთის საკვანძო განაკვეთის შესახებ. ფედერალური ფონდების განაკვეთი, ინგლისურად federal funds rate, ბანკებს შორის ერთღამიანი სესხების განაკვეთია. ღია ბაზრის კომიტეტი, FOMC, პოლიტიკის კურსს ამ განაკვეთის მიზნობრივი დიაპაზონის მეშვეობით ცვლის. 2026 წლის სექტემბრის დასაწყისში დიაპაზონი წლიურ 3,50-3,75%-ს შეადგენს; ის 2025 წლის 10 დეკემბრის გადაწყვეტილებით დადგინდა და 2026 წლის სხდომებზე დადასტურდა, რომელთაგან უკანასკნელი 29 ივლისს გაიმართა.
ფედერალურ სარეზერვო სისტემას საკუთარი რეგლამენტი აქვს. გეგმური სხდომებიც წელიწადში რვაჯერ ტარდება. 2026 წლის კალენდარია: 27-28 იანვარი, 17-18 მარტი, 28-29 აპრილი, 16-17 ივნისი, 28-29 ივლისი, 15-16 სექტემბერი, 27-28 ოქტომბერი და 8-9 დეკემბერი. განცხადება ნიუ-იორკის დროით 14:00-ზე ქვეყნდება, სხდომის ოქმები კი გადაწყვეტილების დღიდან სამი კვირის შემდეგ გამოდის. წელიწადში ოთხჯერ სხდომას ეკონომიკური პროგნოზების შეჯამება ემატება, რომელშიც მონაწილეთა მიერ განაკვეთის დონის შეფასებების ცნობილი წერტილოვანი დიაგრამაა მოცემული. თავად ავტორები აფრთხილებენ: ამ პროგნოზებს მნიშვნელოვანი გაურკვევლობა ახლავს.
ევროპის ცენტრალურ ბანკს ერთდროულად სამი საკვანძო განაკვეთი აქვს: სადეპოზიტო, ძირითადი რეფინანსირების ოპერაციების და ზღვრული დაკრედიტების განაკვეთი. 2026 წლის 17 ივნისიდან ისინი, შესაბამისად, 2,25%, 2,40% და 2,65%-ია. გადაწყვეტილებები დაახლოებით ყოველ ექვს კვირაში მიიღება და ცენტრალური ევროპის დროით 14:15-ზე ქვეყნდება. მესამე იურისდიქციის შესადარებლად: 2026 წლის სექტემბრის დასაწყისში ინგლისის ბანკის Bank Rate 3,75%-ს შეადგენს.
მსოფლიოში საკვანძო განაკვეთები არა მხოლოდ დონით, არამედ მიზნითაც განსხვავდება. რუსეთის ბანკის ინფლაციის მიზნობრივი მაჩვენებელი წელიწადში დაახლოებით 4%-ია, ფედერალური სარეზერვო სისტემისა — პირადი მოხმარების ხარჯების ფასების ინდექსით 2%, ЕЦБ-სი კი — საშუალოვადიან პერიოდში სიმეტრიული 2%. ქვეყნებს შორის საკვანძო განაკვეთების მიზნისა და ინფლაციის გაუთვალისწინებლად შედარება უაზროა: 14% 6,0%-იანი ინფლაციის პირობებში, როგორც რუსეთში 2026 წლის ივლისში, და 3,75% დაახლოებით 2%-იანი მიზნის პირობებში განსხვავებული ვითარებებია და არა ბანკების განსხვავებული „გულუხვობა“.
რატომ რეაგირებენ ობლიგაციები პირველად
მარეგულირებლები ამას დათქმების გარეშე აყალიბებენ. SEC საპროცენტო რისკის ბიულეტენში წერს, რომ საბაზრო საპროცენტო განაკვეთები და ობლიგაციების ფასები, როგორც წესი, საპირისპირო მიმართულებით მოძრაობს, ხოლო საბაზრო განაკვეთების ზრდისას ფიქსირებულკუპონიანი ობლიგაციების ფასები მცირდება. საპროცენტო რისკი ყველა ობლიგაციას, მათ შორის აშშ-ის სახელმწიფო ფასიან ქაღალდებსაც, ეხება.
მიზეზი მარტივია. კუპონი ფასიან ქაღალდში უკვე განსაზღვრულია და არ იცვლება. თუ ახალი გამოშვებები მეტ შემოსავალს იძლევა, ძველი ფასიანი ქაღალდი ძველი კუპონით ნაკლებად საინტერესო ხდება და ბაზარი სხვაობას ფასის მეშვეობით აბალანსებს. ამას ცალკე ემოცია არ სჭირდება.
ფასის მოძრაობის სიდიდეს დიურაცია აჩვენებს. FINRA წესს ასე აყალიბებს: განაკვეთის ერთი პროცენტული პუნქტით ცვლილებისას ობლიგაციის ფასი საპირისპირო მიმართულებით დაახლოებით დიურაციის პროცენტული სიდიდით იცვლება. დიურაცია 10 და განაკვეთის ერთი პროცენტული პუნქტით ზრდა ფასის დაახლოებით მინუს 10%-ს იძლევა. რაც უფრო გრძელია დაფარვამდე დარჩენილი ვადა, მით მაღალია დიურაცია, ხოლო რაც უფრო მაღალია კუპონი, მით დაბალია ის. აქედან გამომდინარეობს პირდაპირი პასუხი კითხვაზე, როგორ მოქმედებს ცენტრალური ბანკის განაკვეთი ობლიგაციებზე: გრძელვადიანი ОФЗ-ები მოკლევადიანებზე საგრძნობლად მეტად მოძრაობს.
მთლიანი სურათის დანახვა ორი ინდიკატორით შეიძლება. RGBI მოსკოვის ბირჟის სახელმწიფო ობლიგაციების ფასის ინდექსია და რუსეთის სახელმწიფო ვალის ბაზრის მთავარი ინდიკატორია; ის ერთ წელზე მეტი დიურაციის ყველაზე ლიკვიდურ ОФЗ-ებს მოიცავს და სავაჭრო საათებში რეალურ დროში ითვლება. ნულოვანი კუპონის შემოსავლიანობის მრუდი სხვადასხვა ვადის შემოსავლიანობას ერთდროულად აჩვენებს: რუსეთის ბანკი მას სამი თვიდან ოცდაათ წლამდე ვადებისთვის აქვეყნებს, ხოლო 2026 წლის 4 სექტემბერს მრუდის მნიშვნელობები წლიურ 13,28%-დან 16,24%-მდე დიაპაზონში იყო.
მოკლე ვადა: ფასი თითქმის არ მოძრაობს
გრძელი ვადა: ფასი ძლიერ მოძრაობს
- 1.ერთ წლამდე: ფასის ნაცვლად შემოსავლიანობა
- 2.მრუდის შუა მონაკვეთი
- 3.გრძელვადიანი გამოშვებები: მაქსიმალური მოძრაობა
სქემის წყარო: დიურაციის წესი FINRA-ს მასალებში და SEC-ის ბიულეტენი საპროცენტო რისკის შესახებ.
როგორ გადააფასებს განაკვეთი აქციებს
პირველი არხი ურისკო განაკვეთია. მოკლევადიანი სახელმწიფო ფასიანი ქაღალდების შემოსავლიანობა ათვლის წერტილად მუშაობს: ის მინიმალური საკრედიტო რისკის მქონე ინვესტიციის შემოსავლიანობას აჩვენებს. როდესაც ეს საორიენტაციო სიდიდე იზრდება, კომპანიის სამომავლო მოგება უფრო მკაცრად ფასდება, რადგან უფრო მშვიდი ალტერნატივა მიმზიდველი გახდა. განსაკუთრებით მგრძნობიარეა ფასიანი ქაღალდები, რომელთა ძირითადი მოგება შორეულ მომავალშია მოსალოდნელი.
მეორე არხი თავად კომპანიაზე გადის. ცენტრალური ბანკის განაკვეთი სესხების ღირებულებაზე, შესაბამისად კი ვალის მომსახურებაზე, გაფართოების გეგმებსა და საბრუნავ კაპიტალზე მოქმედებს. დიდი სასესხო დატვირთვის მქონე ბიზნესი ცვლილებას უვალო ბიზნესზე ადრე გრძნობს.
მესამე ეფექტი ირიბია და მას ხშირად სათანადოდ ვერ აფასებენ. დეპოზიტებისა და ობლიგაციების მაღალი შემოსავლიანობა კერძო ინვესტორის ფულისთვის აქციების დივიდენდურ შემოსავლიანობას უწევს კონკურენციას. აქ ავტომატური კავშირი და გრაფიკი არ არსებობს — ეს მხოლოდ ერთ-ერთი პირობაა, რომელშიც მოთხოვნა ყალიბდება.
სწორედ ამიტომ აქციების კავშირი მარეგულირებლის განაკვეთთან ობლიგაციებისაზე სუსტია. გადაწყვეტილების დღეს აქციების ინდექსი ნებისმიერი მიმართულებით შეიძლება წავიდეს, რადგან მოლოდინები ფასში უკვე ასახულია, გადაწყვეტილებასთან ერთად კი სიგნალიც ქვეყნდება. სასარგებლოა მარეგულირებლების ფორმულირების გახსენება წარსული შედეგების შესახებ: როგორც ნებისმიერი ინვესტიციის შემთხვევაში, წარსული შემოსავლიანობა სამომავლო წარმატების გარანტია არ არის. ერთი სხდომის ერთი რეაქცია წესს არ წარმოადგენს და მასზე მომდევნო შემთხვევის მოლოდინის აგება არ შეიძლება. თუ კითხვა უფრო ფართოა — როგორ მოქმედებს საკვანძო განაკვეთი მთლიანად ინვესტიციებზე — პასუხი იგივეა: ის აქტივების შედარების პირობებს ცვლის და არა შედეგს ადგენს.
რა ემართება ვალუტის კურსს
რუსეთის ბანკი მექანიკას პირდაპირ აღწერს. საკვანძო განაკვეთის კვალდაკვალ საბაზრო საპროცენტო განაკვეთებიც იცვლება. ეს სხვა ვალუტებში არსებულ ფინანსურ ინსტრუმენტებთან შედარებით რუბლის აქტივებში ინვესტირების მიმზიდველობაზე მოქმედებს. რუბლის ინსტრუმენტებზე მოთხოვნა იცვლება და მასთან ერთად რუბლის კურსიც იცვლება. შემდეგ კურსი თავად ხდება შიდა ფასების ფორმირების მნიშვნელოვანი ფაქტორი; სწორედ გაცვლითი კურსის ამ გავლენას ქვეყნის შიგნით ფასებზე მარეგულირებელი გადატანის ეფექტს უწოდებს.
მნიშვნელოვანია, რომ სავალუტო არხი არც ერთადერთია და არც იზოლირებული. მარეგულირებელი ტრანსმისიის მექანიზმის არხებს ჩამოთვლის: საპროცენტო, საკრედიტო, სავალუტო, საბალანსო, ინფლაციური მოლოდინების არხი და სხვა. ისინი ერთდროულად და განსხვავებული სიჩქარით მოქმედებს.
სხვა ცენტრალური ბანკების გადაწყვეტილებებსაც იგივე ლოგიკა აქვს, ამიტომ აშშ-ის ფედერალური სარეზერვო სისტემის განაკვეთი სავალუტო ბაზარზე გლობალურად მოქმედებს. ფედერალური სარეზერვო სისტემა ამას ასე აღწერს: ფედერალური ფონდების განაკვეთის ცვლილება მოვლენათა ჯაჭვს იწყებს, რომელიც სხვა მოკლევადიან განაკვეთებს, სავალუტო კურსებსა და გრძელვადიან განაკვეთებს ეხება.
ვადები აქ არასოდეს არის ზუსტი და ამას თავად ცენტრალური ბანკებიც ამბობენ. ЕЦБ პირდაპირ აფრთხილებს, რომ ტრანსმისიას ხანგრძლივი, ცვალებადი და გაურკვეველი ლაგები ახასიათებს და გადაწყვეტილებების ზუსტი ეფექტის პროგნოზირება რთულია. ფედერალური სარეზერვო სისტემაც საკუთარ სტრატეგიაში ლაგს აღიარებს. აქედან პრაქტიკული დასკვნა გამომდინარეობს: კალენდარი გადაწყვეტილების თარიღს გვაძლევს, მაგრამ არა იმ თარიღს, როცა გადაწყვეტილება მაღაზიის ფასებამდე მიაღწევს.
- 1
გადაწყვეტილება განაკვეთის შესახებ
პრესრელიზი რიცხვითა და სიგნალით 13:30-ზე მოსკოვის დროით
- 2
ბანკთაშორისი განაკვეთები
ერთდღიანი განაკვეთები თითქმის მაშინვე იცვლება
- 3
ფინანსური ბაზარი
ობლიგაციები, შემოსავლიანობის მრუდი, გაცვლითი კურსი, აქციები
- 4
საბანკო პროდუქტები
სესხებისა და დეპოზიტების განაკვეთები ერგება
- 5
ადამიანების ქცევა
სესხების აღების, ინვესტირებისა და დაზოგვის მზაობა
- 6
ინფლაცია
ეფექტი თვეების განმავლობაში ძლიერდება და არა ერთ დღეში
სქემის წყარო: რუსეთის ბანკის ტრანსმისიის მექანიზმისა და მისი არხების აღწერა და ფულად-საკრედიტო პოლიტიკის ლექსიკონი.
როგორ აღწევს განაკვეთი დეპოზიტებამდე, სესხებსა და იპოთეკამდე
რუსეთის ბანკის აღწერით, საკვანძო განაკვეთის ცვლილება ბანკთაშორისი დაკრედიტების ბაზრის ერთდღიან განაკვეთებს თითქმის მყისიერად ცვლის. შემდეგ ეფექტი ფინანსური ბაზრის სხვა სეგმენტებზე, იქიდან კი სესხებისა და დეპოზიტების განაკვეთებზე გადადის. მხოლოდ ამის შემდეგ აღწევს ის ადამიანების მზაობამდე, აიღონ სესხი, დააბანდონ და დაზოგონ ფული.
აქედან მარტივი პრაქტიკული დასკვნა გამომდინარეობს. მარეგულირებლის განაკვეთი და დეპოზიტების განაკვეთები ერთმანეთთან დაკავშირებულია, მაგრამ ტოლი არ არის: ბანკი მეანაბრეთა ფულისთვის კონკურენციას, საკუთარ ლიკვიდობასა და პროდუქტის ვადასაც ითვალისწინებს. ჩვეულებრივი საბაზრო სესხის ფასში დამატებით მსესხებლის რისკი და ბანკის ხარჯებია ჩადებული, ამიტომ ის მარეგულირებლის განაკვეთზე საგრძნობლად მაღალია.
იპოთეკა ცალკე დგას: მას ხანგრძლივი ვადა, უზრუნველყოფა და ხშირად სახელმწიფო პროგრამები აქვს, რომლებიც საკუთარი წესებით მოქმედებს. არ უნდა ველოდოთ, რომ 25 საბ.პ.-ით შემცირება იპოთეკურ შეთავაზებაშიც დაუყოვნებლივ იმავე 25 საბ.პ.-ს მოგვცემს.
კიდევ ერთი დეტალი მათთვის, ვინც საურავის ან გადასახადის გამოსათვლელად რეფინანსირების განაკვეთს ეძებდა. რიცხვი იგივეა, თუმცა ამ რიცხვის გამოყენება კანონით რეგულირდება და არა ბანკის გადაწყვეტილებით. ჯერ შესაბამის ნორმას ვამოწმებთ, შემდეგ კი საჭირო თარიღის მნიშვნელობას მარეგულირებლის მონაცემთა რიგიდან ვიღებთ.
როგორ ვიპოვოთ განაკვეთის გადაწყვეტილება ეკონომიკურ კალენდარში
პირველწყარო ყოველთვის უკეთესია. რუსეთის ბანკს აქვს სხდომების კალენდარი პრესრელიზების ბმულებით, ფედერალურ სარეზერვო სისტემას — FOMC-ის კალენდრის გვერდი, ЕЦБ-ს კი — მმართველთა საბჭოს სხდომების ცალკე კალენდარი. თუ მხოლოდ ერთი მარეგულირებელი გჭირდებათ, პირდაპირ მის გვერდზე უნდა გადახვიდეთ.
როდესაც მთელი მსოფლიო ერთდროულად გჭირდებათ, ეკონომიკური კალენდარი გამოგადგებათ. TradingView-ის კალენდარში მოვლენას აქვს Actual, Forecast და Prior ველები, ანუ ფაქტობრივი, მოსალოდნელი და წინა მნიშვნელობა, და თითოეულ მოვლენას მნიშვნელობის დონე ენიჭება. ხელმისაწვდომია ფილტრები ქვეყნების, მნიშვნელობის, კატეგორიების — მათ შორის საპროცენტო განაკვეთების — პერიოდისა და დროის სარტყლის მიხედვით. ცენტრალური ბანკების გადაწყვეტილებები იქ პირდაპირ არის ჩამოთვლილი: Fed interest rate decision, ECB interest rate decision, ინგლისის ბანკი, კანადის ბანკი, იაპონიის ბანკი.
კალენდრის მთავარი ხაფანგი დროა. გადაწყვეტილება მარეგულირებლის ადგილობრივი დროით ქვეყნდება: 13:30 მოსკოვში, 14:00 ნიუ-იორკში, 14:15 ფრანკფურტში. ზაფხულის დროზე გადასვლა ამერიკული მოვლენის მოსკოვის დროს ერთი საათით ცვლის, რის გამოც პირად გეგმაში ჩანაწერი შეიძლება მცდარი აღმოჩნდეს. გრაფიკზე დროის სარტყლების ზუსტად შეჯერების შესახებ ცალკე მასალაა — სავაჭრო სესიების ინდიკატორი და ზაფხულის დროზე გადასვლა.
კიდევ ერთი ნიუანსი: სამომავლო განაკვეთის მოლოდინებით წარმოებული ინსტრუმენტების მეშვეობით წინასწარ ვაჭრობენ, ამიტომ ბაზარი ხშირად თავად მოვლენამდე მოძრაობს. თუ ეს თემა უცნობია, ჯერ უნდა ნახოთ, როგორ მუშაობს ფიუჩერსები ბირჟაზე. განაკვეთის სხდომა, იქნება ეს ცენტრალური ბანკის თუ ფედერალური სარეზერვო სისტემის სხდომა, ბაზრისთვის არასოდეს ხდება „მოულოდნელად“: მოულოდნელი შეიძლება მხოლოდ მოლოდინთან სხვაობა იყოს.
როგორ შევამოწმოთ ბაზრის რეაქცია დახურული სანთლებით
სწორედ აქ არის თემის კეთილსინდისიერი პრაქტიკული აზრი. გადაწყვეტილება განრიგის მიხედვით ცხადდება, ამიტომ ყოველი ასეთი თარიღის გარშემო შეიძლება გრაფიკს დავაკვირდეთ და დავითვალოთ, რა მოხდა. ეს არც პროგნოზია და არც განმეორების დაპირება — ეს გაზომვაა.
პირველი წესი სანთელს ეხება. TradingView-ის ცნობარში პირდაპირ წერია, რომ ყველაზე მარჯვენა სანთელი შეიძლება დახურული არ იყოს: ის რეალურ დროში ყალიბდება და მონაცემების შემოსვლისას იცვლება. შესაბამისად, ბარის შიგნით შესრულებული გაზომვა და დახურული სანთლით შესრულებული გაზომვა ორი განსხვავებული გაზომვაა. ერთი მათგანი უნდა აირჩიოთ და წინასწარ ჩაიწეროთ.
მეორე წესი თანმიმდევრობას ეხება. ჯერ მარეგულირებლის კალენდრიდან თარიღების სია ფიქსირდება, შემდეგ ინსტრუმენტი და ტაიმფრეიმი, შემდეგ გაზომვის მეთოდი და მხოლოდ ამის შემდეგ იხსნება გრაფიკი. საპირისპირო თანმიმდევრობა დაკვირვებას უკვე ცნობილ შედეგზე მორგებად აქცევს. TradingView-ში ისტორიის გადასახვევად გათვალისწინებულია Bar Replay რეჟიმი: საწყისი წერტილი თარიღზე დაწკაპებით ირჩევა, ხელმისაწვდომია ავტომატური დაკვრა და ცოცხალ მონაცემებზე დაბრუნება.
Midas-ის ინდიკატორები აქ გადაწყვეტილებას არ პროგნოზირებს და ამას ვერ შეძლებს. მათი სარგებელი სხვა რამეშია: სიგნალი და გაუქმების პირობა წინასწარ, ფიქსირებული წესებით იწერება და ახალი ამბის შემდეგ არ ირჩევა. სწორედ ეს იძლევა საშუალებას, ინსტრუმენტის ქცევა მშვიდ დღეებსა და განაკვეთის გადაწყვეტილების დღეებში ერთი და იმავე მეთოდით შევადაროთ. როგორ ჩამოვაყალიბოთ ასეთი წესი შემოწმებამდე, განხილულია მასალაში ტრეიდერის სავაჭრო გეგმის შესახებ.
- 1
თარიღების სია
სხდომები მარეგულირებლის კალენდრიდან, შერჩევითი გამოტოვებების გარეშე
- 2
ინსტრუმენტი და პერიოდი
ერთი აქტივი, ერთი ტაიმფრეიმი, მონაცემთა ერთი წყარო
- 3
გაზომვის წესი
რას ვითვლით და რომელი დახურული სანთლით
- 4
გაზომვა ისტორიულ მონაცემებზე
ვაბრუნებთ თარიღებს უკან და თითოეულის შედეგს ვიწერთ
- 5
ნაკრების შედეგი
დასკვნა მხოლოდ ამ თარიღებსა და ამ ინსტრუმენტზე
სქემის წყარო: რუსეთის ბანკის სხდომების კალენდარი, დაუხურავი სანთლის ქცევა და Bar Replay რეჟიმი TradingView-ის ცნობარში.
ხშირი შეცდომები: არეული თარიღები და სხვისი რიცხვები
პირველი შეცდომა თარიღებს ეხება. წლიურ 14,00%-მდე შემცირების პრესრელიზი 2026 წლის 24 ივლისით არის დათარიღებული, თავად მნიშვნელობა კი 2026 წლის 27 ივლისიდან მოქმედებს. ეს განსხვავებული თარიღები და განსხვავებული მოვლენებია: ერთი გამოცხადებას ეხება, მეორე — გამოყენებას. გამოთვლებში, სადაც დღე მნიშვნელოვანია, ახალი ამბის სათაურს კი არა, თარიღების მიხედვით მნიშვნელობათა რიგს უნდა დავაკვირდეთ.
მეორე შეცდომა რიცხვის წყაროს ეხება. განაკვეთი იცვლება და ნებისმიერი სტატია, რომელშიც რიცხვია მითითებული, ძველდება. სწორი ჩვევა ერთია: გახსენით მარეგულირებლის გვერდი და მოქმედი მნიშვნელობა თავად შეამოწმეთ. სწორედ ამიტომ ზემოთ მოცემულ ტექსტში რიცხვი ყოველთვის გადაწყვეტილების თარიღთან ერთად წერია.
მესამე შეცდომა დაკვირვების განზოგადებას ეხება. ერთხელ ბაზარი გადაწყვეტილების შემდეგ გაიზარდა, მეორედ კი იმავე ტიპის გადაწყვეტილებაზე დაეცა. მიზეზი ისაა, რომ ფასი მოლოდინთან სხვაობაზე რეაგირებს, მოლოდინი კი ყოველ ჯერზე ახალია. დასკვნა „საკვანძო განაკვეთის შემცირებისას ბაზარი ყოველთვის იზრდება“ თარიღების გრძელ სიაზე შემოწმებას ვერ უძლებს.
მეოთხე შეცდომა ყველაზე ძვირი ჯდება. სწორად გაგებული მაკროეკონომიკა პოზიციის მართვას ვერ ჩაანაცვლებს. საერთაშორისო ორგანიზაციები რეგულარულად გვახსენებს, რომ მკვეთრი გადაფასებები ხდება და ფინანსურ პირობებს სწრაფად ცვლის: BIS 2026 წლის წლიურ ანგარიშში წერს, რომ ასეთ გადაფასებას ფინანსური პირობების სწრაფად გამკაცრება და მოთხოვნაზე ზემოქმედება შეუძლია, ინფლაციისთვის კი ეფექტი გაურკვეველია. პოზიციის ზომა, ზარალის ზღვარი და გასვლის პირობა ცალკე განისაზღვრება; ამის შესახებ დაწვრილებითი მასალაა ტრეიდინგში რისკ-მენეჯმენტზე.
გამოგადგებათ, თუ გსურთ
- გაიგოთ, რატომ გადაფასდება პირველად ობლიგაციები
- ახსნათ გაცვლით კურსზე ზეწოლა აქტივებზე მოთხოვნის გავლით
- მოვლენა გეგმაში წინასწარ ჩასვათ: თარიღი ცნობილია
- ქვეყნები განაკვეთის დონისა და ინფლაციის მიზნის მიხედვით შეადაროთ
არ გამოგადგებათ, თუ გსურთ
- სხდომის დღეს სანთლის მიმართულება იწინასწარმეტყველოთ
- პოზიციის ზომა და ზარალის ზღვარი ჩაანაცვლოთ
- ზუსტად განსაზღვროთ, როდის მიაღწევს ეფექტი ფასებამდე
- ერთი სხდომის რეაქცია ყველა მომდევნოზე გადაიტანოთ
სქემის წყარო: რუსეთის ბანკისა და ЕЦБ-ს ტრანსმისიის არხებისა და ლაგების აღწერა, ასევე BIS-ის წლიური ანგარიშის გაფრთხილება გადაფასების შესახებ.
მაკროეკონომიკური მაჩვენებლების სერიებად განხილვა მოსახერხებელია: განაკვეთის გადაწყვეტილებასა და დასაქმების სტატისტიკის გამოქვეყნებას თარიღისა და მოლოდინის მქონე მოვლენის საერთო მექანიკა აქვს. მომიჯნავე მასალა იმის შესახებ, როგორ ითვლება უმუშევრობის დონე და როგორ მოქმედებს ის ბაზრებზე, იმავე პრინციპით არის აგებული.
წყაროები
- რუსეთის ბანკის ფულად-საკრედიტო პოლიტიკის ლექსიკონი - საკვანძო განაკვეთისა და ტრანსმისიის მექანიზმის განმარტება და არხების ჩამონათვალი.
- რუსეთის ბანკი: როგორ მოქმედებს საკვანძო განაკვეთი ინფლაციაზე - განმარტება მარტივი სიტყვებით, ჯაჭვი ბანკთაშორისი ბაზრიდან ფასებამდე, სავალუტო არხი.
- როგორ მიიღება გადაწყვეტილება საკვანძო განაკვეთის შესახებ - წელიწადში რვა სხდომა, საყრდენი სხდომები, სიგნალი, დღის რეგლამენტი, განხილვის რეზიუმე.
- საკვანძო განაკვეთის გადაწყვეტილებების კალენდარი - 2026 წლის თარიღები, საყრდენი სხდომების ნიშნები, პრესრელიზისა და პრესკონფერენციის გამოქვეყნების დრო.
- რუსეთის ბანკის 2026 წლის 24 ივლისის პრესრელიზი - გადაწყვეტილება საკვანძო განაკვეთის 25 საბ.პ.-ით, წლიურ 14,00%-მდე შემცირების შესახებ.
- რუსეთის ბანკის საკვანძო ინდიკატორები - 2026 წლის 27 ივლისიდან მოქმედი განაკვეთი და მიმდინარე ინფლაცია.
- რუსეთის ბანკის საკვანძო განაკვეთის დინამიკა - მნიშვნელობათა რიგი თარიღების მიხედვით 2013 წლიდან.
- რუსეთის ბანკი რეფინანსირების განაკვეთის შესახებ - საკვანძო განაკვეთთან ტოლობა, 11.12.2015-ის № 3894-У მითითება.
- სახელმწიფო ობლიგაციების ნულოვანი კუპონის შემოსავლიანობის მრუდი - შემოსავლიანობა სამი თვიდან ოცდაათ წლამდე ვადების მიხედვით.
- მოსკოვის ბირჟა: RGBI ინდექსი - სახელმწიფო ობლიგაციების ინდექსის შემადგენლობა, საანგარიშო ბაზა და გამოთვლის დრო.
- SEC: Interest Rate Risk - საბაზრო განაკვეთებსა და ფიქსირებულკუპონიანი ობლიგაციების ფასებს შორის საპირისპირო კავშირი.
- FINRA: Bonds, Interest Rate Changes and Duration - დიურაციის წესი და დამოკიდებულება ვადასა და კუპონზე.
- Federal Reserve: Federal Open Market Committee - ფედერალური ფონდების განაკვეთი და მოვლენათა ჯაჭვი, რომელსაც მისი ცვლილება იწყებს.
- FOMC-ის კალენდარი და მასალები - რვა სხდომა, 2026 წლის თარიღები, ოქმების გამოქვეყნების ვადა.
- ECB: საკვანძო საპროცენტო განაკვეთები - სამი განაკვეთი და მათი მნიშვნელობები 2026 წლის 17 ივნისიდან.
- ECB: ტრანსმისიის მექანიზმი - არხები და გაფრთხილება ხანგრძლივი და გაურკვეველი ლაგების შესახებ.
- Bank of England: Bank Rate - მოქმედი მნიშვნელობა და ბოლო გადაწყვეტილების თარიღი.
- BIS: 2026 წლის წლიური ეკონომიკური ანგარიში - ობლიგაციების გადაფასების სიჩქარესა და ფინანსურ პირობებზე მის გავლენაზე.
- TradingView: ეკონომიკური კალენდარი - Actual, Forecast, Prior ველები და ფილტრები ქვეყნებისა და კატეგორიების მიხედვით.
- TradingView: ტაიმფრეიმები და დაუხურავი სანთელი - როგორ ყალიბდება მარჯვენა სანთელი რეალურ დროში.
ხშირი კითხვები
როგორ მოქმედებს ფედერალური სარეზერვო სისტემის განაკვეთი ოქროზე?
პირდაპირი ფორმულა არ არსებობს — კავშირი ორი ფაქტორით მყარდება. პირველი თავდაცვითი აქტივების შემოსავლიანობაა: როდესაც აშშ-ის მოკლევადიანი სახელმწიფო ფასიანი ქაღალდები მეტ შემოსავალს იძლევა, კუპონის არმქონე ლითონი მათთან შედარებით ნაკლებად მიმზიდველად გამოიყურება. მეორეა დოლარის კურსი, რომელშიც ოქროს ფასი კოტირდება. თავად ფედერალური სარეზერვო სისტემა განაკვეთის ცვლილებას აღწერს როგორც მოვლენათა ჯაჭვს, რომელიც სხვა განაკვეთებსა და სავალუტო კურსებს ეხება, ამიტომ ოქროზე გავლენა ირიბია და მოთხოვნის დანარჩენ ფაქტორებს არ აუქმებს. ასეთი კავშირი სხდომების თარიღების ჩამონათვალზე უნდა შემოწმდეს და არა ერთ წარმატებულ მაგალითზე.
როგორ მოქმედებს ცენტრალური ბანკის განაკვეთი ობლიგაციებზე?
საპირისპირო მიმართულებით, და მით უფრო ძლიერად, რაც უფრო გრძელვადიანია ფასიანი ქაღალდი. SEC-ის ფორმულირებით, საბაზრო განაკვეთები და ობლიგაციების ფასები საპირისპირო მიმართულებით მოძრაობს. FINRA-ს დიურაციის წესის თანახმად, განაკვეთის ერთი პროცენტული პუნქტით ცვლილება ფასს დაახლოებით დიურაციის პროცენტული სიდიდით ცვლის, ამიტომ გრძელვადიანი ОФЗ-ები მოკლევადიანებზე საგრძნობლად მეტად მოძრაობს. სახელმწიფო ვალის ბაზრის საერთო სურათის სანახავად მოსახერხებელია RGBI ინდექსი და ნულოვანი კუპონის შემოსავლიანობის მრუდი.
რა არის ფედერალური სარეზერვო სისტემის განაკვეთი?
ეს ფედერალური ფონდების განაკვეთია, ანუ ამერიკულ ბანკებს შორის ერთღამიანი სესხების განაკვეთი. ღია ბაზრის კომიტეტი მისთვის ერთი რიცხვის ნაცვლად მიზნობრივ დიაპაზონს ადგენს: 2026 წლის სექტემბრის დასაწყისში ის წლიურ 3,50-3,75%-ს შეადგენს. წელიწადში რვა სხდომა ტარდება, განცხადება ნიუ-იორკის დროით 14:00-ზე ქვეყნდება, ოქმები კი სამი კვირის შემდეგ.
რას ნიშნავს საბ.პ. საკვანძო განაკვეთში?
საბ.პ. საბაზისო პუნქტია — პროცენტული პუნქტის ერთი მეასედი; შესაბამისად, 100 საბ.პ. ერთ პროცენტულ პუნქტს უდრის. რუსეთის ბანკი ამ შემოკლებას გადაწყვეტილებების სათაურებში იყენებს: „საკვანძო განაკვეთის 25 საბ.პ.-ით, წლიურ 14,00%-მდე შემცირება“ 14,25%-დან შემცირებას ნიშნავს. მარეგულირებლის საიტზე ცალკე ლექსიკონური განმარტება არ არის, თუმცა არითმეტიკა უშუალოდ პრესრელიზების ტექსტიდან ჩანს.
როგორ მოქმედებს საკვანძო განაკვეთი ინვესტიციებზე?
ის აქტივების ერთმანეთთან შედარების პირობებს ცვლის. ობლიგაციები პირდაპირ და პირველ რიგში გადაფასდება, აქციები — ურისკო განაკვეთისა და კომპანიების ვალის ღირებულების გავლით, დეპოზიტები და სესხები კი მოგვიანებით ერგება. ამასთან, ეფექტის ვადები ბუნდოვანია: ЕЦБ ტრანსმისიის ლაგებს ხანგრძლივს, ცვალებადსა და გაურკვეველს უწოდებს, ხოლო წინა სხდომის რეაქცია მომდევნო სხდომაზე იმავე რეაქციის გარანტია არ არის. ამიტომ განაკვეთი ამოცანის პირობაა და არა მზა საინვესტიციო გადაწყვეტილება.
როგორია საკვანძო განაკვეთები მსოფლიოს სხვა ქვეყნებში?
ყველა ცენტრალურ ბანკს თავისი სახელწოდება და დონე აქვს. აშშ-ის ფედერალურ სარეზერვო სისტემაში ეს წლიური 3,50-3,75%-ის მიზნობრივი დიაპაზონია, ЕЦБ-ს 2026 წლის 17 ივნისიდან სამი განაკვეთი აქვს — 2,25%, 2,40% და 2,65%, ინგლისის ბანკის Bank Rate 3,75%-ია, ხოლო რუსეთის ბანკის საკვანძო განაკვეთი — წლიური 14,00%. ინფლაციისა და ინფლაციის მიზნობრივი მაჩვენებლის გაუთვალისწინებლად მათი ერთმანეთთან შედარება არ შეიძლება: ფედერალური სარეზერვო სისტემისა და ЕЦБ-ს მიზანი 2%-ია, რუსეთის ბანკისა კი დაახლოებით 4%.



კომენტარები
საწყისი მასალის კომენტარები არ ითარგმნება.