
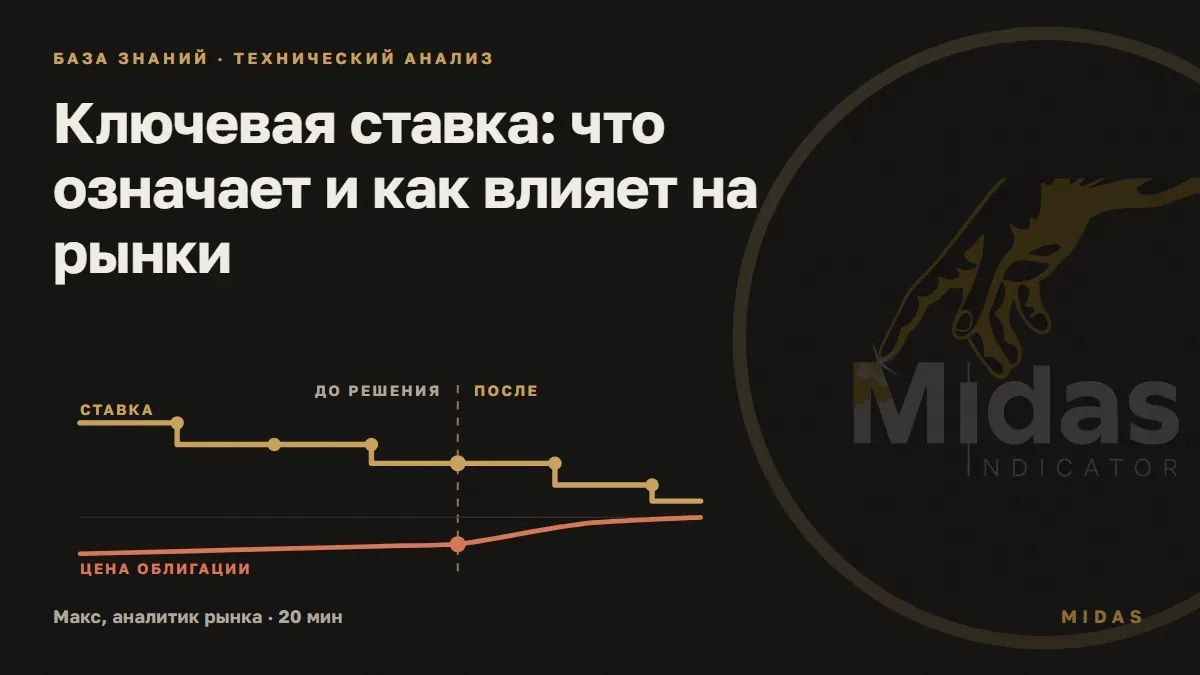
Ո՞րն է հիմնական տոկոսադրույքը եւ ինչո՞վ է այն տարբերվում վերաֆինանսավորման տոկոսադրույքից:
Դրամավարկային քաղաքականության բառարանում կարգավորողն այն անվանում է այսպես՝ Ռուսաստանի Բանկի դրամավարկային քաղաքականության հիմնական գործիքը, , որը հիմնադրվում է Տնօրենների խորհրդի կողմից տարեկան ութ անգամ. Ավելի պարզ բացատրություն կա գնաճի վրա ազդեցության բաժնում. դա տոկոսադրույքն է, , որով Ռուսաստանի Բանկը կարճաժամկետ գործարքներ է իրականացնում առևտրային բանկերի հետ.
Այստեղից էլ ամբողջ հետագա խոսակցությունը. Բանկը ապրանքներ չի վաճառում և խանութներում գներ չի սահմանում. Նա սահմանում է կարճ փողի գինը բանկային համակարգի համար, և այնուհետև այդ գինը տարածվում է բուն տնտեսության մեջ.
Երկրորդ անունը շփոթեցնում է շատերին. Վերաֆինանսավորման տոկոսադրույքը և հիմնական տոկոսադրույքը նույն թիվն են այսօր. 1 հունվարից 2016 վերաֆինանսավորման տոկոսադրույքի անկախ արժեքը սահմանված չէ, որոշումը պաշտոնականացվել է Ռուսաստանի Բանկի հրահանգով՝ թվագրված 11 դեկտեմբերի 2015 No. 3894-U. Վիճակագրության էջում կա ծանոթագրություն. արժեքը համապատասխանում է Ռուսաստանի Բանկի հիմնական տոկոսադրույքի արժեքին համապատասխան ամսաթվի համար. Հետևաբար, «հիմնական վերաֆինանսավորման տոկոսադրույքը» հարցումն ինքնին պատասխանում է. եթե անձը փնտրում է վերաֆինանսավորման տոկոսադրույք՝ հաշվարկելու տույժերը կամ տույժերը, նա վերցնում է նույն թիվը. Թե կոնկրետ ինչպես է այն կիրառվում հարկերում, որոշվում է Հարկային օրենսգրքով, և ոչ թե կարգավորողի վեբկայքով, և սա առանձին թեմա է.
Եկեք անմիջապես պարզենք ևս մեկ շփոթություն. Առևտրում «դրույքաչափ» բառը հաճախ օգտագործվում է դիրքի չափը նկարագրելու համար, իսկ բանկում սա ավանդի տոկոսների անվանումն է. Կենտրոնական բանկի տոկոսադրույքը և Ռուսաստանի Բանկի տոկոսադրույքը այս հոդվածում նշանակում են միայն կենտրոնական բանկի հիմնական դրույքաչափը.
Ո՞վ է որոշում կայացնում տոկոսադրույքի վերաբերյալ եւ ինչպե՞ս
Դրամավարկային քաղաքականության պլանավորված հանդիպումներն անցկացվում են տարեկան ութ անգամ. 2026 թվականի օրացույցն ունի հետևյալ տեսքը՝ փետրվարի 13, մարտի 20, ապրիլի 24, հունիսի 19, հուլիսի 24, սեպտեմբերի 11, հոկտեմբերի 23 և դեկտեմբերի 18։ Հաջորդ հանդիպումը սեպտեմբերի սկզբից հետո 2026 ընկնում է 11 սեպտեմբերին.
Առօրյա ռեժիմը կրկնվում է հանդիպումից հանդիպում. Մամուլի հաղորդագրության հրապարակման գնահատված ժամանակը 13:30 Մոսկվայի ժամանակով, ասուլիսի մեկնարկի գնահատված ժամը 15:00. Այսինքն՝ և՛ օրը, և՛ մոտավոր րոպեն, երբ նոր տեղեկատվություն կհայտնվի շուկա, նախապես հայտնի են. Գծապատկերը դիտող անձի համար սա հազվագյուտ շքեղություն է. միջոցառում՝ ճշգրիտ ամսաթվով և ժամով.
Հիմնական դրույքաչափի վերաբերյալ որոշումն ինքնին լինում է երեք տեսակի՝ ավելացում, նվազում կամ պահպանում. Խնայողությունը նույնպես որոշում է, և այն կարող է շուկան շարժել ոչ պակաս, քան փոփոխություն, եթե մասնակիցներն այլ բանի էին սպասում. Այստեղ կարևոր է հասկանալ մի պարզ բան. Շուկան ուսումնասիրում է հայտարարված թվի և գնի մեջ արդեն ներառվածի տարբերությունը.
Կարգավորիչը հրապարակում է մոտակա որոշումների պատմությունը. Մի շարք հիմնական փոխարժեքի արժեքներ հասանելի են 17 Սեպտեմբեր 2013, և դա ցույց է տալիս, որ միջակայքը կարող է շատ լայն լինել: 16 թվականի դեկտեմբերի 2014-ին տոկոսադրույքը բարձրացվեց տարեկան 17,00%-ի նախկին 10,50%-ից, 28 թվականի փետրվարի 2022-ին մինչև 20% տարեկան։ Հիմնական դրույքաչափը հաստատուն արժեք չէ, և դրա շարժումը նորմալ աշխատանք է, ոչ թե արտակարգ իրավիճակ.
Ո՞րն է առանցքային հանդիպման եւ կանոնավոր հանդիպման տարբերությունը։
2026 թվականին տեղեկանքային հանդիպումները եղել են փետրվարի 13-ին, ապրիլի 24-ին, հուլիսի 24-ին և հոկտեմբերի 23-ին։ Սովորական օրը հրապարակվում է մամուլի հաղորդագրություն՝ որոշումով և բացատրությամբ. Հիմնական հանդիպումը ավելացնում է միջնաժամկետ կանխատեսում, ներառյալ հիմնական փոխարժեքի կանխատեսման ուղին, գումարած այս կանխատեսման առանձին մեկնաբանություն.
Գրաֆիկական ընթերցողի տարբերությունը պարզ է. Սովորական օրը շուկան ստանում է մեկ նոր համար և տեքստ. Հաշվետու օրը նա նաև ստանում է մի քանի տարվա համար նախատեսված շրջանակ. թե ինչպես է կարգավորող մարմինը դիտարկում գնաճը, տնտեսությունը և տոկոսադրույքների միջանցքը։ Հետևաբար, այն առանցքային օրերն են, որոնք հաճախ ավելի լայն մոմեր են տալիս, քան հարևան նիստերը.
Կանխատեսման հետագիծը խոստում չէ. Սա հիմնական դեպքի պատկերն է, և կենտրոնական բանկերը դա ուղղակիորեն ասում են. Ռուսաստանի բանկը նկարագրում է իր ազդանշանը ապագա քայլերի վերաբերյալ հետևյալ կերպ. դա կարգավորողի խիստ պարտավորությունը չէ, և դրա իրականացումը կախված է, իրավիճակը կզարգանա ելակետային կանխատեսման համաձայն. Տրամաբանությունն ամենուր նույնն է, և անհնար է կանխատեսումը տեղափոխել անձնական պլան՝ որպես փաստ.
Կարգավորողի կայքում չկա «առանցքային հանդիպումների մասին» առանձին էջ. նկարագրությունն ապրում է որոշումների կայացման բաժնում և օրացույցի ներսում. Հիմնական հանդիպման նշիչը հենց օրացույցի վրա է, որտեղ դուք պետք է նայեք այն մինչև ամսաթիվը.
Ինչպե՞ս կարդալ մամուլի հաղորդագրությունը, ազդանշանը եւ քննարկման ամփոփումը
Սկսենք մի հապավումից, որը շփոթեցնում է նորեկներին. Հիմնական կետը, որը նաև հայտնի է որպես bp, տոկոսային կետի հարյուրերորդն է. Կարգավորողն այն օգտագործում է իր որոշումների վերնագրերում. օրինակ՝ 24 թվականի հուլիսի 2026-ին որոշվել է նվազեցնել հիմնական տոկոսադրույքը 25 բ/պ-ով՝ մինչև տարեկան 14,00%, և 12 թվականի սեպտեմբերի 2025-ին ձևակերպումը եղել է «100 bp-ով, մինչև տարեկան 17,00%, այսինքն՝ անցում 18,00%-ից մինչև 17,00%: Կարգավորիչը չունի բազային կետի մասին առանձին բառացանկ հոդված, սակայն թվաբանությունը տեսանելի է հենց վերնագրերում՝ 100 b.p. մեկ տոկոսային կետ է.
Երկրորդ շերտը ազդանշանն է. Կարգավորիչը նկարագրում է այն հետևյալ կերպ. ազդանշանը տալիս է հիմնական տոկոսադրույքի ապագա հետագծի մոտավոր գնահատում, որը ենթակա է հիմնական կանխատեսման սցենարի իրականացմանը. Ազդանշանի ձևակերպումը երբեմն ավելի կարևոր է, քան բուն որոշումը, քանի որ այն փոխում է ակնկալիքները հաջորդ ամիսների համար.
Երրորդ շերտը գալիս է ավելի ուշ. Հիմնական փոխարժեքի քննարկման ամփոփագիրը հրապարակվում է յուրաքանչյուր հանդիպումից մոտավորապես մեկ շաբաթ անց, այս պրակտիկան շարունակվում է փետրվարից 2024. Հանդիպմանը 24 Հուլիս 2026 փաստաթուղթը հրապարակվեց 5 օգոստոսի 2026. Այն ցույց է տալիս, թե ինչ տարբերակներ են դիտարկվել և ինչ փաստարկներ են բերվել, և սա լավագույն նյութն է որոշումների տրամաբանությունը հասկանալու և դրա մասին չկռահելու համար.
Շաբաթներով
Ամսաթիվ օրացույցում
Հանդիպման օրը հրապարակված է նախապես, տեղեկանքը նույնպես.
13:30 Մոսկվայի ժամանակով
Մամլո հաղորդագրություն որոշմամբ
Համար, բազային կետի փոփոխություն և ազդանշան
13:30 Մոսկվայի ժամանակով
Միջնաժամկետ կանխատեսում
Միայն աջակցության հանդիպումների ժամանակ՝ մեկնաբանությունների հետ մեկտեղ
15:00 Մոսկվայի ժամանակով
Ասուլիս
Նախագահի ուղիղ հանրային հայտարարությունը
Մեկ շաբաթից
Քննարկման ամփոփում
Փաստարկներ և դիտարկված լուծումներ
Դիագրամի աղբյուրը՝ հանդիպումների կանոններ և օրացույց Ռուսաստանի բանկ, որոշումների ընդունման ընթացակարգի նկարագրությունը բաժնում ինչպես է որոշում կայացվում.
Ֆեդերալ ֆեդերացիան, ԵԿԲ-ի տոկոսադրույքը եւ հիմնական տոկոսադրույքները աշխարհում
«Ո՞րն է Fed տոկոսադրույքը» հարցումը տեղի է ունենում գրեթե նույնքան հաճախ, որքան ռուսական հիմնական տոկոսադրույքի մասին հարցը. Դաշնային ֆոնդերի տոկոսադրույքը, անգլերենում դաշնային ֆոնդերի տոկոսադրույքը, բանկերի միջև մեկ գիշերվա փոխառության տոկոսադրույքն է. FOMC, FOMC, փոխում է քաղաքականության ընթացքը քաղաքականության թիրախային տիրույթի միջոցով. 2026 թվականի սեպտեմբերի սկզբին միջակայքը կազմում է տարեկան 3,50-3,75%, այն սահմանվել է 10 թվականի դեկտեմբերի 2025-ի որոշմամբ և հաստատվել 2026 թվականի ժողովներում, որոնցից վերջինն անցավ 29 հուլիս.
Դաշնային պահուստային կանոնակարգեր. Կան նաև տարեկան ութ հանդիպումներ, օրացույց 2026թ.՝ հունվարի 27-28, մարտի 17-18, ապրիլի 28-29, հունիսի 16-17, հուլիսի 28-29, սեպտեմբերի 15-16, 27-28 հոկտեմբեր և 8-9 դեկտեմբեր. Հայտարարությունը հրապարակվում է 14:00 Նյու Յորքի ժամանակով, իսկ հանդիպման արձանագրությունը հրապարակվում է որոշման ընդունման օրվանից երեք շաբաթ անց. Տնտեսական կանխատեսումների ամփոփագիրը տարեկան չորս անգամ ավելացվում է հանդիպմանը, , որի ներսում դրված է նույն ցրման դիագրամը՝ մասնակիցների գնահատականներով՝ ըստ խաղադրույքի մակարդակի. Հեղինակներն իրենք զգուշացնում են, որ այս կանխատեսումները ենթակա են էական անորոշության.
Եվրոպական կենտրոնական բանկն ունի երեք հիմնական տոկոսադրույք՝ ավանդի տոկոսադրույք, հիմնական վերաֆինանսավորման գործառնությունների տոկոսադրույք և վարկավորման սահմանային տոկոսադրույք. 17 թվականի հունիսի 2026-ից դրանք համապատասխանաբար կազմում են 2,25%, 2,40% և 2,65%։ Որոշումները կայացվում են մոտավորապես վեց շաբաթը մեկ և հրապարակվում են 14:15 Կենտրոնական Եվրոպայի ժամանակով. Երրորդ իրավասության համեմատության համար. Անգլիայի բանկի բանկային տոկոսադրույքը սեպտեմբերի սկզբին 2026 է 3,75%.
Աշխարհում հիմնական խաղադրույքները տարբերվում են ոչ միայն մակարդակով, այլև նպատակային. Ռուսաստանի Բանկը սահմանել է գնաճի իր թիրախը տարեկան 4%-ին, Fed-ը սահմանել է այն 2% անձնական սպառման ծախսերի գների ինդեքսի համար, ԵԿԲ-ն ունի սիմետրիկ 2% միջնաժամկետ հեռանկարում. Համեմատել հիմնական դրույքները տարբեր երկրներում՝ առանց նպատակային և գնաճը հաշվի առնելու անիմաստ է. 14% 6,0% գնաճով, ինչպես Ռուսաստանում 2026թ. հուլիսին, և 3,75%՝ նպատակ ունենալով շուրջ 2% սրանք տարբեր պատմություններ են, այլ ոչ թե բանկերի տարբեր «առատաձեռնություն».
Ինչո՞ւ են կապիտանները արձագանքում առաջինը
Կարգավորողները դա նշում են առանց որակավորման. SEC-ն տոկոսադրույքի ռիսկի տեղեկագրում գրում է, որ շուկայական տոկոսադրույքները և պարտատոմսերի գները հակված են շարժվել հակառակ ուղղություններով, և շուկայական տոկոսադրույքների բարձրացման հետ մեկտեղ ֆիքսված արժեկտրոնային պարտատոմսերի գները նվազում են. Տոկոս Ռիսկեր ընդհանուր է բոլոր պարտատոմսերի համար, ներառյալ ԱՄՆ պետական արժեթղթերը.
Պատճառը պարզ է. Կտրոնն արդեն գրված է թղթի վրա և հնարավոր չէ փոխել. Եթե նոր թողարկումները սկսում են ավելի շատ բերել, ապա նույն արժեկտրոնով հին թուղթը դառնում է պակաս հետաքրքիր, և շուկան այն հավասարեցնում է գնի միջոցով. Դրա համար առանձին զգացմունք պետք չէ.
Տևողությունը ցույց է տալիս, թե որքան ուժեղ է շարժվում գինը. FINRA կանոնը ձևակերպում է այսպես: երբ տոկոսադրույքը փոխվում է մեկ տոկոսային կետով, պարտատոմսի գինը փոխվում է հակառակ ուղղությամբ՝ մոտավորապես տևողության տոկոսով. Տևողությունը 10 և տոկոսադրույքների աճը մեկ տոկոսային կետով տալիս են մոտավորապես մինուս 10% գները. Որքան երկար է մարման ժամկետը, այնքան բարձր է տևողությունը, և որքան մեծ է արժեկտրոնը, այնքան ցածր է այն. Ուստի ուղիղ պատասխանն այն հարցին, թե ինչպես է Կենտրոնական բանկի տոկոսադրույքը ազդում պարտատոմսերի վրա. երկար OFZ-ները նկատելիորեն ավելի ուժեղ են, քան կարճները.
Դուք կարող եք սա ամբողջությամբ նայել՝ օգտագործելով երկու գործիք. Ինդեքս RGBI պետական պարտատոմսերի մոսկովյան բորսայի գների ինդեքսն է, որը Ռուսաստանի պետական պարտքի շուկայի հիմնական ցուցանիշն է, այն ներառում է առավել հեղուկ OFZ-ները, որոնց տևողությունը մեկ տարուց ավելի է և հաշվարկվում է իրական ժամանակում առևտրի ժամերին. Զրոյական արժեկտրոնային եկամտաբերության կորը ցույց է տալիս եկամտաբերությունը անմիջապես ըստ մարման ժամկետների. Ռուսաստանի Բանկը հրապարակում է այն երեք ամսից մինչև երեսուն տարի մարման ժամկետների համար, և 4 սեպտեմբերին 2026 կորի երկայնքով արժեքները տատանվում էին 13,28%-ից մինչև 16,24% տարեկան.
Կարճաժամկետ. գինը գրեթե չի շարժվում
Երկարաժամկետ. գինը կտրուկ շարժվում է
- 1.Մինչև մեկ տարի՝ եկամտաբերություն՝ գնի փոխարեն
- 2.Կորի միջին մասը
- 3.Երկար թողարկումներ. առավելագույն հարված
Սխեմատիկ աղբյուր՝ նյութերի տեւողության կանոն FINRA և տոկոսադրույքի ռիսկի տեղեկագիր SEC.
Ինչպես է տոկոսադրույքը գերագնահատում արժեթղթերը
Առաջին ալիքը ռիսկերից զերծ խաղադրույք է. Կարճ պետական արժեթղթերի եկամտաբերությունը գործում է որպես հղման կետ. այն ցույց է տալիս նվազագույն վարկային ռիսկով ներդրման շահութաբերությունը. Երբ այս հղման արժեքը մեծանում է, ընկերության ապագա շահույթը գնահատվում է ավելի խիստ, քանի որ ավելի ապահով այլընտրանքն ավելի հետաքրքիր է դարձել. Հատկապես զգայուն են արժեթղթերը, որոնց հիմնական շահույթը սպասվում է հեռավոր ապագայում.
Երկրորդ ալիքն անցնում է հենց ընկերության միջով. Կենտրոնական բանկի տոկոսադրույքը ազդում է վարկերի արժեքի վրա, ինչը նշանակում է պարտքի սպասարկում, ընդլայնման ծրագրեր և շրջանառու միջոցներ. Մեծ պարտքի բեռ ունեցող բիզնեսն ավելի շուտ է զգում փոփոխությունը, քան առանց պարտքի բիզնեսը.
Երրորդ ազդեցությունն անուղղակի է և հաճախ թերագնահատված. Ավանդների և պարտատոմսերի բարձր եկամտաբերությունը մրցակցում է բաժնետոմսերի շահաբաժինների եկամտաբերության հետ մասնավոր ներդրողների համար. Այստեղ չկա ավտոմատացում կամ ժամանակացույց, սա ընդամենը մեկն է այն պայմաններից, որոնցում զարգանում է պահանջարկը.
Ահա թե ինչու բաժնետոմսերը ավելի քիչ սերտ կապված են կարգավորիչի տոկոսադրույքի հետ, քան պարտատոմսերը. Որոշման օրը ֆոնդային ինդեքսը կարող է գնալ ցանկացած ուղղությամբ, քանի որ գինն արդեն իսկ արտացոլում է սպասելիքները, և որոշման հետ մեկտեղ նաև ազդանշան է գալիս. Օգտակար է հիշել կարգավորողների լեզուն անցյալի կատարողականի մասին. ինչպես ցանկացած ներդրում, անցյալի կատարումը չի երաշխավորում ապագա հաջողությունը. Մեկ հանդիպման մեկ արձագանքը կանոն չէ, և հաջորդ անգամ սպասելիքները չեն կարող կառուցվել դրա հիման վրա. Եթե հարցն ավելի լայն է, թե ինչպես է հիմնական տոկոսադրույքը ազդում ներդրումների վրա որպես ամբողջություն, պատասխանը նույնն է. այն փոխում է ակտիվների համեմատման պայմանները և չի որոշում արդյունքը.
Ի՞նչ է տեղի ունենում փոխարժեքի հետ
Ռուսաստանի բանկը ուղղակիորեն նկարագրում է մեխանիզմը. Հիմնական տոկոսադրույքից հետո շուկայական տոկոսադրույքները փոխվում են. Սա ազդում է ռուբլու ակտիվներում ներդրումների գրավչության վրա այլ արժույթներով ֆինանսական գործիքների համեմատ. Ռուբլու գործիքների պահանջարկը փոխվում է, և դրա հետ մեկտեղ փոխվում է ռուբլու փոխարժեքը. Այնուհետև փոխարժեքն ինքնին դառնում է ներքին գների ձևավորման կարևոր գործոն, և կարգավորիչը փոխարժեքի այս ազդեցությունը երկրի ներսում գների վրա անվանում է փոխանցման էֆեկտ.
Կարևոր է, որ արժութային ալիքը միակը չէ և մեկուսացված չէ. Կարգավորիչը ցուցակում է հաղորդման մեխանիզմի ալիքները՝ տոկոսադրույք, վարկ, արժույթ, հաշվեկշիռ, գնաճի սպասումների ալիք և այլն. Նրանք աշխատում են միաժամանակ և տարբեր արագություններով.
Այլ կենտրոնական բանկերի որոշումներն ունեն նույն տրամաբանությունը, ուստի ԱՄՆ Դաշնային պահուստի փոխարժեքը ազդում է արտարժույթի շուկայի վրա գլոբալ. Fed-ը դա նկարագրում է այսպես. Ֆեդերային ֆոնդերի տոկոսադրույքի փոփոխությունը առաջացնում է իրադարձությունների շղթա, որն ազդում է այլ կարճ տոկոսադրույքների վրա, փոխարժեքներ և երկարաժամկետ փոխարժեքներ.
Ժամկետը այստեղ երբեք ճշգրիտ չէ, և հենց իրենք՝ կենտրոնական բանկերն են դա ասում. ԵԿԲ-ն հստակորեն զգուշացնում է, որ փոխանցումը բնութագրվում է երկար, փոփոխական և անորոշ ուշացումներով, և որ որոշումների ճշգրիտ ազդեցությունը դժվար է կանխատեսել. Fed-ը ընդունում է ռազմավարության տեքստի ուշացում. Սրանից հետևում է գործնական հետևանք. օրացույցը նշում է որոշման ամսաթիվը, բայց չի նշում այն ամսաթիվը, երբ որոշումը հասնում է խանութի գներին.
- 1
Գնահատման որոշում
Մամլո հաղորդագրություն՝ թվով և ազդանշանով 13:30 Մոսկվայի ժամանակով
- 2
Միջբանկային տոկոսադրույքներ
Մեկ գիշերվա գները փոխվում են գրեթե անմիջապես
- 3
Ֆինանսական շուկա
Պարտատոմսեր, եկամտաբերության կոր, փոխարժեք, բաժնետոմսեր
- 4
Բանկային արտադրանք
Վարկերի և ավանդների տոկոսադրույքները բարձրանում են
- 5
Մարդու վարքագիծ
Վարկ վերցնելու, ներդրումներ կատարելու և խնայելու պատրաստակամություն
- 6
գնաճ
Էֆեկտն աճում է ամիսների ընթացքում, ոչ թե մեկ օրվա ընթացքում
Դիագրամի աղբյուրը՝ փոխանցման մեխանիզմի և դրա ալիքների նկարագրությունը Ռուսաստանի բանկ Եվ PrEP բառարան.
Ինչպե՞ս է տոկոսադրույքը հասնում ավանդներին, վարկերին եւ վարկերին
Ըստ Ռուսաստանի Բանկի նկարագրության՝ հիմնական տոկոսադրույքի փոփոխությունը գրեթե ակնթարթորեն փոխում է միջբանկային վարկավորման շուկայի մեկ գիշերվա տոկոսադրույքները. Այնուհետև ազդեցությունը տարածվում է ֆինանսական շուկայի այլ հատվածների վրա, այնուհետև վարկերի և ավանդների տոկոսադրույքների վրա. Եվ միայն դրանից հետո է նա հասնում մարդկանց՝ պարտք վերցնելու, ներդրումներ կատարելու և խնայելու պատրաստակամությանը.
Հետևաբար պարզ գործնական եզրակացություն. Կարգավորողի տոկոսադրույքը և ավանդները փոխկապակցված են, բայց ոչ հավասար. բանկը նաև հաշվի է առնում ավանդատուների փողերի մրցակցությունը, դրա իրացվելիությունը և արտադրանքի ժամկետը. Սովորական շուկայական վարկի գինը լրացուցիչ ներառում է վարկառուի ռիսկը և բանկի ծախսերը, ուստի այն նկատելիորեն ավելի բարձր է, քան կարգավորողի տոկոսադրույքը.
Հիփոթեքը առանձնանում է. կան երկարաժամկետ, գրավադրվող և հաճախ պետական ծրագրեր, որոնք ապրում են իրենց կանոններով. Սպասեք կրճատմանը 25 b.p. անմիջապես կտա նույն 25 b.p. հիփոթեքային առաջարկի մեջ, չարժե.
Եվ ևս մեկ մանրամասն նրանց համար, ովքեր փնտրում էին վերաֆինանսավորման տոկոսադրույք՝ հաշվարկելու տույժերը կամ հարկերը. Համարը նույնն է, բայց այս համարի կիրառումը կարգավորվում է օրենքով, ոչ թե բանկի որոշմամբ. Սկզբում մենք նայում ենք նորմին, այնուհետև մենք վերցնում ենք ցանկալի ամսաթվի արժեքը կարգավորիչի շարքից.
Ինչպե՞ս գտնել տոկոսադրույքի լուծում տնտեսական օրացույցում
Բնօրինակը միշտ ավելի լավն է. Ռուսաստանի Բանկն ունի նիստերի օրացույց՝ մամուլի հաղորդագրությունների հղումներով, Fed-ն ունի օրացուցային էջ FOMC, ԵԿԲ-ն ունի Կառավարման խորհրդի նիստերի առանձին օրացույց. Եթե ձեզ միայն մեկ կարգավորիչ է անհրաժեշտ, ապա այստեղ պետք է գնաք.
Երբ ձեզ միանգամից պետք է ամբողջ աշխարհը, տնտեսական օրացույցն աշխատում է. Օրացույցում TradingView իրադարձությունն ունի Actual, Forecast և Preor դաշտերը, այսինքն՝ իրական արժեքը, սպասվող և նախորդ, և յուրաքանչյուր իրադարձության նշանակվում է կարևորության մակարդակ. Կան զտիչներ ըստ երկրի, ըստ կարևորության, ըստ կատեգորիայի, ներառյալ տոկոսադրույքները, ըստ ժամանակաշրջանի և ժամային գոտու. Կենտրոնական բանկերի որոշումները հստակորեն թվարկված են այնտեղ. Ֆեդերացիայի տոկոսադրույքի որոշում, ECB տոկոսադրույքի որոշում, Անգլիայի բանկ, Կանադայի բանկ, Ճապոնիայի բանկ.
Օրացույցի գլխավոր թակարդը ժամանակն է. Որոշումը հրապարակվում է ըստ կարգավորողի տեղական ժամանակի՝ 13:30 Մոսկվայում, 14:00 Նյու Յորքում, 14:15 Ֆրանկֆուրտում. Ամառային ժամանակը փոխում է ամերիկյան միջոցառման Մոսկվայի ժամանակը մեկ ժամով, և դրանից հետո անձնական պլանում մուտքագրումը կարող է սխալ լինել. Առանձին վերլուծություն կա այն մասին, թե ինչպես ճիշտ համատեղել ժամային գոտիները գծապատկերում առևտրային նստաշրջանների և ամառային ժամանակի ցուցանիշ.
Մեկ այլ նրբերանգ. ապագա փոխարժեքի ակնկալիքները նախապես վաճառվում են ածանցյալ գործիքներով, և սա է պատճառը, որ շուկան հաճախ շարժվում է նախքան իրադարձությունը. Եթե թեման անծանոթ է, նախ պետք է նայեք, ինչպես են ֆյուչերսները աշխատում բորսայում. Փոխարժեքի ժողովը, լինի դա Կենտրոնական բանկի ժողով, թե Ֆեդերացիայի նիստ, երբեք «հանկարծ» չի գալիս շուկա. միայն ակնկալիքների տարբերությունն անսպասելի է.
Ինչպե՞ս ստուգել շուկայի արձագանքը փակ մոմակալներով
Այստեղ է թեմայի ազնիվ գործնական իմաստը. Որոշումը հայտարարվում է ըստ ժամանակացույցի, ինչը նշանակում է, որ յուրաքանչյուր այդպիսի ամսաթվի մոտ դուք կարող եք դիտել ժամանակացույցը և հաշվարկել, թե ինչ է տեղի ունեցել. Սա կանխատեսում կամ կրկնության խոստում չէ, դա չափում է.
Առաջին կանոնը վերաբերում է մոմին. TradingView օգնությունն ուղղակիորեն նշում է, որ ծայրամասային աջ մոմը կարող է բացվել. այն ձևավորվում է իրական ժամանակում և փոխվում է տվյալների ժամանումին. Սա նշանակում է, որ բարի ներսում կատարված չափումները և փակ մոմի միջոցով կատարված չափումները երկու տարբեր չափումներ են. Դուք պետք է ընտրեք մեկը և նախապես գրեք այն.
Երկրորդ կանոնը վերաբերում է կարգին. Նախ, գրանցվում է կարգավորիչի օրացույցի ամսաթվերի ցանկը, այնուհետև գործիքը և Ժամկետ, հետո չափման մեթոդը, և միայն դրանից հետո բացվում է գրաֆիկը. Հերթականի հակադարձումը դիտարկումը վերածում է արդեն հայտնի արդյունքի համապատասխանության. Պատմությունը ետ փաթաթելու համար TradingView-ն ունի շտրիխի վերարտադրման ստանդարտ ռեժիմ. մեկնարկային կետն ընտրվում է՝ սեղմելով ամսաթվի վրա, -ն ունի ավտոմատ նվագարկում և վերադարձ ուղիղ տվյալների.
Ցուցանիշները Midas այստեղ չեն կանխատեսում որոշումը և չեն կարող դա անել. Դրանք օգտակար են ուրիշների համար. ազդանշանի և չեղարկման պայմանը գրված է նախօրոք, ֆիքսված կանոնների համաձայն և չեն ընտրվում լուրերից հետո. Սա այն է, ինչը մեզ թույլ է տալիս նույն կերպ համեմատել գործիքի պահվածքը հանգիստ և խաղադրույքի որոշումների օրերին. Ինչպես պաշտոնականացնել նման կանոնը նախքան ստուգելը, քննարկվում է նյութում. Թրեյդերի առեւտրային պլան.
- 1
Ամսաթվերի ցանկ
Հանդիպումներ կարգավորողի օրացույցից՝ առանց ընտրովի բացթողումների
- 2
Գործիք և ժամանակաշրջան
Մեկ ակտիվ, մեկ ժամկետ, մեկ տվյալների աղբյուր
- 3
Չափման կանոն
Ինչ ենք մենք հաշվարկում և որի հիման վրա փակված մոմը
- 4
Չափում՝ հիմնված պատմության վրա
Մենք ետ ենք շրջում ամսաթվերը և գրում յուրաքանչյուրի արդյունքը
- 5
Հավաքագրման ընդհանուր թիվը
Ելք միայն այս ամսաթվերի և այս գործիքի մասին
Սխեման Աղբյուր. Հանդիպումների օրացույց Ռուսաստանի բանկ, բաց մոմի վարքագիծը և ռեժիմը Գոտի վերարտադրումն օգնում է TradingView.
Տարածված սխալներ. խառնաշփոթ ամսաթվերը եւ ուրիշների թվերը
Առաջին սխալը ամսաթվերի վերաբերյալ. Տարեկան 14,00% կրճատման մասին մամուլի հաղորդագրությունը թվագրված է 24 թվականի հուլիսի 2026-ով, իսկ արժեքը ինքնին ուժի մեջ է 27 թվականի հուլիսի 2026-ից: Սրանք տարբեր ամսաթվեր են և տարբեր բաներ՝ մեկը հայտարարության, մյուսը՝ դիմումի մասին. Հաշվարկներում, որտեղ օրը կարևոր է, դուք պետք է նայեք մի շարք արժեքների ըստ ամսաթվի, այլ ոչ թե նորությունների վերնագրի.
Երկրորդ սխալ համարի աղբյուրի վերաբերյալ. Փոխարժեքը փոխվում է, և թվով ցանկացած հոդված դառնում է հնացած. Կա միայն մեկ ճիշտ սովորություն՝ բացեք կարգավորիչի էջը և ինքներդ տեսեք ընթացիկ արժեքը. Այդ իսկ պատճառով վերևի տեքստում համարը միշտ համընկնում է որոշման ամսաթվի հետ.
Դիտարկման փոխանցման երրորդ սխալը. Երբ շուկան աճեց որոշման վրա, երկրորդ անգամ այն ընկավ նույնը. Պատճառն այն է, որ գինը տարբերությանն արձագանքում է ակնկալիքի հետ, և ակնկալիքը ամեն անգամ նոր է լինում. Եզրակացությունը «շուկան միշտ աճում է, երբ հիմնական տոկոսադրույքը նվազում է» չի դիմանում մանրակրկիտ ուսումնասիրությանը ժամկետների երկար ցանկում.
Չորրորդ սխալն ամենաթանկն է. Ճիշտ հասկացված մակրոտնտեսությունը չի փոխարինում պաշտոնի կառավարմանը. Միջազգային կազմակերպությունները պարբերաբար հիշեցնում են, որ տեղի են ունենում կտրուկ վերագնահատումներ, և դրանք արագ փոխում են ֆինանսական պայմանները. BIS տարեկան զեկույցում 2026 գրում է, , որ նման վերագնահատումը կարող է արագ խստացնել ֆինանսական պայմանները և ազդել պահանջարկի վրա՝ անորոշ ազդեցություն ունենալով գնաճի վրա. Դիրքի չափը, կորստի սահմանը և ելքի պայմանը սահմանվում են առանձին, և այս մասին մանրամասն նյութ կա Ռիսկերի կառավարում առեւտրում.
Հարմար է, եթե
- Հասկացեք, թե ինչու են պարտատոմսերը առաջինը վերագնահատվում
- Բացատրեք փոխարժեքի վրա ճնշումը ակտիվների պահանջարկի միջոցով
- Նախօրոք նշանակեք միջոցառում. ամսաթիվը հայտնի է
- Համեմատեք երկրներն ըստ տոկոսադրույքի մակարդակի և գնաճի նպատակային
Հարմար չէ, եթե
- Կանխատեսեք մոմի ուղղությունը հանդիպման օրը
- Փոխարինեք դիրքի չափը և կորստի սահմանը
- Նշեք ճշգրիտ ամսաթիվ, երբ ազդեցությունը կհասնի գների
- Տեղափոխեք մեկ հանդիպման արձագանքը բոլոր հաջորդներին
Սխեմատիկ աղբյուր՝ հաղորդման ալիքների և ուշացումների նկարագրություն Ռուսաստանի բանկ Եվ ԵԿԲ, վերագնահատման նախազգուշացում տարեկան հաշվետվությունից BIS.
Հարմար է մակրո ցուցանիշները վերլուծել մի շարք. տոկոսադրույքի վերաբերյալ որոշումը և զբաղվածության վիճակագրության հրապարակումը ունեն իրադարձության ընդհանուր մեխանիզմ՝ ամսաթվով և ակնկալիքներով. Հաջորդ վերլուծությունն այդ մասին, ինչպես է հաշվարկվում գործազրկության մակարդակը և ինչպես է այն ազդում շուկաների վրա, -ը կառուցված է նույն սկզբունքով.
Աղբյուրներ
- Ռուսաստանի Բանկի դրամավարկային քաղաքականության բառարան - հիմնական դրույքաչափի, փոխանցման մեխանիզմի և ալիքների ցանկի որոշում.
- Ռուսաստանի բանկ. ինչպես է հիմնական տոկոսադրույքն ազդում գնաճի վրա - սահմանումը պարզ բառերով, շղթա միջբանկից մինչև գներ, արժույթի ալիք.
- Ինչպես է կայացվում հիմնական դրույքաչափի որոշումը - տարեկան ութ հանդիպում, հիմնական հանդիպումներ, ազդանշան, օրվա կանոններ, քննարկման ամփոփում.
- Հիմնական տոկոսադրույքի որոշման օրացույց - տարեթվեր՝ 2026, առանցքային հանդիպումների նշիչներ, մամուլի հաղորդագրության և ասուլիսի հրապարակման ժամանակը.
- Ռուսաստանի Բանկի մամուլի հաղորդագրություն 24 հուլիսի 2026 - հիմնական տոկոսադրույքը 25 bp-ով նվազեցնելու որոշում՝ 14,00% տարեկան.
- Ռուսաստանի Բանկի հիմնական ցուցանիշները - ընթացիկ փոխարժեքի արժեքը՝ սկսած 27 հուլիսի 2026-ից և ընթացիկ գնաճից.
- Ռուսաստանի Բանկի հիմնական տոկոսադրույքի դինամիկան - արժեքների շարք՝ ըստ 2013 տարվա ամսաթվերի.
- Ռուսաստանի բանկը վերաֆինանսավորման տոկոսադրույքի վերաբերյալ - հիմնական դրույքաչափի հավասարություն, հրահանգ թիվ 3894-U 11.12.2015-ից.
- Պետական պարտատոմսերի զրոյական արժեկտրոնային եկամտաբերության կորը - շահութաբերությունը երեք ամսից մինչև երեսուն տարի ժամկետով.
- Մոսկվայի բորսա՝ ինդեքս RGBI - պետական պարտատոմսերի ինդեքսի կազմը, հաշվարկային բազան և հաշվարկման ժամանակը.
- SEC: Interest Rate Risk - հետադարձ կապ շուկայական դրույքաչափերի և պարտատոմսերի արժեկտրոնային ֆիքսված գների վերաբերյալ.
- FINRA: Bonds, Interest Rate Changes and Duration - տևողության կանոն և կախվածություն ժամկետից և կտրոնից.
- Federal Reserve: Federal Open Market Committee - դաշնային ֆոնդերի տոկոսադրույքը և իրադարձությունների շղթան, որը գործի է դրվում դրա փոփոխությունը.
- Օրացույց և նյութեր FOMC - ութ հանդիպում, ամսաթվեր՝ 2026 տարիներ, արձանագրությունների հրապարակման վերջնաժամկետ.
- ECB. հիմնական տոկոսադրույքներ - երեք դրույքաչափեր և դրանց արժեքները 17 հունիս 2026.
- ECB. փոխանցման մեխանիզմ - ալիքներ և նախազգուշացում երկար ու անորոշ հետաձգումների մասին.
- Bank of England: Bank Rate - ընթացիկ արժեքը և վերջին որոշման ամսաթիվը.
- BIS. տարեկան տնտեսական հաշվետվություն 2026 - պարտատոմսերի վերագնահատման տեմպի և դրա ազդեցության ֆինանսական պայմանների վրա.
- TradingView. տնտեսական օրացույց - դաշտերը Փաստացի, Կանխատեսում, Նախորդ և զտիչներ ըստ երկրի և կատեգորիայի.
- TradingView. ժամկետներ և բաց մոմ - ինչպես է ձևավորվում ճիշտ մոմը իրական ժամանակում.
Հաճախ տրվող հարցեր
Ինչպես է Ֆեդերալ Ֆեդերացիայի տոկոսը ազդում ոսկու վրա?
Ուղիղ բանաձեւ չկա, կապն անցնում է երկու բանի միջով. Առաջինը պաշտպանական ակտիվների վերադարձն է. երբ ԱՄՆ-ի կառավարության կարճ արժեթղթերը ավելի շատ են տալիս, մետաղը առանց կտրոնի ավելի համեստ է երեւում. Երկրորդը դոլարի փոխարժեքը է, որով ոսկին գնանշվում է. Ֆեդերալ ֆեդերացիան ինքնին նկարագրում է տոկոսադրույքների փոփոխությունները որպես իրադարձությունների շղթա, որոնք ազդում են այլ տոկոսների եւ փոխադրամիջոցների վրա, Հետեւաբար, ոսկու վրա ազդեցությունը անուղղակի է եւ չի չեղարկում պահանջարկի այլ գործոնները. Արժե ստուգել նման կապը հանդիպման ամսաթվերի ցուցակում, եւ ոչ թե մեկ հաջող օրինակով.
Ինչպիսի ազդեցություն ունի ԿԲ տոկոսադրույքը պարտատոմսերի վրա?
Ետ եւ որքան ուժեղ, այնքան երկար է թուղթը. Ըստ SEC-ի ձեւակերպման՝ շուկայական տոկոսադրույքները եւ պարտատոմսերի գները շարժվում են հակառակ ուղղություններով. Ըստ FINRA-ից տեւողության կանոնի՝ մեկ տոկոսային կետով փոխվող սակագնի փոփոխության դեպքում գինը փոխվում է մոտավորապես տեւողության չափով՝ տոկոսով, հետեւաբար, երկար OFZ-ները նկատելիորեն ավելի ուժեղ են, քան կարճերը. Նպատակահարմար է պետական պարտատոմսերի շուկայի ընդհանուր պատկերը դիտարկել RGBI ցուցանիշով եւ զրոյական արժեկտրոնային եկամտաբերության կորով.
Ինչ է ՖՐՍ-ի տոկոսադրույքը?
Սա ֆեդերալ ֆոնդերի տոկոսադրույքն է, այսինքն՝ ամերիկյան բանկերի միջև երեկոյան վարկավորման տոկոսադրույքը. Բաց շուկաների հանձնաժողովը դրա վերաբերյալ սահմանում է նպատակային տիրույթ՝ մեկ թիվի փոխարեն․ սեպտեմբերի սկզբին 2026 տարում այն կազմում է 3,50-3,75% տարեկան. Տարեկան կա վեց նիստ, հայտարարությունը հրապարակվում է 14:00 նորի-յորքի ժամանակով, արձանագրությունները՝ երեք շաբաթ անց.
Ի՞նչ է բ.պ. կրկնակի տոկոսադրույքում?
Բ.պ. այսն է հիմքային կետը, մեկ հարյուրավոր տոկոսային կետի մեկ մասը, այսինքն 100 բ.պ. հավասար է մեկ տոկոսային կետին. Ռուսաստանի Բանկը օգտագործում է այս կրճատումը որոշումների վերնագրերում՝ «կրճատել հիմնական տոկոսադրույքը 25 բ.պ.-ով, մինչև 14,00% տարեկան» նշանակում է նվազեցնել ից 14,25%. Կայքի կարգավորողի վրա առանձին բառարանի սահմանումն չկա, բայց արտադաշտությունը տեսանելի է հենց ինքը՝ մամուլի հաղորդագրությունների տեքստում.
Ինչպես հիմնական տոկոսադրույքը ազդում է ներդրումների վրա?
Դա փոխում է ակտիվների իրար նկատմամբ համեմատության պայմանները. Պորտֆելային պարտատոմսերը վերագնահատվում են անմիջապես և առաջինը, բաժնետոմսերը՝ առանց ռիսկի տոկոսադրույքի և ընկերությունների պարտքի արժեքի միջոցով, ավանդներն ու վարկերը հետապնդում են ավելի ուշ. Արդյունքի ժամկետները այս պարագայում աղավաղված են․ ԵՄԲ-ն կոչում է փոխանցման դադարին երկար, փոփոխական և անորոշ, զանգվածի նախորդ նիստի արձագանքը չի երաշխավորում նույն արձագանքը հաջորդ նիստում. Հետևաբար, տոկոսադրույքը խնդիրների պայման է, ոչ թե պատրաստված ներդրումային որոշում.
Որո՞նք են հիմնական ցուցանիշները աշխարհի այլ երկրներում?
Մարզային կենտրոնական բանկերի յուրաքանչյուրը ունի իր անունը և իր մակարդակը. ԱՄՆ ՖԵԴ-ում դա նպատակային միջակայք է 3,50-3,75% տարեկան, Եվրոպական կենտրոնական բանկում կան երեք տոկոսադրույքներ հետևյալ արժեքներով 2,25%, 2,40% և 2,65% 17 հունվարի 2026 տարվա, Անգլիայի բանկում Bank Rate 3,75%, Ռուսաստանի բանկն ունի տարեկան 14,00% հիմնական տոկոսադրույք. Անհնար է համեմատել դրանք միմյանց հետ՝ առանց հաշվի առնելու ինֆլյացիան եւ ինֆլյացիայի թիրախը. Ֆեդերալ ֆեդերացիան եւ ԵԿԲ-ն ունեն 2% թիրախ, մինչդեռ Ռուսաստանի Բանկը թիրախ ունի 4%.



Մեկնաբանություններ
Աղբյուրի մեկնաբանությունները չեն թարգմանվում։