
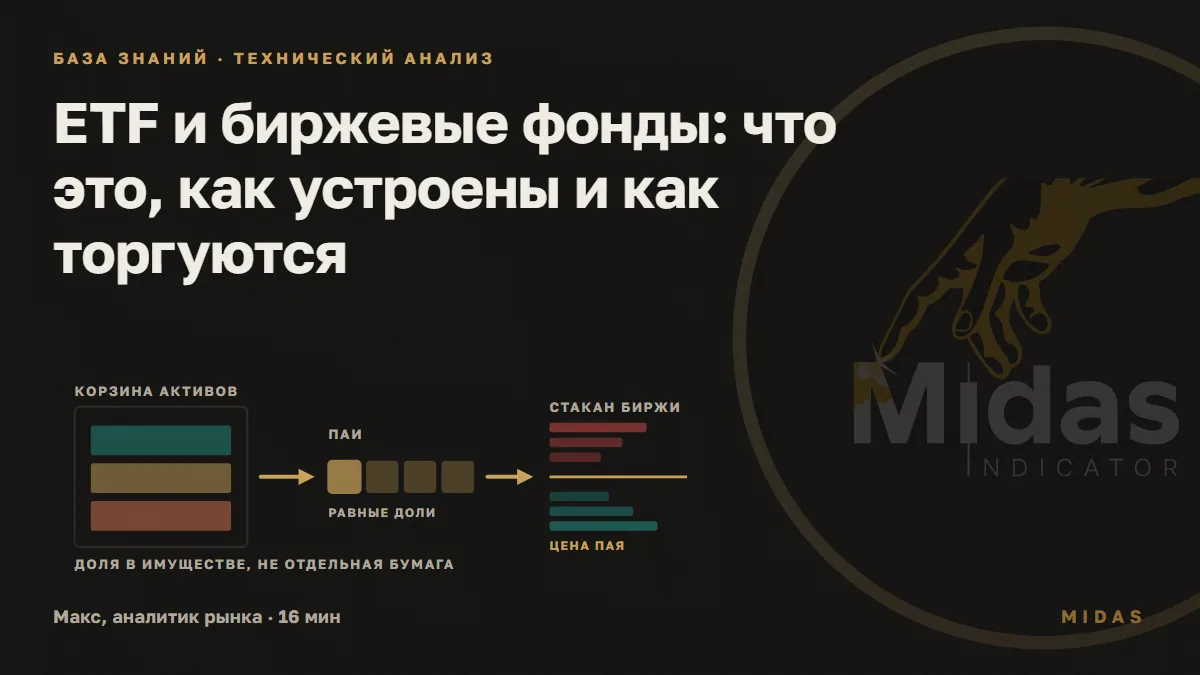
რა არის ETF და საბირჟო ფონდი მარტივი სიტყვებით
„საინვესტიციო ფონდების შესახებ“ კანონის მე-14 მუხლის ფორმულირება სიტყვასიტყვით ასეთია: საინვესტიციო პაი არის სახელობითი ფასიანი ქაღალდი, რომელიც ადასტურებს მისი მფლობელის წილს პაიობრივი საინვესტიციო ფონდის შემადგენელ ქონებაზე საკუთრების უფლებაში. პაი ასევე ადასტურებს მმართველი კომპანიისგან სათანადო ნდობით მართვის მოთხოვნის უფლებასა და ფულადი კომპენსაციის მიღების უფლებას. იქვე მითითებულია, რომ პაი ემისიური ფასიანი ქაღალდი არ არის.
ამ განმარტებიდან პრაქტიკული დასკვნა გამომდინარეობს. თქვენ მმართველ კომპანიას კრედიტს არ აძლევთ და მასთან ანგარიშს არ ხსნით: ფონდის ქონება თავად კომპანიის ქონებისგან განცალკევებულია, თქვენ კი მის ნაწილს სხვა მეპაიეებთან ერთად ფლობთ. მმართველი კომპანია ამ ქონებას რუსეთის ბანკში რეგისტრირებული ნდობით მართვის წესების შესაბამისად განკარგავს.
რუსულ პრაქტიკაში ასეთ ფონდებს ბირჟაზე ვაჭრობად პაიობრივ საინვესტიციო ფონდებს, შემოკლებით БПИФ-ს უწოდებენ. აბრევიატურა ETF ინგლისურენოვანი პრაქტიკიდან მოდის და exchange traded fund-ს ნიშნავს. ეს კონსტრუქციები მსგავსია, თუმცა იდენტური არ არის, განსხვავებები კი მომდევნო განყოფილებაშივე ჩანს.
რით განსხვავდება БПИФ კლასიკური ETF-ისა და ჩვეულებრივი ПИФ-ისგან
| ნიშანი | ღია ПИФ | БПИФ მოსკოვის ბირჟაზე | ETF აშშ-სა და ევროკავშირში |
|---|---|---|---|
| სად შეიძენენ პაის | გაცემის განაცხადი მმართველ კომპანიასთან ან მის აგენტთან | გარიგება საბირჟო ორდერების წიგნში | გარიგება საბირჟო ორდერების წიგნში |
| ვინ ინარჩუნებს ფასს საანგარიშო ღირებულებასთან | არავინ, გარიგება უშუალოდ საანგარიშო ფასით სრულდება | მარკეტ-მეიკერი ბირჟასთან გაფორმებული ხელშეკრულებით | ავტორიზებული მონაწილეები და მარკეტ-მეიკერები არბიტრაჟის საშუალებით |
| რამდენად ხშირად ითვლება ფასი | მმართველი კომპანიის მიერ, რუსეთის ბანკის მითითების შესაბამისად | საანგარიშო ფასი და საბირჟო მაჩვენებელი არანაკლებ თხუთმეტ წამში ერთხელ | წმინდა აქტივების ღირებულება დღეში ერთხელ, დამატებით საბირჟო ინდიკატიური მაჩვენებელი |
| დანამატები და ფასდაკლებები | გვხვდება | რუსეთის ბანკის ვიტრინის მიხედვით, გამოსყიდვისას ფასდაკლება არც ერთ 113 ფონდს არ აქვს, დანამატი კი 24 ფონდს აქვს გაწერილი | არ გამოიყენება |
მთავარი განსხვავება იმაშია, ვინ აგებს პასუხს ფასზე. ამერიკულ კონსტრუქციაში ფასს სამართლიან ღირებულებასთან მსხვილი პროფესიონალი მონაწილეების არბიტრაჟი აახლოებს. რუსულ კონსტრუქციაში ეს მოვალეობა კანონით პირდაპირ ბირჟის მარკეტ-მეიკერს ეკისრება და მას გაზომვადი საზღვრები აქვს, რომლებზეც ქვემოთ ვისაუბრებთ.
როგორ არის ფონდი შიგნიდან მოწყობილი: პაი, აქტივების შემადგენლობა და წმინდა აქტივების ღირებულება
წმინდა აქტივების ღირებულება, შემოკლებით СЧА, არის სხვაობა ფონდის ქონების ღირებულებასა და იმ ვალდებულებების ოდენობას შორის, რომლებიც ამ ქონების ხარჯზე უნდა შესრულდეს. გამოთვლის წესი რუსეთის ბანკის მითითებითაა განსაზღვრული და არა კომპანიის შიდა შეხედულებით.
- 1
ფონდის ქონების შეფასება
ფასიანი ქაღალდები, ძვირფასი ლითონები, ფულადი სახსრები და მოთხოვნები
- 2
ფონდის ვალდებულებების გამოკლება
ვალები, რომლებიც ფონდის ქონების ხარჯზე სრულდება
- 3
წმინდა აქტივების ღირებულების მიღება
სწორედ ეს არის СЧА და მმართველის ანაზღაურების გამოსათვლელი ბაზა
- 4
გამოშვებული პაიების რაოდენობაზე გაყოფა
მიიღება ერთი პაის საანგარიშო ღირებულება
- 5
ფასის ბაზრისთვის გამჟღავნება
არანაკლებ 15 წამში ერთხელ და გამოთვლიდან არაუგვიანეს ერთი წამისა
რიცხვების გაგება რეალური გამჟღავნების მაგალითზე უფრო ადვილია. კომპანია ВИМ Инвестиции-ს მიერ მართული ფონდი „Ликвидность“ 2026 წლის 8 სექტემბრისთვის აქვეყნებს წმინდა აქტივების ღირებულებას — 769 502 890 029,84 რუბლს, ხოლო პაის საანგარიშო ღირებულებას — 2,0792786 რუბლს. პაის ფასში კაპიკის წილადები აქ დაკაბადონების შეცდომა კი არა, დიდი თანხის პაიების ძალიან დიდ რაოდენობაზე გაყოფის შედეგია.
აქედანვე გამომდინარეობს პასუხი კითხვაზე, რატომ ღირს იაფი ფონდის პაი ორი რუბლი, სხვისი კი რამდენიმე ათასი. პაის ფასი მხოლოდ იმას აჩვენებს, რამდენ ნაწილად არის დაყოფილი პორტფელი. ფონდის ხარისხზე ის არაფერს ამბობს.
რისთვის სჭირდება ფონდს ავტორიზებული მონაწილეები და მარკეტ-მეიკერი
ამერიკული მარეგულირებლის წესი მექანიკას პირდაპირ აღწერს: ფონდი უშვებს და გამოისყიდის პაიების მსხვილ ბლოკებს ფასიანი ქაღალდების კალათისა და სხვაობის ფულადი კომპენსაციის სანაცვლოდ, თავად პაიები კი ბირჟაზე საბაზრო ფასებით ივაჭრება. Vanguard საცალო ინვესტორს იმავეს უფრო მარტივად უხსნის: ფონდის პაიები მაშინ ჩნდება, როდესაც მსხვილი ფინანსური კომპანიები საბაზისო ფასიანი ქაღალდების კალათას ყიდულობენ და მას ფონდის პაიების დიდ ბლოკში ცვლიან.
- 1
ორდერების წიგნში ფასი კალათის ღირებულებაზე მაღლა ავიდა
პაი საანგარიშო ღირებულებასთან შედარებით პრემიით ივაჭრება
- 2
პროფესიონალი მონაწილე ფასიანი ქაღალდების კალათას აგროვებს
ბაზარზე ყიდულობს იმას, რაც ფონდის შიგნითაა
- 3
კალათას პაიების ახალ ბლოკში ცვლის
ფონდი პაიებს უშვებს, ბირჟაზე მიწოდება იზრდება
- 4
პრემია მცირდება
ფასი პაის საანგარიშო ღირებულებას უბრუნდება
- 5
დისკონტისას ყველაფერი სარკისებურად ხდება
პაიებს ბაზრიდან გამოისყიდიან და აუქმებენ, მიწოდება მცირდება
რუსულ კონსტრუქციაში კანონი ამ სამუშაოს მარკეტ-მეიკერს აკისრებს. საინვესტიციო ფონდების შესახებ კანონის 14.2 მუხლი მოითხოვს, რომ ნდობით მართვის წესები განსაზღვრავდეს მარკეტ-მეიკერის მიერ გამოცხადებული ყიდვისა და გაყიდვის ფასების მაქსიმალური გადახრის სიდიდეს და ამ გადახრის ზედა ზღვარს პაის საანგარიშო ფასის ხუთ პროცენტად ადგენს. იქვე ნათქვამია, რომ მარკეტ-მეიკერის მოვალეობა — შეინარჩუნოს ფასები, მოთხოვნა, მიწოდება და ვაჭრობის მოცულობა — წყდება იმ თარიღიდან, როდესაც ფონდის შეწყვეტის საფუძველი წარმოიშობა.
მოსკოვის ბირჟის ლისტინგის წესები გაზომვად მოთხოვნებს ამატებს. ფონდის ქონება არანაკლებ 25 მილიონი რუბლისა უნდა იყოს. ლისტინგის პირველ დონეზე მარკეტ-მეიკერი დღეში არანაკლებ 50 მილიონი რუბლის გარიგებების მოცულობას უზრუნველყოფს ან ვაჭრობის დროის არანაკლებ სამი მეოთხედის განმავლობაში მონაწილეობს. მეორე დონეზე ზღვრები უფრო რბილია: 10 მილიონი რუბლი ან ვაჭრობის დროის ნახევარი. მესამე დონეზე ეს პირობა საერთოდ არ გამოიყენება. ნებისმიერ დონეზე კი დასაშვებია თვეში სამამდე სავაჭრო დღე, როდესაც მარკეტ-მეიკერის ვალდებულებები არ სრულდება.
როგორ ყალიბდება პაის ფასი ბირჟაზე: საანგარიშო ღირებულება, პრემია და დისკონტი
რუსეთის ბანკის 2018 წლის 31 იანვრის მითითება მოითხოვს, რომ პაის ფასი არანაკლებ თხუთმეტ წამში ერთხელ განისაზღვროს და განსაზღვრიდან არაუგვიანეს ერთი წამისა გამოქვეყნდეს. მოსკოვის ბირჟა ამ მაჩვენებელს მმართველ კომპანიასთან გაფორმებული ხელშეკრულების საფუძველზე ითვლის. ამერიკული მარეგულირებელი კიდევ უფრო შორს მიდის და ფონდს ავალდებულებს, საიტზე გამოაქვეყნოს წინა სავაჭრო დღის ბოლოს არსებული ერთი პაის წმინდა აქტივების ღირებულება, საბაზრო ფასი და პრემიის ან დისკონტის სიდიდე, ცხრილსა და გრაფიკთან ერთად.
მნიშვნელოვანი დისკონტი საანგარიშო ღირებულებასთან შედარებით
მნიშვნელოვანი პრემია საანგარიშო ღირებულებასთან შედარებით
- 1.გამყიდველი პოზიციიდან გასვლისას კარგავს
- 2.ფასი საანგარიშო ღირებულებასთანაა
- 3.მყიდველი ზედმეტს იხდის
რამდენად დიდი შეიძლება იყოს სხვაობა, სტრესული სცენარიდან ჩანს. რუსეთის ბანკმა 2022 წლის 29 აპრილის გადაწყვეტილებით დროებით შეამსუბუქა მოთხოვნები ფონდების მიმართ, რომელთა აქტივებში უცხოური ფასიანი ქაღალდები იყო. მარკეტ-მეიკერის მიერ გამოცხადებულ ყიდვისა და გაყიდვის ფასებს შორის სხვაობის 2022 წლის 30 ივნისამდე შენარჩუნება ჩვეულებრივი ხუთპროცენტიანი ზედა ზღვრის ნაცვლად ექვს პროცენტამდე დაუშვეს. 2022 წლის 31 დეკემბრამდე პაის საანგარიშო ფასის განსაზღვრა თხუთმეტი წამის ნაცვლად არანაკლებ ოცდაათ წუთში ერთხელ შეიძლებოდა. მექანიზმები, რომელთა იმედიც ინვესტორს მშვიდ პერიოდში აქვს, შტორმის დროს პირველები სუსტდება.
ბირჟის მარკეტინგული ფორმულირება დამამშვიდებლად ჟღერს: პაიებით ვაჭრობაში მარკეტ-მეიკერი მონაწილეობს, ის კოტირებებს ინარჩუნებს, რის წყალობითაც პაიებს ფასების სტაბილურობის პირობებში ყიდულობთ და ყიდით. ამასთან ერთად სასარგებლოა გვახსოვდეს კანონით დაშვებული სივრცე და თვეში სამი დღით არყოფნის უფლება. ორდერების წიგნში სხვაობა იმავე მეთოდებით იკითხება, როგორც ნებისმიერ ფასიან ქაღალდში, ხოლო ვაჭრობის მოცულობა და ორდერების სიღრმე მიგანიშნებთ, რამდენად ძვირი დაჯდება დიდი თანხით შესვლა. თავად ორდერების წიგნის მექანიკის განხილვა მოსახერხებელია მოცულობის პროფილის შესახებ მასალასთან ერთად.
როგორ ვიყიდოთ ETF: საბროკერო ანგარიში, ვაჭრობის რეჟიმი და ანგარიშსწორება
მოქმედებების თანმიმდევრობა ასეთია:
- გახსენით საბროკერო ანგარიში და ჩარიცხეთ მასზე თანხა.
- მოძებნეთ ფონდი ტიკერით ბროკერის ტერმინალში და გახსენით მისი ბარათი.
- შეადარეთ საბირჟო ფასი პაის საანგარიშო ღირებულებას მმართველი კომპანიის საიტზე ან საბირჟო მაჩვენებლის გვერდზე.
- დაათვალიერეთ ორდერების წიგნი: საუკეთესო ყიდვისა და გაყიდვის ორდერებს შორის სპრედი და ფასთან ახლოს არსებული მოცულობები.
- თუ სპრედი ფართოა, საბაზრო ორდერის ნაცვლად განათავსეთ ლიმიტური ორდერი თქვენთვის სასურველ ფასად.
- დაელოდეთ შესრულებას და გაითვალისწინეთ, რომ გარიგების ანგარიშსწორება მომდევნო სამუშაო დღეს ხდება.
მეხუთე პუნქტი განსაკუთრებულ ყურადღებას იმსახურებს. საბაზრო ორდერი იმ ფასებით სრულდება, რომლებიც ორდერების წიგნში სწორედ ახლა დგას, ხოლო დაბალი ლიკვიდურობის ინსტრუმენტში ეს ზედმეტ გადახდას იწვევს. ორდერების ტიპები და შესრულების რისკი განხილულია ცალკე მასალაში სტოპ-ორდერის განთავსების შესახებ; იგივე ლოგიკა მოქმედებს პაიში შესვლის დროსაც.
პოზიციის ზომა გარიგებამდე ითვლება და არა მის შემდეგ. სტოპ-ლოსისა და მოცულობის კავშირის წესები განხილულია მასალაში გარიგების რისკის შესახებ.
რა ღირს ფონდის ფლობა: ანაზღაურება, სხვა ხარჯები, სპრედი და მოსაკრებლები
სრული გამჟღავნება მოსახერხებელია ერთი მაგალითის საფუძველზე განვიხილოთ. ფონდი „Ликвидность“ 2026 წლის 8 სექტემბრისთვის ასეთ საზღვრებს აქვეყნებს: მმართველის ანაზღაურება — წმინდა აქტივების საშუალო წლიური ღირებულების არაუმეტეს 0,21 პროცენტისა; სპეციალიზებული დეპოზიტარის, რეგისტრატორისა და აუდიტორის ანაზღაურება — არაუმეტეს 0,00064 პროცენტისა; ფონდის ქონების ხარჯზე სხვა დანახარჯები — არაუმეტეს 0,083 პროცენტისა; ხარჯების ჯამური მაჩვენებელი — 0,29364 პროცენტი.
| ხარჯის მუხლი | სად წარმოიშობა | მნიშვნელობის მაგალითი |
|---|---|---|
| მმართველი კომპანიის ანაზღაურება | ფონდის შიგნით, საშუალო წლიური СЧА-დან | 113 ფონდის მედიანა 0,7 პროცენტია, დიაპაზონი — 0,1-დან 2,5-მდე |
| ინფრასტრუქტურა: დეპოზიტარი, რეგისტრატორი, აუდიტორი | ფონდის შიგნით | ფონდ „Ликвидность“-ში არაუმეტეს 0,00064 პროცენტისა |
| სხვა ხარჯები ფონდის ქონების ხარჯზე | ფონდის შიგნით | ფონდ „Ликвидность“-ში არაუმეტეს 0,083 პროცენტისა |
| აქციების ბაზრის საბირჟო მოსაკრებელი | ბროკერთან, გარიგებისას | 0,015 პროცენტი სიმეტრიული მოდელით, 0,03 — ტეიკერისთვის ასიმეტრიული მოდელით |
| ბროკერის საკომისიო | ბროკერთან, გარიგებისას | ყველას საკუთარი აქვს; ზოგი ბროკერი „საკუთარ“ ფონდებზე მას არ იღებს |
| ორდერების წიგნის სპრედი | არსად არის დაწერილი | სხვაობა საუკეთესო ყიდვისა და გაყიდვის ორდერებს შორის |
ანაზღაურების მონაცემები აღებულია რუსეთის ბანკის პაიობრივი ფონდების მონაცემთა ვიტრინიდან 2026 წლის 31 ივლისის მდგომარეობით. არაკვალიფიციური ინვესტორებისთვის განკუთვნილ 113 საბირჟო ფონდში მმართველი კომპანიის ანაზღაურების მედიანა საშუალო წლიური СЧА-ს 0,7 პროცენტია, მინიმუმი — 0,1 პროცენტი, მაქსიმუმი — 2,5 პროცენტი. წარმატებისთვის ანაზღაურება არც ერთ მათგანს არ აქვს დაწესებული.
ფონდების მხოლოდ ერთი სტრიქონით — „საკომისიო“ — შედარება არ გამოვა. ფონდ „Т-Капитал Индекс МосБиржи“-ში მმართველის ანაზღაურება 0,7 პროცენტია, ინფრასტრუქტურის ხარჯი — 0,059-მდე, სხვა ხარჯები — 0,04-მდე. ფონდ „Т-Капитал Золото“-ში ანაზღაურება 2 პროცენტია, ინფრასტრუქტურის ხარჯი იგივე 0,059, სხვა ხარჯები კი 0,31-მდეა. საბოლოო დატვირთვაში სხვაობა ერთი ველიდან კი არა, სამიდან გროვდება.
რა სახის საბირჟო ფონდები არსებობს და რატომ არ არის ყველა მათგანი ინდექსური
რუსეთის ბანკის ვიტრინის მიხედვით, 2026 წლის 31 ივლისისთვის არაკვალიფიციური ინვესტორისთვის ხელმისაწვდომია 665 ფონდი, მათგან 113 საბირჟოა. ყველა 113 ერთ კატეგორიას — საბაზრო ფინანსური ინსტრუმენტების ფონდს — მიეკუთვნება. აქტიურ სტრატეგიას 60 ფონდი აცხადებს, პასიურს — 53.
ამ ჯგუფებს შორის განსხვავება დოკუმენტებში ჩანს. პასიური ფონდის წესებში სამიზნე მაჩვენებლიდან დასაშვები გადახრაა გაწერილი და მას მარეგულირებელი აქვეყნებს. ფონდ „Ликвидность“-ში ის აბსოლუტური მნიშვნელობით არაუმეტეს 1,5 პროცენტია 250 სამუშაო დღეში. კომპანია ВИМ Инвестиции-ს ფონდ „Индекс МосБиржи“-ში ერთდროულად ორი ზღვარია: არაუმეტეს 0,5 პროცენტისა 20 სამუშაო დღეში და არაუმეტეს 3 პროცენტისა 250 სამუშაო დღეში. იმავე კომპანიის ფონდ „Золото. Биржевой“-ში ზღვარი უფრო რბილია — 5 პროცენტი 250 სამუშაო დღეში. ამ ველში ყველა 60 აქტიურ ფონდს „არ არის გათვალისწინებული“ უწერია.
მეპაიეებისთვის შემოსავლის გადახდის უფლება 113 საბირჟო ფონდიდან მხოლოდ ექვსშია გათვალისწინებული. დანარჩენებში ფონდის შიგნით მიღებული შემოსავალი ფონდში რჩება და წმინდა აქტივების ღირებულებას ზრდის.
სად შევამოწმოთ ფონდის დოკუმენტები და მონაცემთა გამჟღავნება გარიგებამდე
- მმართველი კომპანიის საიტის ინფორმაციის გამჟღავნების განყოფილება: ნდობით მართვის წესები ყველა ცვლილებით, ანაზღაურებისა და ხარჯების ანგარიშები, ყოველდღიური СЧА და პაის საანგარიშო ღირებულება.
- რუსეთის ბანკის პაიობრივი ფონდების მონაცემთა ვიტრინა: ყველა ფონდის შემაჯამებელი ცხრილი არაკვალიფიციური ინვესტორებისთვის, ანაზღაურებებით, სტრატეგიითა და დასაშვები გადახრით; ყოველთვიურად ახლდება.
- მოსკოვის ბირჟის საიტზე პაის საანგარიშო ფასის გვერდი: შიდადღიური მაჩვენებელი, რომელსაც ორდერების წიგნში არსებულ ფასს ადარებენ.
- რუსეთის ბანკის მმართველი კომპანიების რეესტრი: შესამოწმებლად, მოქმედებს თუ არა კომპანიის ლიცენზია.
- 1
მმართველი კომპანიის ლიცენზია
რუსეთის ბანკის რეესტრი; კომპანია მოქმედი უნდა იყოს
- 2
სტრატეგია და სამიზნე მაჩვენებელი
ნდობით მართვის წესების საგნის განყოფილება
- 3
დასაშვები გადახრა
არსებობს თუ არა ზღვარი და რა პერიოდისთვის ითვლება
- 4
ანაზღაურება და ხარჯები
ერთდროულად სამი სტრიქონი: მმართველი, ინფრასტრუქტურა, სხვა
- 5
საანგარიშო ფასი და СЧА
ყოველდღიური გამჟღავნება მმართველი კომპანიის საიტზე
- 6
ორდერების წიგნი და ვაჭრობის მოცულობა
სპრედი და ორდერების სიღრმე ბროკერის ტერმინალში
ნდობით მართვის წესების წაკითხვის თანმიმდევრობა ისეთივეა, როგორც ნებისმიერი ხელშეკრულების. ჯერ საგანი და სტრატეგია, შემდეგ ანაზღაურებისა და ხარჯების განყოფილება, შემდეგ ფონდის შეწყვეტის საფუძვლები და მხოლოდ ამის შემდეგ — მარკეტინგული მასალების შემოსავლიანობის მაჩვენებლები.
გავრცელებული მცდარი წარმოდგენები: რას არ აკეთებს საბირჟო ფონდი
პირველი მცდარი წარმოდგენა დაზღვევას ეხება. საბირჟო ფონდების პაიები დეპოზიტების დაზღვევის სისტემაში არ შედის და მათ საბანკო პროდუქტებისთვის ჩვეული დაცვა არ აქვთ. ფულადი ბაზრის ფონდებს ხშირად დეპოზიტის შემცვლელად აღიქვამენ, რაც წაკითხვის შეცდომაა და არა უმნიშვნელო უზუსტობა.
მეორე მცდარი წარმოდგენა ინდექსის გამეორებას ეხება. პასიური ფონდიც კი ჩამორჩება ბენჩმარკს, ხოლო Vanguard განსხვავების მიზეზებს ღიად ჩამოთვლის: წონებში მცირე განსხვავებები, სავაჭრო აქტივობა, ტრანზაქციული ხარჯები და შეფასებისა და საგადასახადო რეჟიმის განსხვავება ფონდსა და ინდექსის მომწოდებელს შორის. ალექსეი ეფიმოვის ბლოგში გამოქვეყნებული რუსული ფონდების გაზომვა 2020 წლის სექტემბრიდან 2021 წლის სექტემბრამდე დიაპაზონს აჩვენებს: სრული შემოსავლიანობის ინდექსმა 42,05 პროცენტი მოიტანა, ფონდებმა კი — 35,80-დან 40,07 პროცენტამდე. ჩამორჩენა დაგროვდა როგორც საკომისიოს, ისე თავად ფონდის საგადასახადო სტატუსის გამო.
მესამე მცდარი წარმოდგენა დივერსიფიკაციას ეხება. რამდენიმე ფონდის ნაკრებმაც შეიძლება იმავე ფასიან ქაღალდებში კონცენტრაცია შექმნას, თუ ფონდების საბაზისო კალათები იკვეთება. შემადგენლობა დოკუმენტებით მოწმდება და არა სახელწოდებით.
გამოგადგებათ, თუ გსურთ
- ერთი გარიგებით შეიძინოთ აქტივების მზა კალათა
- მიიღოთ წვდომა აქტივების კლასზე ცალკეული ფასიანი ქაღალდების შერჩევის გარეშე
- პოზიცია წლების განმავლობაში შეინარჩუნოთ გასაგები წლიური ხარჯით
არ გამოგადგებათ, თუ გსურთ
- შეცვალოთ АСВ-ის დაზღვევით დაცული დეპოზიტი
- ჩამორჩენის გარეშე ინდექსის გამეორების გარანტია მიიღოთ
- დაცული იყოთ სანქციებთან და ინფრასტრუქტურასთან დაკავშირებული მოვლენებისგან
რისკები და შეზღუდვები
ლიკვიდურობის რისკი თავად კონსტრუქციაშია ჩადებული. ლისტინგის წესები თვეში სამამდე სავაჭრო დღეს უშვებს მარკეტ-მეიკერის ვალდებულებების შესრულების გარეშე, კანონი კი ითვალისწინებს ვაჭრობის შეჩერებას კონიუნქტურის ისეთი ცვლილებისას, რომელმაც ამ ვალდებულებების შესრულებაზე შეიძლება იმოქმედოს. ასეთ მომენტებში პაის ფასის ვოლატილობა არაფრით არის შეზღუდული.
ბენჩმარკისგან ჩამორჩენა უმჯობესია დაგროვილი სხვაობით გაიზომოს და არა ამ სხვაობის რყევებით. ESMA პრიორიტეტს პირდაპირ აყალიბებს: გრძელვადიანი ინვესტორისთვის თვალთვალის სხვაობა გაცილებით მნიშვნელოვანია, ვიდრე ამ სხვაობის ვოლატილობა.
ინფრასტრუქტურული რისკი თეორიული აღარ არის. FinEx-ის ფონდების ფასიანი ქაღალდები 2022 წლის ივნისიდან გაყინულია რუსეთის ცენტრალური დეპოზიტარის წინააღმდეგ დაწესებული სანქციების გამო, ხოლო 2026 წლის 15 მაისს პროვაიდერის სტრუქტურებმა ირლანდიის უმაღლეს სასამართლოს ლიკვიდაციის შუამდგომლობებით მიმართეს და ცალკე მიუთითეს, რომ ორივე მათგანი სრულად გადახდისუნარიანი რჩებოდა. 2026 წლის 29 ივნისს სასამართლომ ერთობლივი ლიკვიდატორები დანიშნა და იმავე დღეს თითოეული სუბფონდის შეწყვეტის პროცესი დაიწყო.
2022 წლის ივნისი
ფასიანი ქაღალდები გაიყინა
ცენტრალური დეპოზიტარის წინააღმდეგ სანქციებმა ანგარიშსწორების გზა ჩაკეტა
15.05.2026
ლიკვიდაციის შუამდგომლობები
წარდგენილია ირლანდიის უმაღლეს სასამართლოში; ორივე სტრუქტურა გადახდისუნარიანია
08.06.2026
სასამართლო მოსმენა
დანიშნულია დუბლინის Four Courts-ის კომპლექსში
29.06.2026
ლიკვიდატორები დაინიშნენ
თითოეული სუბფონდის შეწყვეტის პროცესი დაიწყო
ფონდის შეწყვეტის წესი კანონშია გაწერილი. ქონება რეალიზდება, მოთხოვნები რიგითობის მიხედვით კმაყოფილდება, პაიების მფლობელები კი მეოთხე, ბოლო რიგში დგანან. ნაშთი პაიების რაოდენობის პროპორციულად ნაწილდება.
უცხოურ ფონდებზე წვდომა ცალკეც შეზღუდულია. რუსეთის ბანკმა კვალიფიციურ ინვესტორად აღიარებისთვის საჭირო აქტივების ზღვარი 6-დან 12 მილიონ რუბლამდე, ხოლო 2026 წლის 1 იანვრიდან 24 მილიონ რუბლამდე გაზარდა.
ცალკე უნდა აღინიშნოს სავაჭრო რისკი. საბირჟო ფონდის პაი საბაზრო ინსტრუმენტად რჩება: ის საკუთარ კალათასთან ერთად ეცემა და ფასის ვარდნისგან ჩაშენებული დაცვა არ აქვს. პოზიციიდან გასვლის წესები და ზარალის ლიმიტი გარიგებამდე ითვლება და არა მის შემდეგ; ისინი განხილულია მასალაში რისკ-მენეჯმენტის შესახებ. ანგარიშსწორების საკუთარი მექანიკის მქონე საბირჟო ინსტრუმენტების მომიჯნავე კლასი აღწერილია ფიუჩერსების მიმოხილვაში.
დისკლეიმერი. ეს არ არის ინდივიდუალური საინვესტიციო რეკომენდაცია. ბაზარი ვოლატილურია, ვაჭრობა კი კაპიტალის დაკარგვის რისკთანაა დაკავშირებული. წარსული შედეგები მომავალი შედეგების გარანტია არ არის.
წყაროები
- ფედერალური კანონი „საინვესტიციო ფონდების შესახებ“ № 156-ФЗ, მუხლი 14 - საინვესტიციო პაისა და მისი მფლობელის უფლებების განსაზღვრება
- იგივე კანონი, მუხლი 14.2 - საბირჟო ფონდის მარკეტ-მეიკერის მოვალეობები და მათი შეწყვეტის საფუძვლები
- რუსეთის ბანკის მითითება № 4713-У, 31.01.2018 - პაის საანგარიშო ფასის განსაზღვრისა და გამჟღავნების პერიოდულობა
- საინვესტიციო პაიების ლისტინგის მოთხოვნები, მოსკოვის ბირჟა - ფონდის ქონების მინიმალური ოდენობა და მარკეტ-მეიკერის მოვალეობები დონეების მიხედვით
- პაიობრივი საინვესტიციო ფონდების მონაცემთა ვიტრინა, რუსეთის ბანკი - ყველა ფონდის ანაზღაურება, სტრატეგიები და დასაშვები გადახრები
- რუსეთის ბანკის დირექტორთა საბჭოს 29.04.2022 გადაწყვეტილება - მარკეტ-მეიკერის სპრედისა და პაის ფასის გამოთვლის სიხშირის დროებითი შემსუბუქება
- ფონდ „Ликвидность“-ის ინფორმაციის გამჟღავნება, ВИМ Инвестиции - ანაზღაურება, ჯამური ხარჯები, СЧА და პაის საანგარიშო ფასი
- აქციების ბაზრის ტარიფები, მოსკოვის ბირჟა - საბირჟო მოსაკრებელი სიმეტრიული და ასიმეტრიული მოდელებით
- Exchange-Traded Funds, SEC-ის გზამკვლევი 6c-11 წესის შესახებ - პაიების ბლოკების შექმნა და გამოსყიდვა, პრემიისა და დისკონტის გამჟღავნება
- What is an ETF, Vanguard - ავტორიზებული მონაწილეების როლი და ინდექსთან განსხვავების მიზეზები
- ESMA-ს მასალები ETF-ისა და UCITS-ის საკითხებზე - თვალთვალის სხვაობის პრიორიტეტი მის ვოლატილობასთან შედარებით
- FinEx-ის შეტყობინება სუბფონდების შეწყვეტის შესახებ - ერთობლივი ლიკვიდატორების დანიშვნა და თითოეული სუბფონდის შეწყვეტის დაწყება
- საინვესტიციო საგადასახადო გამოქვითვები, რუსეთის ფედერალური საგადასახადო სამსახური - გამოქვითვა ფასიანი ქაღალდების სამ წელზე მეტხანს ფლობისთვის
- რუსეთის ბანკის 30.01.2025 პრესრელიზი - კვალიფიციური ინვესტორის სტატუსისთვის აქტივების ზღვრის გაზრდა
- მმართველი კომპანიების რეესტრი, რუსეთის ბანკი - მმართველი კომპანიის მოქმედი ლიცენზიის შემოწმება
- ინდექსური ფონდების შემოსავლიანობის შედარება, ალექსეი ეფიმოვი - რუსული ფონდების სრული შემოსავლიანობის ინდექსისგან ჩამორჩენის გაზომვა
ხშირად დასმული კითხვები
რა ღირს ETF-ის პაიები
ერთი პაის ფასი მხოლოდ იმას აჩვენებს, რამდენ ნაწილად არის დაყოფილი ფონდის პორტფელი. ფონდის „Ликвидность“ პაის საანგარიშო ღირებულება 2026 წლის 8 სექტემბრისთვის 2,0792786 რუბლია, სხვა ფონდებში კი ის ასეულობით და ათასობით რუბლით იზომება. იაფი პაი კარგ აქტივში იაფად შესვლას არ ნიშნავს, ძვირი კი ხარისხს არ ადასტურებს. ფონდების პაის ფასით შედარება აზრს მოკლებულია — ადარებენ კალათის შემადგენლობასა და ხარჯებს.
როგორ გავყიდოთ БПИФ-ის პაი და როდის ჩაირიცხება თანხა
პაი ისევე იყიდება, როგორც შეიძინეთ — საბირჟო ორდერების წიგნში განთავსებული ორდერით. გარიგების ანგარიშსწორება მომდევნო სამუშაო დღეს ხდება, ამიტომ თანხა საბროკერო ანგარიშზე ორდერის შესრულების მომენტში არ გამოჩნდება. თუ პაი მოგებით იყიდება, ბროკერი, როგორც საგადასახადო აგენტი, ანგარიშიდან თანხის გატანისას გადასახადს დააკავებს. გაყიდვამდე სასარგებლოა ორდერების წიგნში არსებული ფასის პაის საანგარიშო ღირებულებასთან შედარება: ფართო სპრედისას პოზიციიდან გასვლა იმაზე ძვირი ჯდება, ვიდრე ჩანს.
როგორ ვიყიდოთ ამერიკული ETF-ები რუსეთიდან
არაკვალიფიციური ინვესტორისთვის რუსი ბროკერების მეშვეობით უცხოურ საბირჟო ფონდებზე პირდაპირი წვდომა დახურულია არამეგობრული ქვეყნების ემიტენტების ფასიან ქაღალდებზე დაწესებული შეზღუდვებით. რუსეთის ბანკმა კვალიფიციური ინვესტორის სტატუსი მნიშვნელოვნად გააძვირა: აქტივების ზღვარი 6-დან 12 მილიონ რუბლამდე, ხოლო 2026 წლის 1 იანვრიდან 24 მილიონ რუბლამდე გაზარდა. 2022 წლის ივნისიდან გაყინული FinEx-ის ფასიანი ქაღალდების შემთხვევა აჩვენებს, რომ ამ სქემაში ინფრასტრუქტურული რისკი სრულად რეალიზდება.
რომელი БПИФ ვიყიდოთ
სტატიაში თქვენი მიზნებისთვის კონკრეტული ფონდი დასახელებული არ არის და ვერც დასახელდება: ეს იქნებოდა ინდივიდუალური საინვესტიციო რეკომენდაცია და არა მექანიკის განხილვა. დოკუმენტების მიხედვით, ჩვეულებრივ, ოთხ საკითხს ადარებენ: გაცხადებულ სტრატეგიასა და სამიზნე მაჩვენებლიდან დასაშვებ გადახრას, მმართველი კომპანიის ანაზღაურებას სხვა ხარჯებთან ერთად, კალათის შემადგენლობასა და ორდერების წიგნის ლიკვიდურობას. ოთხივე პარამეტრი საჯაროდ არის გამჟღავნებული.
რომელი БПИФ-ებია მოსკოვის ბირჟაზე
რუსეთის ბანკის მონაცემთა ვიტრინის მიხედვით, 2026 წლის 31 ივლისისთვის არაკვალიფიციური ინვესტორისთვის ხელმისაწვდომია 113 საბირჟო ფონდი და ყველა მათგანი ერთ კატეგორიას — საბაზრო ფინანსური ინსტრუმენტების ფონდს — მიეკუთვნება. ამ კატეგორიაში გაერთიანებულია აქციების, ობლიგაციების, ოქროსა და ფულადი ბაზრის ინსტრუმენტების ფონდები. აქტიურ სტრატეგიას 60 ფონდი აცხადებს, პასიურს — 53. პარამეტრებიანი სრული სია იმავე ვიტრინაშია განთავსებული და ყოველთვიურად ახლდება.
იბეგრება თუ არა პაიების გაყიდვა
ფიზიკური პირების საშემოსავლო გადასახადის მიზნებისთვის პაი ჩვეულებრივ ფასიან ქაღალდად ითვლება: იბეგრება გაყიდვის ან გამოსყიდვის ფინანსური შედეგი. საგადასახადო კოდექსი ხანგრძლივი ფლობისთვის გამოქვითვას ითვალისწინებს. რუსეთის ფედერალური საგადასახადო სამსახურის ფორმულირება ასეთია: გამოქვითვა გაიცემა ორგანიზებულ ბაზარზე ბრუნვადი ფასიანი ქაღალდების რეალიზაციის ან გამოსყიდვისას, თუ ისინი სამ წელზე მეტხანს იყო საკუთრებაში. ფონდებს შორის ხშირი გადანაწილება ამ ვადას ანულებს.



კომენტარები
საწყისი მასალის კომენტარები არ ითარგმნება.