Birja stəkanı nə göstərir və orada nə yoxdur
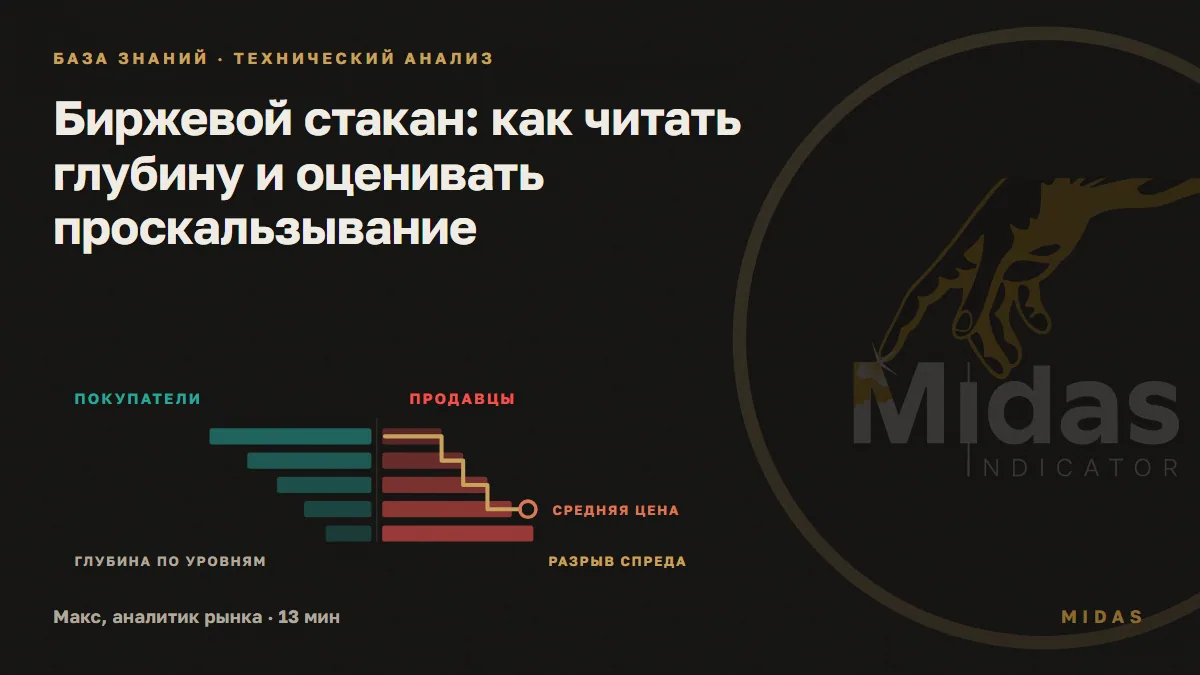
Sifariş kitabı alət üzrə bütün limit sifarişlərini toplayır və onları qiymətlərə görə düzür. Solda və ya aşağıda alıcılar, sağda və ya yuxarıda satıcılar dayanır, hər səviyyədə ümumi həcm yazılıb. Terminallar bu növbənin yalnız cari qiymətdəki hissəsini göstərir və hissənin dərinliyi platformadan və məlumat abunəliyindən asılıdır.
Stəkanda nəyin olmadığını, onu necə oxumaqdan əvvəl öyrənmək lazımdır. Orada öhdəlik yoxdur: limit sifarişi bir kliklə silinir və siz reaksiya verməyə vaxt tapmadan yox olur. Orada gizli həcmlər yoxdur: aysberq sifarişləri və birjadankənar platformalardan gələn axının bir hissəsi standart hissəyə daxil deyil. Və orada vaxt yoxdur: növbə cari saniyədəki mənzərəni göstərir, bütün gün orada qalmaq niyyətini deyil.
Bundan praktik qayda çıxır. Stəkan “indi girmək mənə nə qədər başa gələcək” sualına yaxşı cavab verir və “qiymət hara gedəcək” sualına zəif cavab verir.
Sifarişləri necə oxumaq: bid və ask
Bid alış sifarişlərinin qiyməti və həcmidir. Ask satış sifarişlərinin qiyməti və həcmidir. Ən yaxşı bid alıcılar tərəfinin ən yuxarısında, ən yaxşı ask satıcılar tərəfinin ən aşağısında dayanır və onlar həmişə ayrıdır: əgər üst-üstə düşsəydilər, əqd artıq baş tutardı.
Ən yaxşı qiymətlərdən uzaqda daha pis səviyyələr dayanır: alıcılar daha ucuz götürməyə, satıcılar daha baha verməyə hazırdır. Bu səviyyələrdəki həcmlər toplanır və tərəfin dərinliyi yaranır. Treyder “stəkanda yüz lot satış var” dedikdə, demək olar ki, həmişə bir neçə yuxarı səviyyənin cəmini nəzərdə tutur, tək ən yaxşı ask-i deyil.
Yeni başlayanların büdrədiyi daha bir detal: alış üçün bazar sifarişi bid-ə qarşı deyil, ask-ə qarşı icra olunur. Siz satandan alırsınız. Buna görə də uzun mövqeyə giriş qiyməti, bir qayda olaraq, qrafikin çəkdiyi ortadan yüksəkdir.
Spred və bazar dərinliyi nədir
Spred ən yaxşı ask ilə ən yaxşı bid arasındakı fərqdir. Bu, bazar sifarişi ilə girib dərhal geri çıxsanız nə qədər itirəcəyinizi göstərir. Likvid alətdə spred adətən qiymətin bir-iki addımı aralığında qalır, nadir alətdə isə dəfələrlə genişlənir və buradakı rəqəmi məqalədən götürməkdənsə, stəkanda görmək daha asandır. Spredin eni likvidlik və volatillikbirlikdə dəyişir: sakit bazarda dar, xəbərlərdə genişlənir.
Dərinlik hər tərəfdən bir neçə səviyyədəki sifarişlərin ümumi həcmidir. Bu, başqa suala cavab verir: sizin ölçülü sifarişiniz hansı qiymətə qədər çatacaq. Dar spred incə dərinlikdə aldadıcıdır: ilk yüz vahid yaxşı qiymətə alınacaq, sonrakı beş yüz isə uzağa, yuxarıya gedəcək.
Bu iki kəmiyyəti birlikdə ölçmək lazımdır. Likvidliyin cari vəziyyətini birbaşa qrafikdə necə görmək olar, bu barədə likvidlik indikatoru.
Bir qiymət addımı spredi
Onlarla addım spredi
- 1.Gündüz likvid alət
- 2.Eyni alət açılışda
- 3.Gecə nadir alət
Sxem 1. Spredin müxtəlif genişliklərində ani girişin qiyməti. Mənbə: FINRA Qaydası 5310, burada ən yaxşı icra amilləri sırasında qiymət, dəyişkənlik və nisbi likvidlik birbaşa adlandırılıb.
Birjada order kitabı ilə necə ticarət etmək olar
Order kitabının işlək tətbiqləri azdır və hamısı icraya aiddir:
- spredi hesablamaq və ümumiyyətlə bazar əmri ilə daxil olmağa dəyər olub-olmadığını qərar vermək;
- səviyyələrin həcmlərini toplamaq və öz ölçünüz üçün orta qiyməti qiymətləndirmək;
- iki tərəfin ümumi həcmini müqayisə edib üstünlüyü görmək;
- bu üstünlüyün qiymətinə görə limit və bazar əmri arasında seçim etmək;
- böyük sifarişin növbəti görüntüyə qədər yaşayıb-yaşamadığını yoxlamaq;
- sifariş növbəsini artıq baş tutmuş əməliyyatlar lentilə müqayisə etmək.
Birjada order kitabı ilə necə ticarət etmək sualına cavab kimi təqdim edilən digər hər şey sütunlara görə istiqaməti təxmin etmək cəhdinə gəlir. Məqalənin davamında bunun metodun ən bahalı hissəsi olduğu görünəcək.
Niyə böyük sifariş qiymət hərəkətini təmin etmir
Bir səviyyədəki böyük həcm, qiymətin dəyməli olduğu divar kimi görünür. Bəzən belə də olur. Lakin limit sifarişi ləğv anına qədər yaşayır və bu, onu nümayiş üçün rahat alətə çevirir.
ABŞ Əmtəə Fyuçersləri Ticarət Komissiyası JPMorgan Chase ilə bağlı 29 sentyabr 2020 tarixli orderində mexanikanı birbaşa təsvir edib:
«other traders often considered information about order book balance when making their trading decisions»
- CFTC, JPMorgan Chase ilə bağlı order, 29.09.2020, https://www.cftc.gov/media/4826/enfjpmorganchaseorder092920/download
Eyni sənəddə bu cür sifarişlərin məqsədi tələb və ya təklif haqqında yanlış təəssürat yaratmaq kimi ifadə olunub. Yəni böyük həcmə kifayət qədər insan baxır ki, onu çəkmək məna kəsb etsin.
Praktik nəticə sadədir: divar ölçüsü ilə deyil, ardıcıl bir neçə görüntüyə dözməsi və lentdə ona qarşı real əməliyyatların keçməsi ilə təsdiqlənir. Bənzər məntiq qiymət səviyyələrində də işləyir və bu barədə ayrıca baxış var: yalan sındırma.
Səviyyələr üzrə həcm disbalansını necə hesablamaq olar
Disbalans iki tərəfin dərinliyinin normallaşdırılmış fərqidir. Beş ən yaxın bid səviyyəsini götürürük, həcmləri toplayırıq, alıcıların dərinliyini alırıq. Eyni şeyi ask üçün edirik. Sonra çıxırıq və cəminə bölürük.
Qiymət mənfi birdən artı birə qədər olur. Artı alıcıların üstünlüyü, mənfi satıcıların üstünlüyü, sıfır isə tarazlıq deməkdir. Beş səviyyə kompromisdir: bir səviyyədə çox bazar səs-küyüolur, iyirmi isə artıq heç kimin icra etmək niyyətində olmadığı sifarişləri əhatə edir.
İdeyanın özünün mikrostruktur tədqiqatlarında təsdiqi var, baxmayaraq ki, orada fərqli hesab edirlər. Kont, Kukanov və Stoykovun işi ən yaxşı bid və ask üzrə ərizə axınının balanssızlığını ölçür və göstərir ki, qısamüddətli qiymət dəyişiklikləri əsasən onunla müəyyən edilir və bu asılılığın meyli bazar dərinliyi ilə tərs mütənasibdir. Beş səviyyənin bir əvəzinə istifadəsi, mənzərənin sabitliyi üçün götürdüyümüz kobudlaşdırmadır və bu işdən qaynaqlanmır:
«qiymət dəyişiklikləri əsasən sifariş axınının balanssızlığı ilə idarə olunur... bazar dərinliyi ilə tərs mütənasib olan bir meyllə»
- Cont, Kukanov, Stoikov, arXiv, https://arxiv.org/abs/1011.6402
- 1
Beş bid səviyyəsinin həcmlərini toplayın
Alıcılar tərəfinin dərinliyi alınır
- 2
Beş ask səviyyəsinin həcmlərini toplayın
Satıcılar tərəfinin dərinliyi alınır
- 3
Dərinlik fərqi: bid dərinliyindən ask dərinliyini çıxarın
Fərqin işarəsi üstünlük tərəfini göstərir
- 4
İki dərinliyin cəminə bölün
Nəticə mənfi birdən artı birə qədər
Sxem 2. Həcm balanssızlığının hesablanması qaydası. Mənbə: Kont, Kukanov və Stoykovun ən yaxşı bid və ask üzrə hesablanan ərizə axını balanssızlığından ilhamlanan öz prosedurumuz.
Bazar sifarişindən əvvəl sürüşməni necə qiymətləndirmək olar
Sürüşmə, gözlədiyiniz qiymətlə əməliyyatın faktiki keçdiyi qiymət arasındakı fərqdir. Birja arayışı bunu belə ifadə edir:
«Sürüşmə (slippage) sövdələşmə'nin gözlənilən və ya tələb olunan qiyməti ilə sövdələşmənin faktiki icra olunduğu qiymət arasındakı fərqdir.»
- Binance, sürüşmə haqqında arayış, https://www.binance.com/en/support/faq/what-is-slippage-01f6dd67d54e4dca902914700818e739
Mexanika platformanın öz rəqəmlərində aydın görünür. 100 sikkə üçün sifariş hissələrlə yerinə yetirildi: 50 20 000-dən, 25 20 001-dən və 25 20 002-dən. Orta qiymət 20 000,75 oldu, yəni sürüşmə ən yaxşı qiymət 20 000 olduğu halda sikkə başına 0,75 təşkil etdi.
ABŞ Qiymətli Kağızlar Komissiyası səhmlər üçün eyni mexanikanı təsvir edir və ayrıca xəbərdarlıq edir:
«Lakin bazar əmrinin icra olunacağı qiymət zəmanətli deyil.»
- SEC, Trading Basics, https://www.sec.gov/files/trading101basics.pdf
Bu, sifariş göndərilməzdən əvvəl hesablanır. Həcminizi götürür, ask səviyyələri ilə ən yaxşıdan ən pisə doğru gedir, hər birində mövcud miqdarı götürüb səviyyənin qiymətinə vurursunuz. Hasillərin cəminin həcmə bölünməsi sizin orta qiymətinizdir. Başlanğıc ask ilə fərq gözlənilən sürüşmədir.
Hesablanmış rəqəm sonra yenidən işə yarayacaq. TradingView strategiya testində ayrıca slippage və commission sahələri var və ora stəkandan öz rəqəminizi qoymaq daha dürüstdür, defolt sıfırı yox: əks halda test nəticəsi bazarı xərclərsiz yaşayır.
Səviyyə 1
Bütün həcm ən yaxşı ask-dan götürülür
Bu, ekranda gördüyünüz yeganə qiymətdir
Səviyyə 2
Sifariş daha yüksək qiymətə keçir
Həcmin qalanı növbəti satıcını axtarır
Səviyyə 3
Qiymət başlanğıcdan uzaqlaşır
Hər addım orta qiymətə əlavə edir
Səviyyə 4
Qalan dəstin ən pis qiyməti ilə bağlanır
İncə bazarda addım böyük ola bilər
Nəticə
Çəkili orta qiymət hesablanır
Ən yaxşı ask ilə fərq sürüşmədir
Sxem 3. Bazar əmrinin ask səviyyələri üzrə keçidi. Mənbə: SEC materiallarında fraksiyalı icra nümunəsi və Binance arayışında rəqəmlərlə təhlil.
Limit əmri bazar əmrindən nə ilə fərqlənir
Fərq iki sətirdə ifadə olunur. Bazar əmri demək olar ki, mütləq icra olunacaq, lakin hansı qiymətə, əvvəlcədən məlum deyil. Limit əmri qiyməti zəmanətə alır, lakin ümumiyyətlə icra olunmaya bilər:
«Limit əmrinin icrası zəmanətli deyil. Limit əmri yalnız səhmin' bazar qiyməti limit qiymətinə çatdıqda icra edilə bilər.»
- SEC, Trading Basics, https://www.sec.gov/files/trading101basics.pdf
ABŞ tənzimləyicisi buna stoplarla bağlı vacib bir detal əlavə edir: stop qiyməti triggerdir, icra qiyməti deyil. Stop işə düşdükdən sonra bazar əmrinə çevrilir və eyni şəkildə səviyyələr üzrə hərəkət edir. Bu, müdafiə əmrinin qoyulmasını necə dəyişir, materialda izah olunub: order növü və stop-loss icra riski.
Moskva Birjasında bunun birbaşa infrastruktur davamı var. Birja bazar əmrinin ən yaxşı qiymətdən nə qədər uzaqlaşa biləcəyini məhdudlaşdırır və icra olunmamış qalığı silir:
«qismən icra halında icra olunmamış qalıq silinir»
- Moskva Birjası, https://www.moex.com/a8519
Birja stəkanını əməliyyat lentilə birlikdə necə istifadə etməli
Stəkan və lent fərqli suallara cavab verir. Növbədə bir saniyə sonra olmaya biləcək əmrlər dayanır. Lentdə artıq keçmiş və ləğv edilə bilməyən əməliyyatlar qeyd olunub.
Faydalı birləşmə belə görünür. Satıcılar tərəfində böyük həcm görürsünüz. Əgər lentdə eyni zamanda ask üzrə alışlar gedirsə və əmrin həcmi azalırsa, deməli onu həqiqətən sökürlər. Əgər həcm durursa, amma əməliyyat yoxdursa, deməli qiymət hələ ona çatmayıb və ya onu qəsdən saxlayırlar.
Əks vəziyyət göründüyündən daha tez-tez rast gəlinir: böyük əmr bir əməliyyat olmadan yox olur. Bu ləğvdir və satıcının heç nəyə hazır olduğunu demir. Qrafikdə həcm axınını necə oxumaq ayrıca materialda izah olunub: həcm göstəricisi.
On stəkan görüntüsündə təlim yoxlaması
Davamında iyirmi dəqiqə ərzində özünüz təkrarlaya biləcəyiniz prosedur var. Bu pul gətirmir və gətirməməlidir: onun vəzifəsi adətən gözlə edilən nəticələrin nə qədər davamlı olduğunu göstərməkdir.
Bir likvid alət götürün və stəkanı eyni addımla, məsələn, dəqiqədə bir dəfə, ardıcıl on dəfə çəkin. Hər görüntüdə beş rəqəm yazın: ən yaxşı bid, ən yaxşı ask, beş bid səviyyəsinin həcmlərinin cəmi, beş ask səviyyəsinin həcmlərinin cəmi və yuxarıdakı bölmədəki düsturla disbalans. Ayrıca sütunda ən böyük əmri və onun qiymətini qeyd edin.
- 1
Bir likvid alət seçin
Yoxlama zamanı alətin dəyişdirilməsi müqayisəni pozur
- 2
Stəkanı bərabər addımla on dəfə çəkin
Kadr başına beş rəqəm üstəlik ən böyük sifariş
- 3
Hər kadrda disbalansı hesablayın
Hər tərəfdən beş səviyyə, yuxarıdakı bölmədən düstur
- 4
Tədris bazar alışını səviyyələr üzrə keçirin
Orta çəkili qiymət və ən yaxşı ask ilə fərq
- 5
Növbəti kadrda faktla yoxlayın
Böyük sifariş sağ qalıbmı və orta qiymət hara getdi
Sxem 4. On kadrda tədris yoxlanışının ardıcıllığı. Mənbə: sintetik prosedur, disbalans düsturu və orta icra qiymətinin hesablanması üzərində qurulub.
Sonra bir sual götürülür. Disbalansın güclü olduğu kadrlardan neçəsində orta qiymət həqiqətən proqnozlaşdırılan istiqamətdə növbəti kadra keçdi? Öz rəqəminizi özünüz hesablayırsınız və bu, hər hansı yad rəqəmdən daha faydalıdır: o, sizin alətinizdə, sizin ticarət saatlarınızda və sizin kadrlar arası addımınızda əldə edilib. Eyni zamanda,
Stəkanla ticarət nə vaxt yanıltır
Birinci tələ görünən həcmə inamadır. Nyu-York Federal Ehtiyat Bankı əməkdaşlarının hesabatında bu barədə açıq yazır:
«faktiki dərinlik limit sifariş kitabında göstərilən dərinlikdən praktiki olaraq daha aşağı ola bilər»
- Federal Reserve Bank of New York, Staff Report 827, https://www.newyorkfed.org/medialibrary/media/research/staff_reports/sr827.pdf
Təhrif hər iki istiqamətdə gedir. Eyni hesabat əksini də qeyd edir: bəzi iştirakçılar bütün həcmlərini göstərmir, buna görə də nümayiş etdirilən dərinlik bəzən real olanı aşağı salır. Praktiki nəticə birdir: stəkandakı rəqəm ölçü deyil, qiymətləndirmədir.
İkinci təl üfüqdür. Sıra disbalansı ilə bağlı işin müəllifləri balansın əhəmiyyətli proqnozlaşdırma gücü verib-vermədiyini yoxladılar və böyük qiymət addımı olan alətlərdə daha nəzərə çarpan statistik əhəmiyyətli bir əlaqə tapdılar. Söhbət yalnız növbəti tiklə hərəkətdən gedir:
«növbəti mid-price hərəkətinin istiqaməti üçün əhəmiyyətli proqnozlaşdırma gücü təmin edir»
- Gould, Bonart, «Queue Imbalance as a One-Tick-Ahead Price Predictor in a Limit Order Book», arXiv, https://arxiv.org/abs/1512.03492
Üçüncü təl parçalanmadır. Bir alətin bir neçə platforması ola bilər və terminalınızın stəkanı yalnız növbənin bir hissəsini göstərir. Dördüncüsü sürətdir: pərakəndə sifariş birjaya gedərkən şəkil dəyişməyə vaxt tapır.
Uyğundur, əgər
- Sifarişi göndərməzdən əvvəl giriş qiymətini hesablamaq istəyirsiniz, sonra yox
- Öz alətinizdə nəzərə çarpan həcmdə ticarət edirsiniz
- Snapshot cədvəli aparmağa və nəticələri faktla yoxlamağa hazırsınız
- Limit və bazar sifarişi arasında seçim etmək üçün bir üsula ehtiyacınız var
Uyğun deyil, əgər
- Sütunlara baxaraq istiqaməti təxmin etmək üçün bir üsul axtarırsınız
- Mövqeləri günlərlə və həftələrlə saxlayırsınız
- Terminalınızın order kitabının bazarın yalnız bir hissəsini göstərdiyi bir alətdə ticarət edirsiniz
- Növbəti snapshot-da yoxlamadan böyük sifarişin arxasınca girməyə hazırsınız
Risklər və məhdudiyyətlər
Order kitabını oxumaq özlüyündə üstünlük vermir və zərərdən qorumur. Aşağıda metodun dürüst hədləri verilmişdir.
- Alət mənfəətə zəmanət vermir. Orta qiymətin hesablanması girişin dəyərindən danışır, ticarətin nəticəsindən yox.
- Balanssızlıq siqnalı diqqətlə baxmaq üçün bir səbəbdir, mövqe açmaq üçün əmr deyil.
- Bazar dəyişkəndir, ticarət kapital itkisi riski ilə bağlıdır. Sifariş sürətli hərəkətdə gözlənilən qiymətdən çox uzaqda icra oluna bilər.
- Keçmiş nəticələr gələcəyə zəmanət vermir. Təlim yoxlamasında uğurlu halların payı gələcək snapshot-lara keçirilmir.
- Metod saniyələr və dəqiqələr üfüqü ilə məhdudlaşır və mövqeli ticarət üçün uyğun deyil.
- Növbədə görünən həcm mövcud həcmə bərabər deyil. Sifarişlərin bir hissəsi gizlidir, bir hissəsi sizin əməliyyatınızdan əvvəl götürüləcək.
- Məqalədəki heç bir hesablama mövqe ölçüsünün idarə olunmasını əvəz etmir. Ticarət başına icazə verilən zərərin necə hesablandığı ayrıca materialda izah olunub: əməliyyat başına risk.
Məsuliyyətdən imtina. Fərdi investisiya tövsiyəsi deyil. Bazar dəyişkəndir, ticarət kapital itkisi riski ilə bağlıdır. Keçmiş nəticələr gələcəyi zəmanət vermir.
Mənbələr
- SEC, Trading Basics: sifariş növləri, bazar sifarişində qiymət zəmanətinin olmaması, https://www.sec.gov/files/trading101basics.pdf
- FINRA, Order Types: icra qiymətinin görünən qiymətdən nə üçün fərqlənə biləcəyi, https://www.finra.org/investors/investing/investment-products/stocks/order-types
- FINRA, Rule 5310 Best Execution and Interpositioning: ən yaxşı icra amilləri kimi qiymət, dəyişkənlik və nisbi likvidlik, https://www.finra.org/rules-guidance/rulebooks/finra-rules/5310
- FINRA, Stop Orders: Factors to Consider During Volatile Markets, https://www.finra.org/investors/insights/stop-orders-factors-consider-during-volatile-markets
- Moskva Birjası: bazar sifarişinin mövcud səviyyələrdə icrası, https://www.moex.com/a2798
- Moskva Birjası: bazar sifarişinin aqressivliyinin məhdudlaşdırılması və qalığın silinməsi, https://www.moex.com/a8519
- Moskva Birjası: WLIM sifarişi və orta çəkili qiymətə nəzarət, https://www.moex.com/n93802
- Binance, yardım: sürüşmənin tərifi və rəqəmlərlə hesablanması, https://www.binance.com/en/support/faq/what-is-slippage-01f6dd67d54e4dca902914700818e739
- Federal Reserve Bank of New York, Staff Report 827: göstəriləndən daha aşağı real dərinlik, https://www.newyorkfed.org/medialibrary/media/research/staff_reports/sr827.pdf
- CFTC, 29.09.2020 tarixli JPMorgan Chase üzrə order: order kitabının balansını oxuyanlar üçün manipulyatorun hesablaması, https://www.cftc.gov/media/4826/enfjpmorganchaseorder092920/download
- Cont, Kukanov, Stoikov, arXiv: sifariş axını balanssızlığı və bazar dərinliyi, https://arxiv.org/abs/1011.6402
- Gould, Bonart, arXiv: orta qiymətin yaxın hərəkətinin proqnozu kimi növbə balanssızlığı, https://arxiv.org/abs/1512.03492
- TradingView, Strategy properties: strategiya testində slippage və komissiya parametrləri, https://www.tradingview.com/support/solutions/43000628599-strategy-properties/
Tez-tez verilən suallar
Yeni başlayan birja order kitabından necə istifadə etməlidir
İki rəqəmlə başlayın: spred və hər tərəfdən beş səviyyənin ümumi dərinliyi. Bu, hazırda bazar sifarişi ilə girməyin baha olub olmadığını anlamaq üçün kifayətdir. Balanssızlıq və orta qiymət hesablamasını ilk iki rəqəm adi hala gəldikdən sonra əlavə edin.
Alış üçün limit sifarişi nədir
Bu, göstərilən qiymətə və ya daha ucuzuna almaq üçün verilən əmrdir. O, bid tərəfində növbəyə daxil olur və satıcını gözləyir. Qiymət zəmanətlidir, icra isə yox: əgər bazar yuxarı gedərsə, sifariş eləcə də gözləməkdə qalacaq.
Niyə sifariş mənim gördüyüm qiymətlə icra olunmadı
Bazar sifarişi ardıcıl bir neçə səviyyədən həcm götürür. Birinci hissəni ən yaxşı ask qiymətinə alırsınız, qalanı isə daha pis qiymətlərə. Orta qiymət başlanğıc qiymətdən yüksək olur və bu fərq sürüşmə (proskalzıvanie) adlanır.
Əmrlər şüşəsi (stəkan) ilə əməliyyat lentləri olmadan ticarət etmək mümkündürmü
Texniki olaraq mümkündür, praktiki olaraq əlverişsizdir. Növbə niyyətləri göstərir və lent olmadan siz dağıdılmış sifarişi geri götürülmüşdən ayıra bilməzsiniz. Növbəti görüntüdə yoxlama boşluğu qismən bağlayır, lakin lent bunu daha dəqiq edir.
Uzun zaman çərçivələrində treyderlikdə şüşədən necə istifadə etməli
Demək olar ki, heç cür. Növbənin şəkli saniyələrlə yaşayır, gündəlik qrafikdə isə qərar başqa miqyasda qəbul edilir. Yeganə tətbiq, qərar artıq qəbul edildikdə giriş qiymətinin qiymətləndirilməsidir.