Treydinqdə fundamental analiz nədir
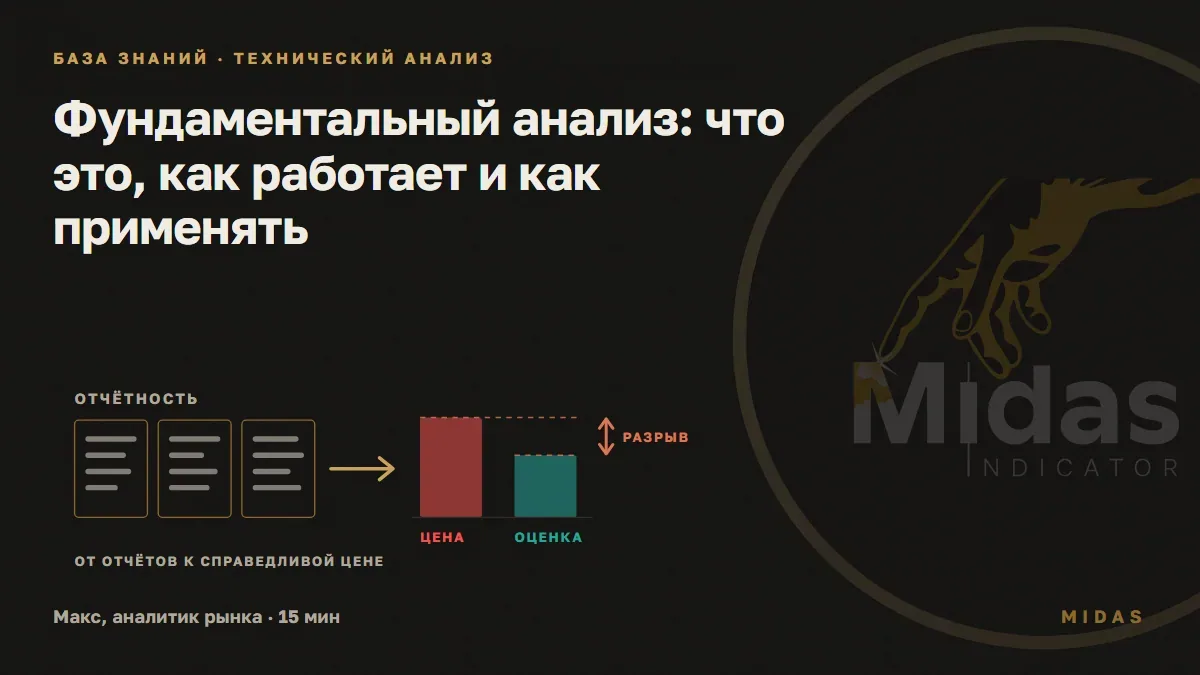
TradingView arayışı metodu hərfi mənada belə müəyyən edir: fundamental analiz aktivin daxili, yəni həqiqi dəyərini müəyyən etmək üsuludur. Təkcə aktivin özü deyil, həm də onun arxasındakı şirkət qiymətləndirilir: onun maliyyə perspektivləri və uzunmüddətli dayanıqlılığı.
Məntiq sadədir. Səhmin birjada hazırda göstərilən qiyməti var və bu səhmin arxasında dayanan biznes var: gəlir, mənfəət, borc, bazar payı. Fundamental analiz ikincini hesablayır və birinci ilə müqayisə edir. Əgər biznes cari kotirovkanın nəzərdə tutduğundan daha çox gəlir gətirirsə, kağız qiymətləndirilməmiş görünür və əksinə.
Buradan iki praktik nəticə çıxır. Birincisi: metodun üfüqü uzundur, qiymətləndirmə ilə qiymət arasındakı fərq rüblərlə davam edə bilər. İkincisi: hesablama üçün xammal - fikirlər deyil, ictimai sənədlərdir. Bu cür hesablamaların əsaslandığı korporativ məlumatlar şirkətlərin öz hesabatlarından götürülür.
Texniki və fundamental analiz nə ilə fərqlənir
“Texniki və fundamental analiz - hansı daha yaxşıdır” mübahisəsi adətən sualın əvəzlənməsi səbəbindən yaranır. Bir metod nəyi və hansı qiymətləndirmə ilə almaq lazım olduğunu axtarır. İkincisi düyməni nə vaxt basmaq lazım olduğunu axtarır. Qrafikin konkret alətlərinin təhlili ayrıca materialda verilir: texniki analiz göstəriciləri, eyni yanaşmanın rəqəmsal aktivlərə tətbiqi isə kriptovalyutaların texniki analizi.
| Meyar | Fundamental analiz | Texniki təhlil |
|---|---|---|
| Nəyi öyrənir | hesabatlar, sənaye, makroiqtisadiyyat | qiymət, həcm, qrafik strukturu |
| Əsas sual | aktiv həqiqətən nə qədər dəyərindədir | hara girmək və haradan çıxmaq |
| Məlumat mənbəyi | emitentin açıqlamaları, statistika, təqvimlər | birja kotirovkaları və həcmləri |
| Üfüq | rüblər və illər | dəqiqələrdən həftələrə qədər |
| Yenilənmə tezliyi | hesabatların dərc tarixlərinə görə | fasiləsiz |
| Nə vermir | giriş anı və stop səviyyəsi | aktivin niyə bu qədər dəyərində olmasının anlayışı |
Praktik nəticə belədir: fundamental analiz kağızların siyahısını daraldır, texniki analiz isə seçilmiş siyahı daxilində işləyir. Biri seçimə, digəri icraya cavabdehdir.
Qiymətləndirmə nədən ibarətdir: iqtisadiyyat, sənaye, şirkət
- 1
İqtisadiyyat
Açar dərəcə, inflyasiya, məşğulluq, məzənnə
- 2
Sənaye
Tələb, tsiklin mərhələsi, tənzimləmə, rəqiblər
- 3
Şirkət
Hesabatlılıq, multiplikatorlar, borc və pul axını
- 4
Qiymətləndirmə ilə bağlı nəticə
Müqayisə bazasına nisbətən baha, ədalətli və ya ucuz
Sxem 1. Yuxarıdan aşağı təhlil qaydası. Səviyyələrin tərkibi TradingView-in arayışından götürülüb, burada fundamental təhlil həm makro, həm də korporativ təhlil kimi təsvir edilir.
Üst səviyyə makroiqtisadiyyatdır. Mərkəzi bankın dərəcəsi, inflyasiya, işsizlik, xammal qiymətləri hər hansı bir biznesin fəaliyyət göstərdiyi fonu müəyyən edir. Eyni işsizlik səviyyəsi və onun bazarlara təsiri ayrıca təhlil edilib: bu, bütöv bazarları hərəkət etdirən göstəricinin klassik nümunəsidir, təkcə bir səhmi deyil. Belə statistikanın açıqlanma tarixləri əvvəlcədən məlumdur və TradingView terminalında da olan iqtisadi təqvimlərdə toplanır.
Orta səviyyə sənayedir. Burada tələb, tənzimləmə, rəqabət və tsiklə baxılır: gübrə istehsalçısı və mikrosxem istehsalçısı fərqli ritmlərdə yaşayır və onları bir əmsal üzrə birbaşa müqayisə etmək mənasızdır.
Aşağı səviyyə şirkətdir. Burada bütün göstəricilərin hesablandığı hesabatlar işə düşür: gəlir, mənfəət, borc, pul axını. Üç səviyyəli huninin mənası ondan ibarətdir ki, şirkətin rəqəmləri kontekstdə oxunur. Dağılan sənayedə əla hesabat və tsiklin başlanğıcında zəif hesabat fərqli məna daşıyır.
Şirkətin hansı üç hesabatını oxumalı olacaqsınız
TradingView hesabatların oxunması üzrə arayışında məhz bu üç sənədi qeyd edir. Hər birində bunlar var:
- Mənfəət və zərər haqqında hesabat (Income statement). Dövr ərzində gəlir və xərcləri göstərir. Əsas sətirlər - gəlir (Total revenue), maya dəyəri (COGS), əməliyyat xərcləri, xalis mənfəət (Net income) və səhm üzrə mənfəət (EPS).
- Balans (Balance sheet). Şirkətin nəyə sahib olduğunu və nə borclu olduğunu göstərir. Bərabərliyə əsaslanır: aktivlər öhdəliklər və səhmdarların kapitalının cəminə bərabərdir.
- Pul vəsaitlərinin hərəkəti haqqında hesabat (Cash flow statement). Pul daxilolmalarını və xaricə axınlarını göstərir. Kağız üzərindəki mənfəəti kassadakı real puldan ayırmaq üçün lazımdır.
Hesabatlılığın formal tərkibi standartı müəyyən edir. Qüvvədə olan IAS 1-ə görə komplekt - bu, maliyyə vəziyyəti haqqında hesabat, mənfəət və ya zərər və digər məcmu gəlir haqqında hesabat, kapitalda dəyişikliklər haqqında hesabat, pul vəsaitlərinin hərəkəti haqqında hesabat və uçot siyasəti ilə bağlı qeydlərdir; retrospektiv yenidən hesablama zamanı əvvəlki dövrün əvvəlinə açılış balansı da əlavə edilir. Komplekt ildə ən azı bir dəfə əvvəlki il üçün müqayisəli məlumatlarla təqdim olunur.
Vacibdir. IAS 1 son dövrlərini yaşayır: onu 1 yanvar 2027 il və sonrasında başlayan illik hesabat dövrləri üçün məcburi olan və erkən tətbiq hüququ ilə IFRS 18 əvəz edir. Yaxın illərdə adi hesabatların forması dəyişəcək, məzmunu isə dəyişməyəcək.
Multiplikatorlar əslində nəyi müqayisə edir
Mütləq rəqəmlər müqayisə olunmazdır: nəhəng şirkətin yüz milyardlıq mənfəəti ilə kiçik şirkətin yüz milyonluq mənfəəti hansı səhmin daha baha olduğunu demir. Multiplikatorlar bu problemi bir göstəricini digərinə bölməklə həll edir.
| Göstərici | Nə bölünür | Nəyi göstərir |
|---|---|---|
| P/E | səhmin qiymətini səhm üzrə mənfəətə bölürlər | mənfəətin qiyməti neçə ilə ödədiyini |
| P/B | səhmin qiymətini səhm üzrə balans dəyərinə bölürlər | öz kapitalının hər rublu üçün nə qədər ödədiklərini |
| EV/EBITDA | şirkətin dəyərini (kapitallaşma üstəgəl borc, çıxılan hesablardakı pullar) faizlər, vergilər və amortizasiyadan əvvəlki mənfəətə bölürlər | borc strukturu və mühasibat uçotunun təhrifləri olmadan biznesin qiymətləndirilməsi |
| ROE | xalis mənfəəti öz kapitalına bölürlər | qoyulmuş kapitalın nə qədər qazandırdığını |
| Xalis borc / EBITDA | borcu, çıxılan pullar, faizlər, vergilər və amortizasiyadan əvvəlki mənfəətə bölürlər | borcun mənfəətlə neçə ilə ödənildiyini |
Cədvəli fala çevirən üç qayda. Birinci: müqayisə yalnız eyni sektor daxilində işləyir, pərakəndə ticarət və banklar üçün normal diapazonlar fərqlidir. İkinci: şirkətin öz tarixi sektordakı qonşulardan daha vacibdir, bu, səhmin özünə nisbətən baha olub olmadığını göstərir. Üçüncü: aşağı əmsal çox vaxt hədiyyə deyil, bazar üçün məlum olan risk.
İlkin rəqəmləri haradan götürmək və platforma məlumatlarını necə yoxlamaq
Rəqəm ilkin sənəddə tapılmayana qədər, o, başqasının təkrar danışığı olaraq qalır. İki əsas yurisdiksiya üzrə mənbə xəritəsi belə görünür.
Rusiya. Emitentlərin açıqlamasını “Qiymətli kağızlar bazarı haqqında” qanun (39-FZ, maddə 30), “Səhmdar cəmiyyətləri haqqında” qanun (208-FZ, maddə 92) və Rusiya Bankının 714-P Əsasnaməsi tənzimləyir. Yeni açıqlama qaydaları 1 oktyabr 2021-ci ildən qüvvədədir: emitentin hesabatındakı maliyyə göstəriciləri MHBS əsasında hesablanır, qrup üzrə açıqlama konsolidasiya edilmiş əsasda aparılır, emitentin hesabatı və əlaqəli şəxslərin siyahısı ildə bir dəfə dərc olunur. Sənədlərin özləri şirkətin saytında və Rusiya Bankı tərəfindən 435-P Əsasnaməsinə uyğun akkreditə olunmuş açıqlama mərkəzlərindən birində yerləşir. Rusiya Bankı belə agentliklərin cari siyahısını öz saytında aparır: orada həmçinin “İnterfaks - Korporativ Məlumat Açıqlama Mərkəzi”, AZİPİ, “PRAYM”, “Analiz, Konsultasiya və Marketinq” və “Məlumat və Xəbərlərin Kompleks Açıqlama Sistemi” də var.
ABŞ. Bütün açıqlamalar elektron şəkildə Qiymətli Kağızlar Komissiyasının EDGAR sisteminə təqdim olunur və dərhal ictimai olur. İllik forma - 10-K, rüblük - 10-Q, əhəmiyyətli hadisələr haqqında şirkət 8-K forması ilə, çox vaxt hadisədən sonra dörd iş günü ərzində məlumat verir.
İldə bir dəfə
İllik hesabat dəsti
IAS 1: müqayisəli məlumatlarla ildə ən azı bir dəfə
Altı ayda bir dəfə
Rusiyada emitentin hesabatı
Rusiya Bankının qaydaları, göstəricilər MHBS üzrə hesablanır
Rübdə bir dəfə
ABŞ-da 10-Q forması
EDGAR sisteminə elektron şəkildə təqdim olunur
Hadisəyə görə
ABŞ-da 8-K forması
Çox vaxt hadisədən sonra dörd iş günü ərzində
Sxem 2. İlkin açıqlama təqvimi. İllik dəstin dövriliyi - IAS standartına əsasən 1, emitentin yarımillik hesabatı - Rusiya Bankının 1 oktyabr 2021 il qaydalarına əsasən, 10-Q və 8-K formaları - emitentin sec.gov saytındakı hesabat təsvirinə əsasən.
Məlumat keyfiyyətinin daha bir təbəqəsi - listinq səviyyəsidir. Moskva Birjası sənədləri üç səviyyəyə bölür: iki kotirovka siyahısı və kotirovka olunmayan hissə. Birinci səviyyə üçün emitent ən azı üç il fəaliyyət göstərməli və üç tamamlanmış il üçün MHBS üzrə hesabata malik olmalıdır; ikinci səviyyə üçün, bir qayda olaraq, ən azı bir il və bir tamamlanmış il üçün MHBS tələb olunur; üçüncü səviyyə üçün bu şərtlər tətbiq edilmir. Qanuna əsasən məlumat açıqlama tələbi hər üç səviyyədə qüvvədədir, lakin təhlil üçün tarixçənin dərinliyi qat-qat fərqlənir.
Şirkəti addım-addım necə təhlil etməli
Aşağıdakı ardıcıllıq istənilən sənəd üzərində təkrar edilə bilər və pullu xidmətlər tələb etmir.
- Fon təyin edin. Faiz dərəcəsinə, inflyasiyaya və iqtisadi təqvimdəki ən yaxın statistika tarixlərinə baxın. Bu, mövqeyinizi saxladığınız üfüqdür.
- Sahəni təsvir edin. Tələbi nə hərəkətə gətirir, dövrün hansı mərhələsidir, rəqiblər kimlərdir, tənzimləyici təzyiq varmı.
- İlkin hesabatı endirin. Emitentin saytı və ya Rusiya üçün açıqlama mərkəzi, ABŞ üçün EDGAR. Dövrü qeyd edin: il, yarım il, rüb.
- Əsas sətirləri yazın. Gəlir, xalis mənfəət, EBITDA, əməliyyat pul axını, xalis borc, kapital. Bütün rəqəmlər üçün bir dövr və eyni hesabat standartı.
- Multiplikatorları özünüz hesablayın. Müəyyən bir tarixdəki qiyməti götürün və bölün. Öz hesablamanız, dəqiq nəyi böldüyünüzü bilmək üçün lazımdır.
- Üç dəfə müqayisə edin. Şirkətin öz tarixi ilə, sahə üzrə iki-üç rəqiblə, bu sənəd üzrə öz əvvəlki qiymətləndirmənizlə.
- 1
Makrofonu təyin etmək
Dərəcə, inflyasiya, statistika tarixləri
- 2
Sahəni təsvir etmək
Tələb, tsikl, tənzimləmə, rəqiblər
- 3
İlkin hesabatı yükləmək
Emitentin saytı, açıqlama mərkəzi və ya EDGAR
- 4
Əsas sətirləri yazmaq
Bir dövr və bir hesabat standartı
- 5
Multiplikatorları hesablamaq
Öz əllərinizlə və sabit qiymət tarixinə
- 6
Üç dəfə müqayisə etmək
Tarix, rəqiblər, keçmiş öz qiymətləndirməniz
Sxem 3. Öz təhlil ardıcıllığı. Addımların tərkibi IAS 1 üzrə hesabatın tərkibinə və açıqlama tələblərinə əsaslanır, başqasının hazır metodikasına deyil.
Təhlilin nəticəsi bir cümlə ilə formalaşdırılır: kağız öz sahəsinə və öz tarixinə nisbətən bahalı, ədalətli və ya ucuz görünür. Sonra bu cümlə giriş qaydalarına çevrilir və qaydalar artıq treyderin ticarət planıyaşayır, başda deyil.
Niyə müxtəlif xidmətlərdə eyni göstəricilər üst-üstə düşmür
Bu, skrinnerdən hazır cədvəlin yeni başlayanı cədvəlin olmamasından daha çox yanlış yola saldığı haldır. Fərqliliyin dörd tipik səbəbi:
- Fərqli dövr. Bir xidmət son başa çatmış maliyyə ilini götürür, digəri son dörd rübün cəmini. Məxrəcdəki mənfəət fərqlidir, əmsal fərqlidir.
- Fərqli standart. Rusiya şirkətləri həm qrup üzrə MHBS üzrə hesabat, həm də hüquqi şəxs üzrə milli qaydalara əsasən hesabat dərc edirlər. Onlardakı mənfəət rəqəmləri qanuni olaraq fərqlənir.
- Fərqli qiymət tarixi. Surət P/E hər ticarət günü dəyişir. Xidmətlər onu müxtəlif vaxtlarda yeniləyir.
- Fərqli tərif. EBITDA və xalis borc kimi göstəricilər standart tərəfindən vahid düstur kimi təsvir edilmir və hər kəs onları öz metodikası ilə hesablayır.
Yoxlama beş dəqiqə çəkir: ilkin hesabatı açın, xidmətin məxrəcdə istifadə etdiyi sətri tapın və sabit qiymət tarixinə əllə hesablayın. Uyğun gəldi - cədvələ daha da etibar etmək olar. Uyğun gəlmədi - indi bu xidmətin hansı düzəlişdən istifadə etdiyini bilirsiniz.
Fundamental analizi valyutaya, əmtəəyə və kriptovalyutaya necə tətbiq etməli
Valyuta bazarında ölkə statistikası hesabat rolunu oynayır. Rusiya Bankı, üzən məzənnə rejimini təsvir edərək, bu məzənnəyə təsir edən amilləri sadalayır: idxal və ixrac qiymətləri, Rusiyada və xaricdə inflyasiya və faiz dərəcələri səviyyələri, iqtisadi artım templəri, investor əhval-ruhiyyəsi və mərkəzi bankların qərarları. Tənzimləyici məzənnə səviyyəsi üçün hədəf qoymur, məzənnə valyutaya tələb və təklif nisbətini müəyyən edir. Beləliklə, “foreks fundamental analizinin” mənası budur: bu, düzgün səviyyəni axtarmaq deyil, iki makro məlumat dəstini müqayisə etməkdir.
Əmtəədə fiziki balans hesablanır: hasilat, ehtiyatlar, istehlak, logistika, mövsümilik və hava. Bunun üçün rəqəmləri müvafiq qurumlar dərc edir. Neft üzrə bu, ABŞ-da həftəlik ehtiyatlar və emal yüklənməsi haqqında EIA hesabatı, enerji bazarı üzrə aylıq proqnoz isə həmin qurumun STEO icmalıdır. Taxıl və yağlı bitkilər üzrə tələb və təklif balansı ABŞ Kənd Təsərrüfatı Nazirliyinin aylıq WASDE hesabatı ilə verilir. Belə bazarın standart aləti fyuçersdir, onun mexanikasını biz materialda nəzərdən keçirmişik: birjada fyuçerslər.
İldə 8 dəfə
Rusiya Bankının əsas dərəcəsi
Mətbuat açıqlaması 13:30 Moskva vaxtı ilə, ardınca mətbuat konfransı
Aylıq
ABŞ-da inflyasiya, istehlak qiymətləri indeksi
Əmək Statistikası Bürosu, şərq vaxtı ilə 8:30
Həftəlik
ABŞ-da neft ehtiyatları və emalı
EIA hesabatı adətən çərşənbə günləri, bayram həftələrində cümə axşamı
Aylıq
Taxıl üzrə tələb və təklif balansı
ABŞ Kənd Təsərrüfatı Nazirliyinin WASDE hesabatı, şərq vaxtı ilə 12:00
Sxem 4. Bazarlar üzrə müntəzəm dərcatlar. Dövrülük və vaxt Rusiya Bankı, U.S. Bureau of Labor Statistics, EIA və ABŞ Kənd Təsərrüfatı Nazirliyinin saytlarından götürülüb.
Rəqəmsal aktivlərdə heç bir hesabat yoxdur, buna görə də hesablamalara şəbəkənin və layihənin yoxlanıla bilən parametrləri daxildir: sikkə emissiyasının cədvəli, şəbəkədə fəallıq, komissiyalar, sahiblərin ölçüsü və paylanması, tərtibatçı komandanın vəziyyəti və maliyyələşdirilməsi. Məlumatların bir hissəsi ictimai və blokçeyn səviyyəsində yoxlanıla biləndir, bir hissəsi komandanın açıqlamalarına əsaslanır. Bu iki təbəqəni ayırd etmək mütləqdir: SEC açıq şəkildə xəbərdarlıq edir ki, qeydiyyatdan keçməmiş kripto-aktiv təklifləri balanslaşdırılmış qərar üçün lazım olan əsas məlumatları açıqlamaya bilər.
Fundamental mənzərəni qrafikdə giriş nöqtəsi ilə necə birləşdirməli
İş birləşməsi belə görünür. Fundamental təhlil aydın qiymətləndirmə ilə qısa bir siyahı buraxır. Qrafik bu siyahıda hazırda əlverişli nöqtənin harada olduğunu göstərir. Çıxış qaydalarını və icazə verilən zərəri isə risk management in trading.
Uyğundur, əgər
- Siyahıda hansı aləti saxlamaq lazım olduğunu seçirsinizsə
- Hazır cədvəlləri deyil, ilkin hesabatları oxumağa hazırsınızsa
- Bir neçə aydan başlayan müddətdə işləyirsinizsə
- Aktivin niyə bu qədər dəyərində olduğunu anlamaq istəyirsinizsə
Uyğun deyil, əgər
- Giriş nöqtəsi və mühafizə əmri səviyyəsi axtarırsınızsa
- Gün ərzində bir neçə qiymət addımı hərəkətlərində ticarət edirsinizsə
- Al və ya sat üçün birmənalı cavab gözləyirsinizsə
- İlkin mənbəni yoxlamadan xidmətin qiymətləndirməsini qəbul etməyə hazırsınızsa
Kart 1. Metodun tətbiq sahəsi. Fundamental təhlil seçimə cavabdehdir, əməliyyatın icrası isə qrafik və planın üzərində qalır.
Ayrıca bir tələ - təqvim. Hesabatlar və makro statistika əvvəlcədən məlum olan tarixlərdə çıxır və bu dəqiqələrdə volatilliyi kəskin artır, spred isə genişlənir. Yaxşı qiymətləndirmə ilə açılan mövqe dərc xəbərinin səs-küyü ilə stopda bağlana bilər. Hesabat və statistika tarixlərini planınızda səviyyələr kimi saxlamağa dəyər.
Birləşmənin tarixdə necə davrandığını yoxlamağa kömək edir backtest: fundamental seçim alətlər siyahısını müəyyən edir və giriş qaydaları ayrıca sınaqdan keçirilir. Beləliklə, nəyin nəticə verdiyi görünür - sənəd seçimi və ya icra qaydaları.
Risklər və məhdudiyyətlər
- Metod giriş siqnalı vermir və çıxış qaydalarını əvəz etmir. “Ucuz” qiymətləndirməsi aylarla doğru və sərfəli olmaya bilər.
- Məlumatlar gecikmə ilə gəlir: hesabatlar tarixlərə görə dərc olunur, qiymət isə davamlı dəyişir.
- Hesabat keçmişi əks etdirir. Tənzimləmə dəyişikliyi, sanksiyalar, qəza və ya əsas müştərinin getməsi modeli qurulduqdan sonra pozur.
- Mühasibat göstəriciləri üzrə sənədlərin seçilməsi üzrə akademik nəticələr portfellər və tarixi nümunələr üzrə əldə edilib. Cozef Pyotroskinin dəyər investisiyasında tarixi hesabatların tətbiqi haqqında işində birbaşa qeyd olunub: balans dəyərinin bazar dəyərinə yüksək nisbəti olan şirkətlər arasında 44% fərdi sənədlər seçimdən sonra iki il ərzində bazarı qabaqlayır. Metod bütün səbət üzrə paylanmanı dəyişir, bir sənəd üzrə nəticə vəd etmir.
- Metodun üfüqü ticarət deyil. İqtisadiyyat üzrə Nobel mükafatı haqqında mesajda 2013 il birbaşa deyilir: səhm və istiqraz qiymətlərini yaxın günlər və həftələr üçün proqnozlaşdırmaq mümkün deyil, lakin bu qiymətlərin ümumi gedişatını üç-beş il ərzində görmək tamamilə realdır.
- Qiymətləndirmə girişdə subyektivdir: gələcək artım haqqında digər fərziyyələr eyni hesabatlardan fərqli ədalətli qiymət verir.
- Xidmətlərin məlumatları bir-birindən fərqlənə bilər və ilkin sənəd olmadan fərq həll edilmir.
Məsuliyyətdən imtina. Fərdi investisiya tövsiyəsi deyil. Bazar dəyişkəndir, ticarət kapital itkisi riski ilə bağlıdır. Keçmiş nəticələr gələcəyi zəmanət vermir.
Mənbələr
- Fundamental təhlilə giriş, TradingView yardım sənədi, https://www.tradingview.com/support/solutions/43000759574-introduction-to-fundamental-analysis-on-tradingview/
- Maliyyə hesabatlarını necə oxumaq, TradingView yardım sənədi, https://www.tradingview.com/support/solutions/43000760059-how-to-read-financial-statements/
- IAS 1 “Maliyyə hesabatlarının təqdimatı”, IFRS Foundation, https://www.ifrs.org/issued-standards/list-of-standards/ias-1-presentation-of-financial-statements/
- IFRS 18 “Maliyyə hesabatlarında təqdimat və açıqlama”, IFRS Foundation, https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Emitentlər tərəfindən məlumat açıqlanması: Rusiya Bankının yeni qaydaları, https://www.cbr.ru/press/event/?id=6731
- Rusiya Bankının 714-P emitentlər tərəfindən məlumat açıqlanması haqqında Əsasnaməsi, https://www.consultant.ru/document/cons_doc_LAW_352306/
- Akkreditə olunmuş informasiya agentlikləri, Rusiya Bankı, https://www.cbr.ru/admissionfinmarket/navigator/inf_ag/ (reye-str: https://www.cbr.ru/vfs/finmarkets/files/supervision/list_information_agency.xlsx)
- Exchange Act Reporting and Registration: 10-K, 10-Q və 8-K formaları, U.S. Securities and Exchange Commission, https://www.sec.gov/education/smallbusiness/goingpublic/exchangeactreporting
- EDGAR sənəd axtarışı, U.S. Securities and Exchange Commission, https://www.sec.gov/search-filings
- Listinq səviyyələri və emitentlərə tələblər, Moskva Birjası, https://www.moex.com/a2584
- Joseph D. Piotroski, Value Investing: The Use of Historical Financial Statement Information, Stenford Biznes Məktəbi, https://www.gsb.stanford.edu/faculty-research/publications/value-investing-use-historical-financial-statement-information
- 2013-cü il iqtisadiyyat üzrə mükafat, mətbuat buraxılışı, İsveç Kral Elmlər Akademiyası, https://www.nobelprize.org/prizes/economic-sciences/2013/press-release/
- Rusiya Bankının valyuta məzənnəsi rejimi, https://www.cbr.ru/dkp/exchange_rate/
- İstehlak qiymətləri indeksi, U.S. Bureau of Labor Statistics, https://www.bls.gov/cpi/
- Weekly Petroleum Status Report, U.S. Energy Information Administration, https://www.eia.gov/petroleum/supply/weekly/
- Short-Term Energy Outlook, U.S. Energy Information Administration, https://www.eia.gov/outlooks/steo/
- World Agricultural Supply and Demand Estimates, U.S. Department of Agriculture, https://www.usda.gov/about-usda/general-information/staff-offices/office-chief-economist/world-agricultural-outlook-board/wasde-report
- Crypto Asset Securities, SEC-in investor xəbərdarlığı, https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-alerts/crypto-asset-securities
Tez-tez verilən suallar
Birjada fundamental analiz nədir
Bu, biznes və iqtisadiyyat haqqında məlumatlara əsaslanaraq birja aktivinin ədalətli dəyərinin qiymətləndirilməsidir: şirkətin hesabatları, sənayenin vəziyyəti və makro göstəricilər. Nəticə cari kotirovka ilə müqayisə edilir və hazırda baha və ya ucuz olması barədə nəticə çıxarılır. Birjada metod səhmlərə və istiqrazlara tətbiq olunur, valyuta və əmtəə bazarlarında isə hesabatlar əvəzinə ölkələrin statistikası və tələb-təklif balansı istifadə olunur.
Səhmin fundamental analizini necə etməli
Makro səviyyədən və sənayedən başlayın, sonra şirkətin ilkin hesabatını emitentin saytından və ya rəsmi açıqlama mərkəzindən endirin. Bir dövr üçün gəlir, mənfəət, EBITDA, pul axını və borcu yazın. Qiymət tarixini qeyd edərək çarpanları özünüz hesablayın. Nəticəni şirkətin öz tarixi və sənayedəki rəqibləri ilə müqayisə edin. Nəticə bir cümlə ilə formalaşdırılır: baha, ədalətli və ya ucuz.
Səhmin texniki və fundamental analizi - hansını seçməli
Seçmək lazım deyil, onlar fərqli suallara cavab verirlər. Fundamental analiz hansı kağızın və hansı qiymətləndirmə ilə diqqətə layiq olduğunu deyir. Texniki analiz isə bu kağızda hazırda rahat giriş nöqtəsinin harada olduğunu və qoruyucu sifarişin harada qoyulacağını göstərir. Tipik birləşmə: fundamental təhlil qısa siyahı formalaşdırır, qrafik və risk idarəçiliyi əməliyyatın icrasına cavabdehdir.
Foreksdə fundamental analiz necə işləyir
Valyuta cütünün hesabatı yoxdur, buna görə də iki iqtisadiyyat eyni anda təhlil olunur. Mərkəzi bankın faiz dərəcəsi, inflyasiya, məşğulluq, ticarət balansı və hər iki valyuta üzrə tənzimləyicilərin açıqlamaları nəzərə alınır. Dərc tarixləri əvvəlcədən məlumdur və iqtisadi təqvimlərdə toplanır. Praktiki nəticə adətən konkret səviyyənin proqnozu kimi deyil, bir iqtisadiyyatın digərinə nisbətən nisbi gücünün qiymətləndirilməsi kimi səslənir.
Qiymətli kağızların fundamental analizinin əsaslarına nə daxildir
Əsas dəst: şirkətin üç hesabatını oxumaq bacarığı, çarpanları və onların məhdudiyyətlərini başa düşmək, öz yurisdiksiyanızda məlumat açıqlama tələblərini bilmək və rəqəmi ilkin sənədə görə yoxlamaq bacarığı. Sonra sənaye xüsusiyyətləri və makroiqtisadiyyat əlavə olunur. Ayrıca məcburi element metodun sərhədlərini başa düşməkdir: o, giriş anını vermir və ayrıca kağız üzrə nəticəyə zəmanət vermir.
Fundamental analiz nümunəsini harada görmək olar
Ən faydalı nümunə öz əlinizlə yığılmışdır. Birinci listinq səviyyəsindəki istənilən şirkəti götürün, onun son MHBS hesabatını endirin, altı əsas sətri yazın və sabit qiymət tarixinə dörd çarpanı hesablayın. Sonra öz rəqəmlərinizi istənilən ictimai skrinerlə müqayisə edin və fərqi izah edin. Belə təhlil təxminən bir saat çəkir və hazır icmalları oxumaqdan daha çox fayda verir.