Sadə dillə opsion nədir
Demək olar ki, bütün izahlar sığorta bənzətməsi ilə başlayır və bu, pis analogiya deyil. Siz sığorta haqqı ödəyirsiniz; heç nə baş verməsə, həmin məbləğ sadəcə xərclənmiş olur. Hadisə baş verərsə, sığorta işə düşür. Opsion da buna bənzəyir, sadəcə burada sığorta hadisəsinin yerini baza aktivinin qiyməti, sığortaçının yerini isə digər bazar iştirakçısı tutur.
Adi ticarətlə fərq asimmetriyadadır. Alqı-satqı müqaviləsində hər iki tərəf öhdəlik daşıyır: biri aktivi verməyə, digəri isə ödəməyə. Opsionda yalnız bir tərəf öhdəlik daşıyır. Opsion alıcısı hüququndan istifadə edə bilər və ya istifadə etməyə bilər. Lakin avtomatik icra qaydası və imtina müddəti əvvəlcədən yoxlanılmalıdır. Satıcı, qərar nə olursa olsun, başqasının qərarını yerinə yetirməyə borcludur.
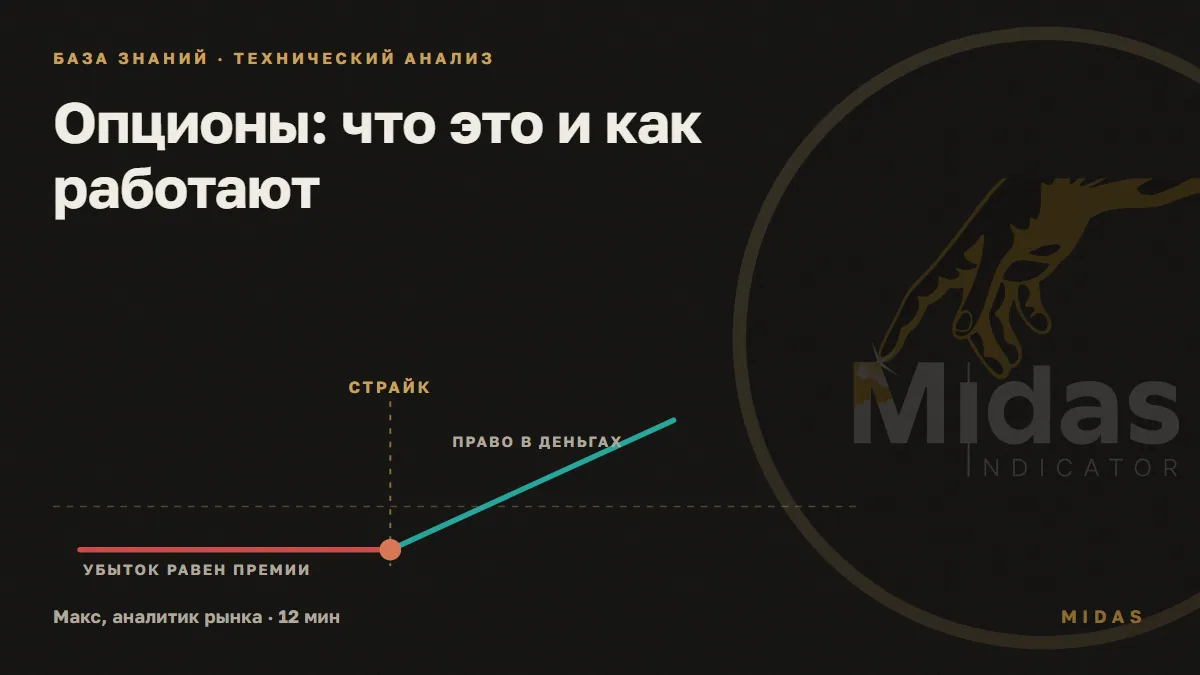
Bu asimmetriya üçün alıcı mükafat ödəyir. Mükafatlı opsionda alıcı onu ayrıca köçürür, marjalı opsionda hesablaşmalar başqa cür qurulub - buna hələ qayıdacağıq. Alınmış opsionun özü üzrə zərər mükafat üstəgəl xərclərlə məhdudlaşır, satılmış açıq call opsionu üzrə isə nəzəri yuxarı hədd yoxdur. Çatdırılmalı opsion icra edildikdən sonra artıq öz riski olan başqa bir mövqe yaranır.
Hər opsionun dörd əsas elementi var; bunlar olmadan müqavilə mövcud ola bilməz. Baza aktivi, yəni müqavilənin hansı aktiv üzrə bağlandığı. Strayk, yəni hüququn həyata keçiriləcəyi qiymət. Ekspirasiya tarixi, yəni müqavilənin başa çatdığı gün. Və mükafat, yəni hüququn özünün cari bazar qiyməti.
Moskva Birjasının törəmə alətlər bazarında fyuçerslər üzrə marjalı opsionlar və mükafatlı opsionlar var. Sonuncular təkcə səhmlər üzrə ticarət edilmir: birjanın siyahısında Moskva Birjası İndeksi, valyuta cütlükləri və qiymətli metallar var. Yeni başlayanlar üçün bu vacib detaldır: "indeks" və ya "valyuta" sözü hələ fyuçersin icrasından sonra yaranıb-yaranmayacağını bildirmir. Əvvəlcə baza aktivinə və konkret müqavilənin hesablaşma üsuluna baxılır. Əgər fyuçers mexanikası sizin üçün hələ tamamilə anlaşılmazdırsa, onun necə işlədiyini təhlil etməkdən başlayın, fyuçerslərin necə işlədiyinə dair izahdan başlayın - orada marja, kredit çiyni və ekspirasiya ümumi şəkildə izah olunur, biz isə burada bunları təkrarlamırıq.
- 1
Müqavilənin seçilməsi
Baza aktiv, str ayk qiyməti və tarix birja tərəfindən əvvəlcədən müəyyən edilir
- 2
Hüququn qiyməti razılaşdırılıb
Mükafat ayrıca və ya dəyişkən marja vasitəsilə hesablaşmalar
- 3
Satıcı öhdəlik götürür
Marjalı opsion üçün təminatı hər iki tərəf ödəyir
- 4
Baza aktivin qiyməti dəyişir
Hüququn dəyəri artır və ya tədricən azalır
- 5
Müddətin sonu
Hüquq icra edilir, vaxtından əvvəl satılır və ya dəyərsiz başa çatır
Sxem 1. Bir opsion əməliyyatının gedişində hadisələrin ardıcıllığı. İlk addımı birja atır: seriyanı dərc edir, yalnız bundan sonra əməliyyat baş tutur.
Kol putdan necə fərqlənir
Opsionların cəmi iki növü var və onları fellərlə yadda saxlamaq daha asandır. Koll opsionu baza aktivi str ayk qiymətinə almaq hüququ verir. Put opsionu baza aktivi str ayk qiymətinə satmaq hüququ verir. Qalan hər şey bu iki anlayış üzərində qurulur.
Bundan sonra dərhal aydınlaşdırılmalı olan qarışıqlıq yaranır. Hər növ opsionu həm almaq, həm də satmaq olar; deməli, iki yox, dörd mövqe var. Koll alıcısı premium ödəyir və qiymətin artacağını gözləyir. Koll satıcısı premium alır və alıcı istəsə, satmağa borcludur. Put alıcısı premium ödəyir və qiymətin düşəcəyini gözləyir. Put satıcısı premium alır və alıcı istəsə, almağa borcludur.
| Nəyi müqayisə edirik | Koll opsionu | Put opsionu |
|---|---|---|
| Alıcı nə əldə edir | Strayk qiymətinə almaq hüququ | Strayk qiymətinə satmaq hüququ |
| Satıcının öhdəliyi nədir | Strayk qiymətinə satmaq | Strayk qiymətinə almaq |
| Hüquq nə vaxt puldadır | Qiymət straykdan yuxarıdır | Qiymət straykdan aşağıdır |
| Baza aktivinə keçidə qədər alınmış opsion üzrə zərər | Mükafat üstəgəl xərclər | Mükafat üstəgəl xərclər |
| Satıcının maksimum mənfəəti | Alınmış premium | Alınmış premium |
| Təminatı kim yatırır | Koll və ya putdan deyil, hesablaşma növündən asılıdır | Koll və ya putdan deyil, hesablaşma növündən asılıdır |
Vəziyyətlər lüğəti ayrıca yaşayır. Pulda opsion - bu, hüququn müsbət daxili dəyəri olduğu zamandır. Bu hələ əqdin mənfəəti və müqaviləni icra etmək əmri deyil: ödənilmiş mükafatı heç kim ləğv etməyib və vaxtından əvvəl icra zamanı müvəqqəti dəyəri itirmək olar. Puldan kənar - daxili dəyər olmadıqda: koll üçün baza aktivinin qiyməti straykdan aşağıdır, put üçün isə yuxarı. Pulun ətrafında - baza aktivinin qiyməti straykın ətrafında fırlandıqda və hər şeyi eksparasiyaya qədərki son günlər həll etdikdə.
Qiymət straykdan aşağıdır
Qiymət straykdan yuxarıdır
- 1.Put puldadır
- 2.Strayk, pula yaxın
- 3.Koll puldadır
Sxem 2. Straykdan yuxarıda koll, aşağıda isə put puldadır. Kontraktın vəziyyəti qiymətin strayka nisbətən mövqeyinə görə müəyyən edilir.
Opsionun premiyası necə formalaşır
Opsion hüququnun qiyməti iki hissədən ibarətdir və məqalədən yadda saxlanmalı ən faydalı məqam budur.
Daxili dəyər hazırda əldə edilə bilən məbləğdir. Kollun straykı bazar qiymətindən iki min bənd aşağıdırsa, həmin iki min bənd artıq mükafatın tərkibindədir. Puldan kənar opsionun isə ümumiyyətlə daxili dəyəri yoxdur: o, sıfıra bərabərdir və mənfi ola bilməz.
Zaman dəyəri qeyri-müəyyənliyə görə ödənilən məbləğdir. Bu, müddətin bitməsinə hələ vaxt qaldığı və qiymətin istənilən istiqamətə gedə biləcəyi üçün mükafata əlavə olunan hissədir. Nə qədər çox vaxt qalırsa, bu əlavə də bir o qədər yüksək olur. Vaxt sıfırdırsa, əlavə də sıfırdır.
Yeni başlayanlar üçün əsas tələ də buradadır. Opsion alıb istiqaməti düzgün təxmin etsəniz də, pul itirə bilərsiniz və bu, adi haldır. Qiymət sizin xeyrinizə hərəkət edib, amma çox yavaş: zaman dəyərinin azalması qiymət hərəkətinin gətirdiyindən çoxunu aparıb. Bu prosesə zaman aşınması deyilir və kontraktın ömrünün sonuna yaxın sürətlənir: son günlər əlavə dəyəri ilk günlərə nisbətən xeyli sürətlə azaldır.
Üçüncü amil - volatilliyi. Daha dəqiq desək, nəzərdə tutulan volatillik, yəni bazarın gələcək qiymət hərəkətlərinin miqyası ilə bağlı gözləntisidir. Gözləntilər artanda həm koll, həm də put kontraktlarının hamısı eyni vaxtda bahalaşır. Bazar sakitləşəndə isə onların mükafatları eyni qaydada azalır. Buradan xoşagəlməz sürpriz yaranır: mühüm hadisədən əvvəl istiqaməti düzgün təxmin etsəniz də, hadisədən sonra qeyri-müəyyənlik aradan qalxdığı üçün opsionun ucuzlaşdığını görə bilərsiniz.
Ekspirasiyaya hələ çox var
Ekspirasiya günü
- 1.Zaman dəyəri demək olar ki, bütövdür
- 2.Zaman dəyərinin azalması sürətlənir
- 3.Yalnız daxili dəyər qalıb
Sxem 3. Müddətin sonuna yaxın qiymətdə yalnız elə indi əldə edilə bilən hissə qalır.
Niyə "pullarda" olmaq hələ də mənfəət demək deyil
Real kotirovkalara bağlı olmadan, təlim məqsədli bir nümunə götürək. Strayk 100 şərti vahidə, bir koll üçün mükafat isə 5-ə bərabərdir. Put ilə ayrı bir nümunə üçün həmin 100 və 5 götürək. Nəticəni komissiyalar, vergilər və icradan sonra mövqenin saxlanılması olmadan, baza aktivinin bir vahidi üçün ekspirasiya anına hesablayırıq.
| Ekspirasiya anında baza aktivinin qiyməti | Koll alıcısının nəticəsi | Put alıcısının nəticəsi |
|---|---|---|
| 90 | −5 | +5 |
| 95 | −5 | 0 |
| 100 | −5 | −5 |
| 103 | −2 | −5 |
| 105 | 0 | −5 |
| 110 | +5 | −5 |
103 qiymətində koll artıq pullardadır: daxili dəyər 3-ə bərabərdir. Lakin hüquq üçün 5 verdilər, buna görə nəticə hələlik mənfi 2-dir. Burada koll alıcısı üçün sıfır 105-də, put alıcısı üçün isə 95-dədir. Komissiyalar bu nöqtələri daha da irəli aparacaq, real kontraktın çarpanı isə pul məbləğini dəyişəcək.
Ekspirasiyaya qədər bu cədvəl mövqeni hansı qiymətə bağlamağın mümkün olacağını göstərmir: mükafatda hələ də zaman dəyəri var, stəkanda isə spred. Əvvəlcə nəyi hesabladığınızı müəyyənləşdirin: icra zamanı ödənişi yoxsa opsionun özünün satışını. Bunlar fərqli hesablamalardır.
Kontnat spesifikasiyasında nə yazılıb və necə oxunur
Opsionun şərtlərini sövdələşmə tərəfləri müəyyən etmir. Bütün parametrləri birja spesifikasiya adlanan sənəddə təsbit edir və bu sənəd açıq şəkildə dərc olunur. Orada baza aktivinin nə olduğu, strik qiymətlərinin hansı addımla dəyişdiyi, kontraktın necə və hansı gün başa çatdığı göstərilir.
Orada yoxlanılmalı olan ilk şey hesablama üsuludur. Tədarüklü kontrakt baza aktivinin ötürülməsi ilə başa çatır. Hesablama kontraktı pul ilə başa çatır: tərəflər sadəcə fərqlə hesablaşırlar və heç kim heç nə tədarük etmir. Moskva Birjasının marjinal opsionunda baza aktivi fyuçersdir, buna görə də icra opsionu fyuçers mövqeyinə çevirir; səhmlər üzrə mükafat opsionlarında baza aktivi olaraq kağızın özü çıxış edir və belə kontraktlar hesablama xarakterlidir.
İkincisi - mükafatın növüdür. Mükafat opsionu sadə qurulub: alıcı mükafatı bir dəfə, ən yaxın klirinq sessiyasında ödəyir və məsələ bağlanır. Marjinal opsion fərqli, fyuçersə daha yaxın işləyir: mükafat bir məbləğlə çıxılmır: tərəflər arasında hesablaşmalar hər gün variasiya marjası vasitəsilə gedir. Yeni başlayanlar üçün fərq hiss olunandır, çünki ikinci halda hesabda olan pullar hər gün hərəkət edir. Marjinal opsion üzrə zəmanət təminatını həm alıcı, həm də satıcı daxil edir. Moskva Birjasının mükafat opsionlarının uçotu daha mürəkkəbdir: alıcının texniki ZT-si opsion mövqeyinin dəyəri ilə NetOptionValue vasitəsilə kompensasiya olunur. Buna görə də "təminat yalnız satıcıdadır" sətri bütün mövzu üçün yaramır. Sərbəst vəsaitlər və brokerin tələbləri konkret mövqe üzrə yoxlanılır.
Üçüncü məqam kontraktın qısa kodudur. O, simvollar toplusuna bənzəyir, amma burada heç bir şifrə yoxdur. Bu, həmin spesifikasiyanın yığcam yazılışıdır: baza fyuçersinin kodu, strik qiyməti, hesablaşma üsulunu göstərən hərf, icra ayını və kontraktın növünü göstərən hərf, ilin son rəqəmi. Həftəlik seriyalarda həftəni göstərən ayrıca hərf də əlavə olunur. Kodun konkret yazılışını əzbərləməyə ehtiyac yoxdur. Bütün əsas parametrlər artıq oradadır və terminal onları sizin üçün oxuyur.
Həftəlik seriyalar ayrıca mövzudur. Moskva Birjasında onlar 2017-ci ilin yanvarından ticarət olunur. RTS indeksi fyuçersi üzrə həftəlik opsionların ekspirasiyası ayın üçüncü cümə axşamı istisna olmaqla cümə axşamları baş verir; üçüncü cümə axşamına adi aylıq seriya düşür. Strik qiymətləri isə 2500 bənd addımla dəyişir. Sonradan digər fyuçerslər üzrə də həftəlik seriyalar əlavə olundu və onların ekspirasiyası fərqli günlərə düşür. Buna görə həftənin hansı günü olduğunu həmişə konkret seriyanın spesifikasiyasında yoxlamaq lazımdır. Belə kontraktlar bir neçə gün qüvvədə qalır və onlarda zaman dəyərinin azalması rüblük kontraktlardan tamamilə fərqli hiss olunur.
Seriyanın açılması
Birja str rayk qiymətlərini tətbiq edir
Strayklar arasındakı interval və seriyaların sayı əvvəlcədən spesifikasiyada müəyyən edilir
Ticarət
Əqdlər bağlanır, mükafat dəyişir
İmplied volatillik yüksəlir və enir
Son gün
Tədavülün son günü
Bu gündən sonra həmin seriya üzrə əqdlər bağlanmır
Müddətin sonu
İcra və ya hesablaşma
Spesifikasiyaya uyğun olaraq pul hesablaşması və ya baza aktivinin təhvili ilə
Klirinq
Yekun hesablaşma
Birja nəticəni hər iki tərəfin hesabına köçürür
Sxem 4. Ticarət iştirakçısı bu tarixlərin heç birini seçmir: o, yalnız seriyanı seçir.
Amerika icra üsulu avropadan necə fərqlənir
İcra üslubu hesablaşma üsulundan sonra spesifikasiyada ən vacib ikinci bənddir və ona çox vaxt diqqət yetirilmir.
Amerika tipli opsionda sahib hüququ müddətin bitdiyi gün də daxil olmaqla, həmin tarixədək istənilən ticarət günündə icraya təqdim edə bilər. Avropa tipli opsionda isə yalnız bir vaxt var: icra tarixi, ondan bir gün əvvəl belə mümkün deyil. Bununla belə, ticarət davam etdiyi müddətdə müqavilənin özünü hər iki halda istənilən vaxt bazarda satmaq olar və praktikada mövqelərin əksəriyyəti icra yolu ilə deyil, məhz əqd bağlamaqla bağlanır.
| Birja və müqavilə | İcra üslubu | Nə ilə nəticələnir |
|---|---|---|
| Moskva Birjası, fyuçerslər üzrə marjalı opsionlar | Amerika tipi | Fyuçers mövqeyinə çevrilir |
| Moskva Birjası, səhmlər üzrə mükafatlı opsionlar | Avropa tipi | Daxili dəyər üzrə pul hesablaşması |
| Cboe, SPX indeksi üzrə opsionlar | Avropa tipi | Pul hesablaşması, müqavilə multiplikatoru 100 |
| Nasdaq PHLX, valyuta opsionları | Avropa tipi | Pul hesablaşması, bir bənd 100 dollara bərabərdir |
| Eurex, EURO STOXX 50 üzrə OESX opsionları | Avropa tipi | Pul hesablaşması, hər bənd üçün 10 avro |
Cədvəldən bir qanunauyğunluq görünür: baza aktivinin fiziki təhvili mümkün olmadıqda (indeks, valyuta məzənnəsi) birjalar Avropa tipli icranı və pul hesablaşmasını seçirlər. Baza aktivi fyuçers olan opsionlarda isə Amerika tipli icraya daha çox rast gəlinir.
Əvvəlcədən bilməyə dəyər daha bir mexanizm var. ABŞ bazarlarında klirinq təşkilatı opsionları istisna qaydasında icra edir: ekspirasiyaya qədər müqavilə ən azı bir sent məbləğində pulda olarsa, sahibinin müraciəti olmadan icra olunur. Klirinq təşkilatının özünün də qeyd etdiyi kimi, ciddi mənada bu, avtomatik icra deyil, çünki sahib əks göstəriş verə bilər. Amma əks göstəriş verilməyibsə, nəzərə alın ki, unudulmuş pulda olan müqavilə səssizcə başa çatmayacaq, icra olunacaq.
Risklər və məhdudiyyətlər
Bu material maarifləndirici xarakter daşıyır, fərdi investisiya tövsiyəsi deyil və hər hansı nəticəyə zəmanət vermir. İndi isə pulun məhz harada itirildiyinə baxaq.
Satıcının riski alıcının riskindən qat-qat böyükdür. Alıcı yalnız opsion üzrə mükafat və xərclər qədər risk edir. Bu məhdudiyyət icra zamanı alınan fyuçersin sonrakı hərəkətlərinə şamil edilmir. Satıcı isə öhdəlik götürür və mövqe bağlanana və ya icra edilənə qədər onu daşıyır, satılmış təminatsız call üzrə zərər nəzəri baxımdan yuxarıdan heç nə ilə məhdudlaşmır. Opsion satışı zahirən kiçik məbləğlərlə sabit gəlir kimi görünür, ta ki kəskin bir hərəkətə qədər.
Zaman alıcının əleyhinə işləyir. Qiymətin istiqaməti barədə proqnoz tam doğru olsa belə, hərəkət müqavilənin müddəti bitdikdən sonra baş verərsə, bunun faydası olmaz. Bu, alətin özünə xas xüsusiyyətdir.
Volatillik baza aktivinin qiyməti dəyişmədən də opsionun qiymətini dəyişir. Hadisə baş verib qeyri-müəyyənlik aradan qalxdıqdan sonra, baza aktivi gözlənilən istiqamətdə hərəkət etsə belə, mükafat azala bilər. Xətti alətlərə alışanlar üçün bu, intuitiv gözləntilərə ziddir.
Likvidlik qeyri-bərabər paylanır. Cari qiymətdən uzaq icra qiymətlərində və müddəti uzaq olan seriyalarda əməliyyatlar olmaya bilər; belə hallarda mövqedən münasib qiymətə çıxmaq mümkün deyil. Mövqeyə daxil olmazdan əvvəl spredi yoxlamaq lazımdır.
Təminat ən əlverişsiz anda əlavə vəsait tələb edə bilər. Satılmış mövqelər üzrə zəmanət təminatı tələbləri volatilliklə birlikdə artır və birja məhz bazar sizin əleyhinizə hərəkət edəndə əlavə vəsait tələb edə bilər.
Nə etməli? Mövqenin həcmini elə seçmək lazımdır ki, mükafatın tam itirilməsi hesabınıza ciddi zərbə vurmasın: hesablanma qaydası riskin idarə edilməsi qaydalarıhaqqında materialda izah olunur. Baza aktivi üzrə mövqelər üçün ssenarinin qüvvədən düşdüyü səviyyəni əvvəlcədən müəyyən etmək lazımdır; bunun texniki qaydası stop əmri yerləşdirməkhaqqında materialda göstərilib. Həmçinin unutmayın ki, stop-loss geniş spredlərə görə opsionun özündə adi haldakından daha pis işləyir. Buna görə zərər həddi çox vaxt ödənilən mükafatın məbləği ilə müəyyən edilir.
Uyğundur, əgər
- Opsion üzrə zərəri mükafat və xərclərlə məhdudlaşdırmaq
- Ssenarinin nə vaxt başa çatacağını əvvəlcədən bilmək
- Təkcə qiymətin istiqaməti ilə deyil, volatillik gözləntiləri ilə də işləmək
- Qeyri-simmetrik ödəniş profili qurmaq
Uyğun deyil, əgər
- Əməliyyatın nəticəsini proqnozlaşdırıla bilən etmək
- Hər əməliyyat üzrə riskin hesablanmasını əvəz etmək
- Testdən keçmədən və müddətli bazara qoşulmadan giriş imkanı vermək
- Binar opsionlarla eyni qaydada işləmək
Opsion seriyasını seçməzdən əvvəl baza aktivinin qrafiki üzərində ssenarini ayrıca təhlil etmək faydalıdır: onun harada təsdiqləndiyini və harada mənasını itirdiyini müəyyən etmək. Midas-da qrafik və risk planı ilə işləməyi öyrənmək mümkündür. Opsion mükafatı, yunanlar və təminat hər halda opsion lövhəsində və birjanın spesifikasiyasında yoxlanılır.
Terminalda opsion lövhəsi nə göstərir
Opsion mücərrəd anlayış olaraq qaldıqca mürəkkəb görünür. Opsion zəncirini açanda sualların yarısı aradan qalxır, çünki haqqında danışdığımız bütün parametrlər orada sütunlar üzrə verilir.
Opsion zənciri cədvəl şəklində qurulur. Şaquli istiqamətdə strayklar, üfüqi istiqamətdə isə müqavilə parametrləri yerləşir; adətən koll və put opsionları strayk sütununun ayrı-ayrı tərəflərində göstərilir. Yuxarıda seriya, yəni ekspirasiyanın tarixi dəyişdirilir. TradingView terminalında bu cədvəlin üç görünüş rejimi, seçim üçün iyirmi dördədək sütunu, beş yunan göstəricisi və seçilmiş müqavilə üzrə ödəniş diaqramı var.
İlk növbədə bunlara baxmaq məntiqlidir:
- Seriyaya, yəni ekspirasiyanın tarixinə: qalan hər şey ondan asılıdır.
- Son əməliyyatın qiymətinə deyil, alış və satış kotirovkalarına: likvidliyi zəif strayklarda son əməliyyat dünən baş vermiş ola bilər.
- Alış və satış kotirovkaları arasındakı fərqə: geniş spred mövqeyə girərkən və ondan çıxarkən nəticənin bir hissəsini dərhal aparır.
- Ticarət həcminə və açıq mövqelərin sayına: bunlar strayk üzrə ticarət olub-olmadığını göstərir.
- Nəzərdə tutulan volatilliyə: qiymətə görə eyni məsafədə olan straykların niyə fərqli qiymətə malik olduğunu izah edir.
- Ödəniş diaqramına: ekspirasiyada müxtəlif qiymətlər olduqda mövqeyin necə nəticələnəcəyini göstərir.
Likvidlik barədə ayrıca danışaq. Opsionlarda likvidlik çox qeyri-bərabər paylanır: yaxın seriyanın cari qiymətə yaxın straykları aktivdir, uzaq strayklar üzrə isə həftələrlə ticarət olmaya bilər. Belə xanada cəlbedici görünən nəzəri qiymətin mənası yoxdur, əgər həmin qiymətə əməliyyatın qarşı tərəfi olmağa heç kim hazır deyilsə.
Qrek nədir və niyə lazımdır
Yunan göstəricilərinin adları qorxuducu görünür, əslində isə hər biri konkret bir amil dəyişəndə opsionun qiymətinə nə olacağı sualını cavablandırır.
| Yunan göstəricisi | Nəyi göstərir | Yeni başlayan necə başa düşməlidir |
|---|---|---|
| Delta | Baza aktivinin qiyməti bir vahid dəyişdikdə mükafat nə qədər dəyişəcək | Opsionun baza aktivinə nə qədər bənzədiyinin təxmini ölçüsü |
| Qamma | Deltanın özü nə qədər sürətlə dəyişir | Mövqeyin harada kəskin dəyişməyə başlayacağını göstərir |
| Teta | Keçən bir gün mükafatın nə qədərini aparır | Alıcının hər gün ödədiyi gözləmə haqqı |
| Veqa | Nəzərdə tutulan volatillik dəyişdikdə mükafat nə qədər dəyişəcək | Baza aktivinin qiyməti dəyişmədən mükafatın niyə dəyişdiyini izah edir |
| Ro | Faiz dərəcəsi dəyişdikdə mükafat nə qədər dəyişəcək | Qısa müddətli seriyalarda təsiri demək olar ki, hiss olunmur |
Praktik mənası sadədir. Delta məhz bu straykın nə üçün seçildiyini anlamağa kömək edir. Teta sakit bazarda mövqeyin niyə pul itirdiyini izah edir. Veqa mühüm xəbərdən sonra qiymət istənilən istiqamətdə hərəkət etsə də, opsionun niyə ucuzlaşa biləcəyini izah edir. Qamma ekspirasiyadan əvvəl qiymət strayka yaxın olanda hər şeyin sürətlə dəyişməyə başladığı barədə xəbərdarlıq edir.
Yunan göstəriciləri bazarı proqnozlaşdırmır. Onlar cihazlar paneli kimidir: mövqeyin cari vəziyyətini göstərir, qərarı isə yenə insan verir.
Opsionlarla ilk əməliyyatdan əvvəl nə keçmək lazımdır
Opsionlar mürəkkəb alətlər sayılır, buna görə də nə Rusiyada, nə də ABŞ-da onlarla dərhal ticarətə başlamaq mümkündür.
Rusiyada ixtisassız investorlar üçün məcburi testləşdirmə mövcuddur - o, 1 oktyabr 2021-ci il tarixindən tətbiq edilib. Törəmə alətlər üzrə test iki blokdan və yeddi sualdan ibarətdir: üç sual təcrübənin özünüqiymətləndirilməsinə, dörd sual isə alətin bilinməsinə aiddir. Testdən pulsuz keçmək olar, cəhdlərin sayı məhdud deyil, eyni zamanda buraxılış şərtlərini və qanunla nəzərdə tutulmuş istisnaları öz brokerinizlə dəqiqləşdirmək lazımdır. Rusiya Bankı ayrıca olaraq uğursuz testdən sonra məhdudlaşdırılmış «son söz hüququ»nu təsvir edir; bu, insanın riskdən başa düşdüyünü təsdiqləmir. Bundan əlavə, müddətli bazara qoşulmuş giriş tələb olunur: kotirovkaların baxılması özlüyündə hələ əqdlərə buraxılış demək deyil.
ABŞ-da məntiq oxşardır, amma prosedur fərqlidir. Broker opsion əməliyyatları üçün hesabı ayrıca təsdiqləməli və bundan əvvəl müştəri haqqında məlumat toplamalıdır. FINRA qaydaları investisiya məqsədlərindən alətlərlə iş təcrübəsinədək bu məlumatların səkkiz qrupunu sadalayır. Eyni zamanda müştəriyə standartlaşdırılmış opsionların xüsusiyyətləri və riskləri haqqında sənəd təqdim edilməlidir. Bu, sadəcə formal prosedur deyil: pis ssenaridə satıcının öhdəliyi ilə nə baş verdiyi məhz orada izah olunur.
İlk əməliyyatdan əvvəl bunları ardıcıllıqla edin:
- Broker hesabı açın və törəmə alətlər bazarına girişi aktivləşdirin.
- Brokerinizdə törəmə alətlər üzrə bilik testindən keçin.
- Alət növünün ümumi təsvirini deyil, konkret müqavilənin spesifikasiyasını oxuyun.
- Müqavilənin baza aktivinin çatdırılması ilə, yoxsa pul hesablaşması ilə yekunlaşdığını, Amerika, yoxsa Avropa tipli olduğunu yoxlayın.
- Hesablayın əməliyyat başına risk mövqeyə girdikdən sonra deyil, əvvəl.
- Çıxış ssenarisini ticarət planınaqeyd edin, o cümlədən opsionun dəyərsiz başa çatdığı variantı.
- 1
Broker hesabı
Lisenziyalı brokerdə adi hesab
- 2
Törəmə alətlər bazarı
Törəmə alətlər bölməsinə ayrıca qoşulma
- 3
Testdən keçilib
İxtisassız investor üçün Rusiya Bankının yeddi sualı
- 4
Spesifikasiya oxunub
İcra üslubu, hesablaşma növü, strik qiymətləri arasındakı addım
- 5
Risk hesablanıb
Mükafat məbləği mümkün zərər kimi qəbul edilib
Sxem 5. İlk əməliyyata hazırlığın adi yolu. Ekranda müqavilənin mövcudluğu brokerin ticarət etməyə icazə verdiyini təsdiqləmir.
Binar opsionlar həmin börşə opsionlarıdır
Binar opsionlar barədə sorğu opsionlar barədə sorğu ilə yanaşı gəlir, buna görə də aralarındakı fərqi açıq şəkildə izah etmək lazımdır.
Məqalə boyu bəhs edilən birja opsionu təşkil olunmuş hərraclarda dövriyyədə olan standartlaşdırılmış kontraktdır. Onun birja tərəfindən dərc edilən spesifikasiyası və klirinqi var, qarşı tərəfi isə digər ticarət iştirakçısıdır. Ticarət davam etdiyi müddətdə mövqeni istənilən vaxt əqdlə bağlamaq olar. Opsionla verilən hüququn qiyməti davamlı dəyişir, qazanc və ya zərər də onunla birlikdə davamlı dəyişir.
Belə adlanan binar opsionlar fərqli şəkildə təşkil edilib: bu sabit nəticəli hökm mərci. Təxmin etdin - sabit ödəniş, təxmin etmədin - vəsait itkisi, aralıq şərtlər yoxdur. Onu adi call və ya put-dan fərqləndirən nəticə qiymət və zaman təsiri deyil, şərtə görə gəlirliş. Tənzimlənən birja səviyyəsində tərəf mübadilə özü ola bilər. Tənzimləyici müəssisələr belə məhsulların pərakəndə paylanmasını birbaş tənzimləyirlər. Avropa tənzimləyicisi ESMA binar opsionların pərakəndə investirlara marketinqini, yayılması və satışını qadağ edib 27 mart 2018 il, qadağ isə 2 iyul 2018 iltə də bitib; böyük britaniya FCA bunu qadağı 2 aprel 2019 ildə əbədi etdi. Amerika CFTC xəbərdarlığın binar opsionu hə və ya yox olmasından asılı olan müqavilə olaraq göstərir.
Praktik nəticə sadədir: binar opsionlar haqqında oxumusunuzsa, oradan öyrəndiklərinizi birja opsionlarına tətbiq etmək olmaz. Bunlar adında eyni söz olan fərqli məhsullardır.
Mənbələr
-
- Moskva Birjası: müddətli bazar, opsionlar - anlayışlar, spesifikasiyalar, baza aktivləri və həftəlik seriyalar.
-
- Rusiya Bankı: qeyri-peşəkar investorların testdən keçirilməsi - 1 oktyabr 2021-ci il tarixindən məcburi test, bölmələrin və sualların tərkibi, testin ödənişsiz olması və cəhdlərin sayı.
-
- Cboe: SPX indeksi üzrə opsionların spesifikasiyası - Avropa tipli icra, pul hesablaşması və müqavilə multiplikatoru.
-
- The Options Industry Council: opsion yunanları - delta, qamma, teta, veqa, ro və mükafatın tərkib hissələri.
-
- FINRA: opsion hesablarına dair qaydalar - hesabın təsdiqlənməsi, müştəri haqqında tələb olunan məlumatlar və risklərə dair sənəd.
-
- Nasdaq PHLX: World Currency Options - Avropa tipli icra, ayın üçüncü cümə günü və bir bəndin dəyəri.
-
- Eurex: EURO STOXX 50 indeksi üzrə OESX opsionları - Avropa tipli icra, pul hesablaşması və bir bəndin dəyəri.
-
- TradingView: opsion lövhəsi - göstərilmə rejimləri, sütunlar, opsion yunanları və ödəniş diaqramı.
-
- ESMA: pərakəndə investorlar üçün binar opsionlara qadağa - 23 mart 2018-ci il tarixli qərar və onun əsasları.
-
- FCA: binar opsionların pərakəndə müştərilərə satışına daimi qadağa - qaydalar 2 aprel 2019-cu ildən qüvvədədir.
-
- CFTC: binar opsionlarla bağlı xəbərdarlıq - binar opsionun tərifi və tipik fırıldaqçılıq sxemləri.
-
- Moskva birjası: marjinlanan opsionların mahiyyəti - hər iki tərəfin zəmanət təminatı, variasiya marjası və icradan sonra fyuçers.
-
- Moskva birjası: premium opsionlar haqqında suallar - nağ dəyər icrası, avropa stili və NetOptionValue.
-
- Moskva birjası: premium opsionlar bazarının tərkibi, iyul 2026 - səhmlər, indekslər, valyuta cütlükləri və qiymətli metallar.
-
- The Options Industry Council: opsionların icrası - zaman dəyəri və icra prosesi.
- Material maarifləndirici xarakter daşıyır və fərdi investisiya tövsiyəsi deyil.
Tez-tez verilən suallar
Börşədə opsion necə işləyir
Birja spesifikasiyanı əvvəlcədən dərc edir: baza aktivi, strayk addımı, ekspirasiya tarixləri, hesablama üsulu və icra tərzi. Ticarət iştirakçısı hazır seriyanı və straykı seçir, hüququn qiyməti əqddə sabitlənir. Mükafatlı opsionda mükafat ayrıca köçürülür, marjinal opsionda isə hesablaşmalar variasiya marjası vasitəsilə aparılır və təminatı hər iki tərəf ödəyir. Daha sonra mükafat baza aktivinin qiyməti, qalan vaxt və volatillik üzrə gözləntilərlə birlikdə dəyişir. Ekspirasiya tarixində müqavilə ya icra olunur, ya pulla hesablaşılır, ya da puldan kənardırsa, dəyərsiz başa çatır.
Hansı növ opsionlar var
Bir neçə bölmə var və onlar bir-biri üzərinə düşür. Birinci bölmə - hüquq növünə görə: kol və put. İkinci - icra üsulu: amerika tipi eksipirasiyaya qədər istənilən gün təqdim oluna bilər, avropa tipi yalnız həmin gündə. Üçüncü - hesablama üsulu, təchizatlı və ya pul. Dördüncü - premiya növü: premium opsionlar dərhal ödənilir, marjinalaşanlarda isə hesabatlar variativ marj vasitəsilə gündəlik aparılır. Əlavə olaraq seriyalar müddətə görə fərqlənir: həftəlik, aylıq və rüblük.
Sadə dillə nümunə ilə opsion nədir
Bu, ödənilmiş hüquq, öhdəlik deyil. Sadə nümunə: siz mənzil üçün depozit qoyursunuz və onu müəyyən qiymətə bir ay ərzində almaq hüququ qazanırsınız. Qiymət artırsa - hüququ istifadə etmək sərfəlidir. Düşərsə - imtina edirsiniz və yalnız depoziti itirirsiniz. Börşədə depozit premiya adlanır, müəyyən edilmiş qiymət strejk, bir ay isə eksipirasiyaya qədər müddət. Fərq ondadır ki, börşə hüququ istənilən alver günündə digər iştirakçılara yenidən satıla bilər.
Sadə dillə put opsion nədir
Put əsas aktivə əvvəlcədən müəyyən edilmiş qiymətə satmaq hüququdur. O, düşüş gözləndiyində və ya artıq açıq mövqeyi sığortlamaq istəndikdə alınır: qiymət düşərsə, köhnə qiymətə satmaq hüququ qiymətli olur. Bu hüquq üçün alıcı premiya ödəyir. Putun satıcısı aynalaşmış öhdəliyi üzərinə götürür: o, hüquq sahibinin tələb etdiyi halda aktivə strejk üzrə malik olmalı olur və dərin düşüşdə onun zərəri alınan premiyadan xeyli böyükdür.
Opsionu necə bağlamaq olar
Əksər hallarda mövqe icra ilə deyil, börşədə əks əməliyyatla bağlanır: alınan kontrat satılır, satılan geri alınır. Bu, seriya üzrə alver gedən istənilən alver günündə işləyir və eksipirasiyanı gözləmək tələb etmir. İcra ayrıca prosedurudur: amerika üsulunda onu vaxtından əvvəl başlatmaq olar, avropa üsulunda isə yalnız eksipirasiya günündə. Heç nə etməsəniz, puldan kənarda olan opsion sadəcə dəyərsiz qalır, pulda olan kontrat isə bir sıra platformalarda öz-özünə icra olunur.
Opsion niyə lazımdır
Alətin iki əsas vəzifəsi var. Birincisi - artıq mövcud olan mövqenin sığortalanması: əvvəlcədən alınmış satmaq hüququ bazarın dönüşü zamanı itkiləri məhdudlaşdırır. İkincisi - asimmetrik ödəniş profili: alınmış opsionun özü üzrə zərər mükafat və xərclərlə məhdudlaşır. Əgər icra baza aktivində mövqe yaradırsa, onun sonrakı riski ayrıca hesablanır. Üçüncü, daha mürəkkəb bir vəzifə də var - nəticənin istiqamətdən deyil, gələcək hərəkətlərin miqyasından asılı olduğu volatillik üzrə gözləntilərlə işləmək.