
Ի՞նչ է տարբերակը պարզ բառերով
Գրեթե բոլոր բացատրությունները սկսվում են ապահովագրությունից, և դա ամենավատ անալոգիան չէ. Դուք վճարում եք ապահովագրավճարը, և եթե ոչինչ չպատահի, ապա պրեմիան պարզապես ծախսվում է. Եթե դա տեղի ունենա, ապահովագրությունը ծածկում է. Օպցիոնը կառուցված է նույն կերպ, միայն ապահովագրված իրադարձության փոխարեն կա հիմքում ընկած ակտիվի գինը, իսկ ապահովագրողի փոխարեն կա մեկ այլ առևտրային մասնակից.
Տարբերությունը սովորական գործարքի հետ անհամաչափությունն է. Առքուվաճառքի գործարքում երկու կողմերն էլ պարտավոր են՝ մեկը հրաժարվել ակտիվից, մյուսը՝ վճարել. Օպցիոնում միայն մեկ կողմ է պարտավոր. Օպցիոնի գնորդը կարող է օգտվել կամ չօգտագործել իրավունքը, և ոչ ոք չի ստիպի նրան դա անել. Վաճառողը պարտավոր է կատարել ուրիշի որոշումը, ինչպիսին էլ որ այն լինի.
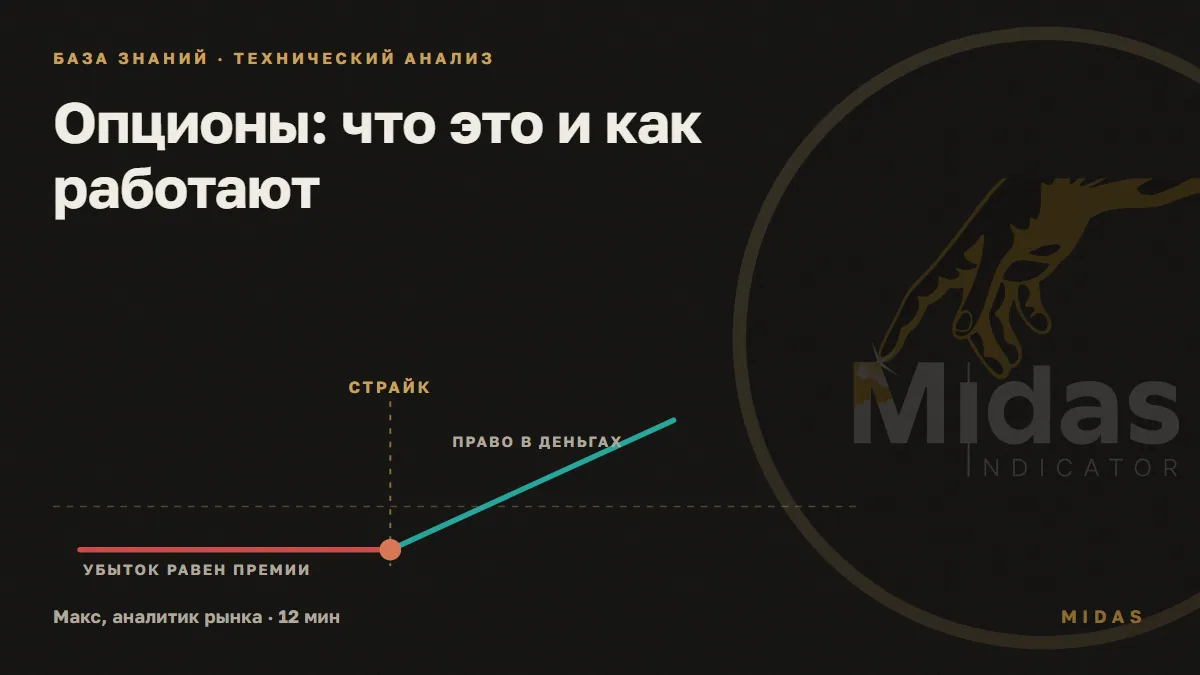
Գնորդը վճարում է հավելավճար այս անհամաչափության համար. Բոնուսը գնում է վաճառողին և ամեն դեպքում մնում է նրա մոտ. իրավունքը աշխատել է կամ այրվել է չօգտագործված, գումարը չի վերադարձվում. Հետևաբար, գնորդի առավելագույն կորուստը նախապես հայտնի է և հավասար է պրեմիումին, բայց վաճառողը հիմնականում չունի կորստի առաստաղ.
Ցանկացած տարբերակ ունի չորս սյուներ, առանց որոնց պայմանագիրը պարզապես գոյություն չունի. Հիմնական ակտիվը, այսինքն՝ ինչի համար է պայմանագիրը. Գործադուլ, այսինքն՝ այն գինը, որով կաշխատի իրավունքը. Ժամկետը, այսինքն՝ այն օրը, երբ ամեն ինչ ավարտվում է. Եվ պրեմիումը, այսինքն՝ բուն իրավունքի ներկայիս շուկայական գինը.
Մոսկովյան բորսայի ածանցյալ գործիքների շուկայում օպցիոնների մեծ մասը վերաբերում է ֆյուչերսներին, այլ ոչ թե բուն գործիքին. սրանք մարգինացված օպցիոններ են ինդեքսների, բաժնետոմսերի վրա, արժույթներ և ապրանքներ. Պրեմիում բաժնետոմսերի օպցիոնները նույնպես վաճառվում են այնտեղ առանձին. Սկսնակների համար սա կարևոր մանրուք է. գնելով օպցիոնը ինդեքսով կամ արժույթով, դուք ստանում եք ֆյուչերսի իրավունք. Եթե ապագայի մեխանիկան ձեզ համար դեռ մութ անտառ է, սկսեք վերլուծելով, ինչպես են աշխատում ֆյուչերսները - այնտեղ, մարժա, լծակ և ժամկետի ավարտը քննարկվում են ընդհանուր գծերով, և մենք դա չենք վերապատմում այստեղ.
- 1
Պայմանագրի ընտրություն
Հիմնական ակտիվը, գործադուլը և ամսաթիվը նախանշված են բորսայի կողմից
- 2
Գնորդը վճարում է պրեմիում
Սա ճիշտ գին է, վաճառողը անմիջապես ստանում է այն
- 3
Վաճառողը պարտավորվում է
Փոխանակումը նրանից երաշխիք է պահանջում
- 4
Հիմնական ակտիվի գինը շարժվում է
Իրավունքը թանկանում է կամ աստիճանաբար արժեզրկվում
- 5
Ժամկետանց
Իրավունքն իրականացվում է, նախապես վաճառվում կամ այրվում է.
Սխեմա 1։ Իրադարձությունների հերթականությունը մեկ օպցիոն գործարքի կյանքում. Առաջին քայլն այստեղ մինչև փոխանակումն է. այն հրապարակում է մի շարք, և միայն դրանից հետո հայտնվում է գործարք.
Ո՞րն է զանգի եւ put-ի տարբերությունը։
Գոյություն ունեն երկու տեսակի տարբերակներ, և դրանք ավելի հեշտ է հիշել բայով. Call օպցիոնը իրավունք է տալիս գնել հիմքում ընկած ակտիվը գործադուլի գնով. Ներդրման օպցիոնը իրավունք է տալիս վաճառել հիմքում ընկած ակտիվը գործադուլի գնով. Մնացած ամեն ինչ վերնաշենք է այս երկու բառերի վրա.
Այնուհետև սկսվում է խառնաշփոթը, որը պետք է անհապաղ վերացնել. Յուրաքանչյուր տեսակ կարելի է գնել և վաճառել, ինչը նշանակում է, որ կան չորս դիրք, ոչ թե երկու. Զանգահարող գնորդը վճարում է պրեմիում և ակնկալում աճ. Զանգի վաճառողը ստանում է պրեմիում և պարտավոր է վաճառել, եթե գնորդը ցանկանա. Ներդրեք գնորդը վճարում է պրեմիում և ակնկալում անկում. Ներդրված վաճառողը ստանում է հավելավճար և պարտավոր է գնել, եթե գնորդը ցանկանա.
| Ինչ ենք համեմատում | Զանգի տարբերակ | Տեղադրել տարբերակ |
|---|---|---|
| Ինչ է ստանում գնորդը | Գործադուլի ժամանակ գնելու իրավունք | Գործադուլի ժամանակ վաճառելու իրավունք |
| Ինչ պետք է անի վաճառողը | Վաճառել գործադուլի ժամանակ | Գնեք գործադուլով |
| Երբ փողը ճիշտ է | Գինը՝ գործադուլից բարձր | Գինը ցածր գնով |
| Գնորդի առավելագույն կորուստը | Վճարված պրեմիում | Վճարված պրեմիում |
| Վաճառողի առավելագույն շահույթ | Ստացել է բոնուս | Ստացել է բոնուս |
| Ով է նպաստում անվտանգությանը | Միայն վաճառող | Միայն վաճառող |
Պետական բառարանն ապրում է առանձին. Փողային տարբերակն այն է, երբ իրավունքն իմաստ ունի կիրառել հենց հիմա. Փողից դուրս. երբ այն իրականացնելն իմաստ չունի, շուկայում ակտիվը գնելն ավելի էժան է. Փողի մոտ. երբ հիմքում ընկած ակտիվի գինը մոտ է գործադուլին, և ամեն ինչ որոշվում է ժամկետի ավարտին նախորդող վերջին օրերին.
Գինը ցածր գնով
Գինը՝ գործադուլից բարձր
- 1.Ներդրեք փողը
- 2.Գործադուլ, փողի մոտ
- 3.Զանգեր փողի դիմաց
Սխեմա 2. Գործադուլի վերևում փողի մեջ կա զանգ, ներքևում դրված է. Պայմանագրի կարգավիճակը հաշվարկվում է ըստ գործադուլի գնի դիրքի.
Ինչի՞ց է բաղկացած տարբերակի պրեմիումը:
Իրավունքների գինը բաժանված է երկու մասի, և սա ամենաօգտակար բանն է, որ կարելի է վերցնել հոդվածից.
Ներքին արժեք. մի բան, որ կարող եք վերցնել հենց հիմա. Եթե գործադուլով զանգը շուկայականից երկու հազար միավորով ցածր է, ապա երկու հազար միավոր արդեն պրեմիումի ներսում է. Փողից դուրս տարբերակն ընդհանրապես չունի ներքին արժեք, այն զրո է և չի կարող բացասական լինել.
Ժամկետային արժեք - վճար անորոշության համար. Սա պրեմիում է այն փաստի համար, որ մինչև ժամկետի ավարտը դեռ ժամանակ կա, և գինը կարող է գնալ ամենուր. Որքան շատ ժամանակ է մնացել, այնքան թանկ է պրեմիումը. Զրոյական ժամանակ - զրո բոնուս.
Ուստի սկսնակների համար հիմնական թակարդը. Տարբերակ գնելը, ուղղությունը գուշակելը և դեռ գումար կորցնելը սովորական բան է. Գինը շարժվեց ձեր ուղղությամբ, բայց չափազանց դանդաղ, և ժամանակի արժեքը կերավ ավելի շատ, քան շարժումը բերեց. Այս գործընթացը կոչվում է ժամանակի քայքայում, և այն արագանում է մինչև պայմանագրի ժամկետի ավարտը. վերջին օրերը զգալիորեն ավելի արագ են կտրում պրեմիումը, քան առաջինը.
Երրորդ լծակ - Անկայունություն. Ավելի ստույգ՝ ենթադրյալ անկայունություն, այսինքն՝ շուկայի ակնկալիքը շարժման ապագա տիրույթի վերաբերյալ. Երբ սպասելիքները մեծանում են, բոլոր պայմանագրերը միանգամից թանկանում են՝ և՛ զանգերը, և՛ վճարումները. Երբ շուկան հանդարտվում է, պարգևավճարները հավասարապես նվազում են. Այստեղից էլ տհաճ անակնկալ. դուք կարող եք կռահել ուղղությունը կարևոր իրադարձությունից առաջ և տեսնել, թե ինչպես է տարբերակն ավելի էժանանում դրանից հետո, քանի որ անորոշությունը վերացել է.
Ժամկետը լրանալուց հեռու
Ժամկետի օր
- 1.Նպաստը գրեթե լիքն է
- 2.Քայքայումն արագանում է
- 3.Ներքին արժեքը մնացել է
Սխեմա 3. Ժամկետի ավարտին գնի մեջ մնում է միայն այն մասը, որը կարելի է հենց հիմա վերցնել.
Ի՞նչ է գրված պայմանագրի բնութագրում եւ ինչպես կարդալ այն
Տարբերակը չի հորինել գործարքի կողմերը. Բոլոր պարամետրերը գրանցվում են փոխանակման կողմից մի փաստաթղթում, որը կոչվում է հստակեցում, և այն հրապարակվում է բաց կերպով. Այն նշում է, թե որն է համարվում հիմքում ընկած ակտիվը, ինչ քայլ են ձեռնարկում գործադուլները, ինչպես է ավարտվում պայմանագիրը և որ օրն է դա տեղի ունենում.
Առաջին բանը, որ արժե ստուգել այնտեղ, հաշվարկման մեթոդն է. Առաքման պայմանագիրն ավարտվում է հիմքում ընկած ակտիվի փոխանցմամբ. Հաշվարկն ավարտվում է փողով. կողմերը պարզապես լուծում են տարբերությամբ, և ոչ ոք ոչինչ չի մատակարարում. Մոսկվայի բորսայի օպցիոնների մեծ մասի համար հիմքում ընկած ակտիվը ֆյուչերսն է, ուստի վարժությունը օպցիոնը վերածում է ֆյուչերսային դիրքի; բաժնետոմսերի պրեմիում օպցիոնների համար հիմքում ընկած ակտիվը հենց թերթն է, և այդպիսի պայմանագրերը մարվում են.
Երկրորդ՝ մրցանակի տեսակ. Պրեմիում տարբերակը պարզ է. գնորդը վճարում է պրեմիումը մեկ անգամ՝ հաջորդ քլիրինգի նիստում, և թողարկումը փակվում է. Մարգինացված օպցիոնն աշխատում է այլ կերպ՝ ավելի մոտ ֆյուչերսին. հավելավճարը չի դուրս գրվում մեկ չափով. կողմերի միջև հաշվարկները կատարվում են ամեն օր տատանումների մարժայի միջոցով. Սկսնակների համար տարբերությունը նկատելի է, քանի որ երկրորդ դեպքում հաշվում գումարը շարժվում է օրական.
Երրորդ - կարճ պայմանագրի ծածկագիր. Կարծես նիշերի հավաքածու լինի, բայց այնտեղ ծածկագիր չկա. Սա նույն բնութագրի խտացված գրառումն է՝ հիմքում ընկած ֆյուչերսային ծածկագիրը, գործադուլը, հաշվարկային նամակը, մարման ամսվա նամակը և պայմանագրի տեսակը, տարվա վերջին թվանշանը. Շաբաթական շարքերում ավելացվել է առանձին շաբաթվա նամակ. Կոդի կոնկրետ տող անգիր սովորելու կարիք չկա. Բոլոր հիմնական պարամետրերն արդեն կան, և տերմինալը դրանք վերլուծում է ձեզ համար.
Առանձին պատմություն՝ շաբաթական դրվագներ. Նրանք առևտուր են անում Մոսկվայի բորսայում հունվարից 2017. RTS ինդեքսային ֆյուչերսների շաբաթական օպցիոնների ժամկետը լրանում է հինգշաբթի օրերին, բացառությամբ ամսվա երրորդ հինգշաբթի, որտեղ կանոնավոր ամսական շարքն է, և գործադուլները աճում են 2500 միավորներով. Ավելի ուշ դրանց ավելացվեցին այլ ֆյուչերսների շաբաթական շարքեր, և դրանք ունեն իրենց լրանալու օրերը, ուստի շաբաթվա օրը միշտ դիտարկվում է որոշակի սերիայի բնութագրերում. Նման պայմանագրերը տևում են մի քանի օր, և դրանցում ժամանակի քայքայումը բոլորովին այլ կերպ է զգացվում, քան եռամսյակային.
շարքի մեկնարկը
Exchange-ը գործադուլներ է ներկայացնում
Հարվածային քայլը և շարքերի քանակը նախապես նշված են մասնագրերով
Առևտուր
Գործարքները ընթացքի մեջ են, պրեմիումը փոխվում է
Ենթարկվող անկայունությունը բարձրանում և նվազում է
Վերջին օրը
Դիմումի վերջին օրը
Դրանից հետո այս շարքի գործարքները չեն կնքվի
Ժամկետանց
Կատարում կամ հաշվարկ
Դրամական միջոցներով կամ հիմքում ընկած ակտիվի առաքմամբ՝ ըստ բնութագրերի
Քլիրինգ
Արդյունքների հիման վրա հաշվարկ
Փոխանակումը արդյունքը փոխանցում է երկու կողմերի հաշիվներին
Սխեմա 4. Մասնակիցը չի ընտրում այս ամսաթվերից որևէ մեկը. նա ընտրում է միայն շարքը.
Ինչո՞վ է ամերիկյան կատարման ոճը տարբերվում եվրոպական ոճից։
Կատարման ոճը ճշգրտման երկրորդ կարևոր տողն է հաշվարկի մեթոդից հետո, և այն պարբերաբար բաց է թողնվում.
Ամերիկյան ոճը նշանակում է, որ սեփականատերը կարող է օգտվել իրավունքից ցանկացած առևտրի օրը մինչև և ներառյալ ժամկետի ավարտը. Եվրոպական ոճը նշանակում է, որ կա միայն մեկ պահ՝ կատարման ամսաթիվը և ոչ մեկ օր շուտ. Միևնույն ժամանակ, դուք կարող եք ցանկացած պահի վաճառել պայմանագիրը շուկայում երկու դեպքում էլ, մինչ առևտուրը շարունակվում է, և գործնականում դիրքերի մեծ մասը փակվում է գործարքով, և ոչ թե կատարում.
| Կայք և պայմանագիր | Ոճ | Ինչպես է այն ավարտվում |
|---|---|---|
| Մոսկվայի բորսա, ֆյուչերսների մարգինացված օպցիոններ | ամերիկյան | Փոխակերպում է ֆյուչերսային դիրքի |
| Մոսկվայի բորսա, պրեմիում բաժնետոմսերի օպցիոններ | Եվրոպական | Չի կատարվել նախատեսված ժամկետից շուտ, վճարումը՝ պրեմիումի հիման վրա |
| Cboe, ինդեքսի ընտրանքներ SPX | Եվրոպական | Կանխիկ հաշվարկ, պայմանագրի բազմապատկիչ 100 |
| Nasdaq PHLX, արժույթի տարբերակներ | Եվրոպական | Վճարումը դրամով, մեկ միավորը հավասար է 100 դոլարի |
| Eurex, տարբերակներ OESX EURO STOXX 50 կայքում | Եվրոպական | Կանխիկ վճարում, 10 եվրո մեկ միավորի համար |
Աղյուսակը ցույց է տալիս մի օրինաչափություն. որտեղ հիմքում ընկած ակտիվը չի կարող ֆիզիկապես առաքվել (ինդեքս, փոխարժեք), կայքերն ընտրում են եվրոպական ոճը և կանխիկ հաշվարկը. Այնտեղ, որտեղ օպցիոնի տակ կա ֆյուչերսներ, ավելի տարածված է ամերիկյանը.
Կա ևս մեկ մեխանիզմ, որն արժե նախապես իմանալ. Ամերիկյան բորսաներում քլիրինգային կազմակերպությունն իրականացնում է տարբերակներ՝ օգտագործելով բացառության իրականացման կանոնը: եթե պայմանագրի գործողության ժամկետը լրանալու պահին գումարը կազմում է առնվազն մեկ ցենտ, ապա այն կատարվում է ինքնուրույն՝ առանց սեփականատիրոջ դիմումի. Քլիրինգային կազմակերպությունն ինքն է սահմանում, որ դա, խիստ ասած, ավտոմատ կատարում չէ, քանի որ սեփականատերն իրավունք ունի հակառակ հանձնարարական ներկայացնելու. Բայց լռելյայնորեն ենթադրեք, որ փողի մեջ մոռացված պայմանագիրը կաշխատի, և ոչ թե հանգիստ ժամկետը լրանա.
Ի՞նչ է ցույց տալիս ընտրանքների տախտակը տերմինալում
Թեև տարբերակը մնում է վերացական, այն բարդ է թվում. Բաց ընտրանքների տախտակը հեռացնում է հարցերի կեսը, քանի որ բոլոր պարամետրերը, որոնց մասին մենք խոսեցինք, կան սյունակներում.
Տախտակը դասավորված է որպես սեղան. Հարվածները գնում են ուղղահայաց, պայմանագրային պարամետրերը՝ հորիզոնական, և սովորաբար զանգերն ու դրույթները տեղադրվում են հարվածների սյունակի հակառակ կողմերում. Սերիան փոխվում է վերևում, այսինքն՝ պիտանելիության ժամկետը. TradingView տերմինալում նման տախտակը տրամադրում է ցուցադրման երեք ռեժիմ, մինչև քսանչորս սյունակ՝ ընտրելու համար, հինգ հունական և վճարման դիագրամ ընտրված պայմանագրի համար.
Ինչն է իմաստալից դիտել առաջինը:
- Սերիան, այսինքն՝ պիտանելիության ժամկետը. մնացած ամեն ինչ կախված է դրանից.
- Առաջարկեք և խնդրեք գները, ոչ թե վերջին առևտուրը. ոչ իրացվելի գործադուլների դեպքում վերջին առևտուրը կարող է լինել երեկվա գործարքը.
- Տարբերությունը առաջարկի և պահանջարկի միջև. լայն տարածումը անմիջապես խլում է արդյունքի մի մասը մուտքի և ելքի ժամանակ.
- Ծավալ և բաց հետաքրքրություն. դրանք ցույց են տալիս՝ գործադուլը առևտուր է, թե մեռած.
- Ենթարկվող անկայունություն. այն բացատրում է, թե ինչու են նույն հեռավորության վրա հարվածները տարբեր գներով արժենում.
- Վճարումների գծապատկեր. սա պատկերն է, թե ինչ կլինի դիրքի հետ տարբեր ժամկետանց գներով.
Առանձին-առանձին իրացվելիության մասին. Օպցիոնների դեպքում այն շատ անհավասար է բաշխված. մոտ շարքի մոտ սթրայքերը ակտիվ են, մինչդեռ հեռավորները կարող են շաբաթներ շարունակ չշահագործվել։ Գեղեցիկ տեսական գինը նման խցում ոչինչ չի նշանակում, եթե ոչ ոք պատրաստ չէ կանգնել դրա մյուս կողմում.
Որո՞նք են հույները եւ ինչո՞ւ են նրանց անհրաժեշտ
Հույները սարսափելի են անունով, բայց իրականում սրանք պատասխաններ են այն հարցի, թե ինչ կլինի օպցիոնի գնի հետ, եթե փոխվի մեկ կոնկրետ գործոն. Յուրաքանչյուր հույն պատասխանատու է իր գործոնի համար.
| հունարեն | Ի՞նչ է այն պատասխանում: | Ինչպես կարդալ սկսնակների համար |
|---|---|---|
| Դելտա | Որքա՞ն կփոխվի հավելավճարը, երբ հիմքում ընկած ակտիվը տեղափոխվի մեկով | Մոտավոր չափում, թե որքանով է օպցիոնը նման բուն ակտիվին |
| Գամմա | Որքան արագ է փոխվում դելտան ինքնին | Ցույց է տալիս, որտեղ դիրքը կսկսի կտրուկ վարվել |
| Թետա | Որքա՞ն բոնուս է ուտում անցնող օրը: | Սպասման գինը, որ գնորդը վճարում է ամեն օր |
| Վեգա | Որքա՞ն կփոխվի հավելավճարը ենթադրվող անկայունության փոփոխությամբ | Բացատրում է պրեմիում շարժն առանց գնի շարժի |
| Ռո | Որքա՞ն կփոխվի հավելավճարը, եթե փոխարժեքը փոխվի | Գրեթե անտեսանելի է կարճ պոռթկումներով |
Գործնական իմաստը պարզ է. Դելտան պատասխանում է այն հարցին, թե ինչու է ընդհանրապես անհրաժեշտ այս կոնկրետ հարվածը. Theta-ն բացատրում է, թե ինչու է դիրքը փող կորցնում հանգիստ շուկայում. Վեգան բացատրում է, թե ինչու կարևոր նորությունների թողարկումից հետո տարբերակը կարող է էժանանալ, թեև գինը ճիշտ ուղղությամբ է գնացել. Գամա նախազգուշացնում է, որ գործադուլի շուրջ ամեն ինչ սկսում է արագ տեղի ունենալ մինչև ժամկետի ավարտը.
Հույները չեն կանխատեսում շուկան. Սա ցուցատախտակ է. այն ցույց է տալիս պաշտոնի ներկայիս վիճակը, բայց որոշումը դեռևս կայացվում է անձի կողմից.
Այն, ինչ դուք պետք է անցնեք նախքան ձեր առաջին ընտրանքների առեւտրը
Տարբերակները դասակարգվում են որպես բարդ գործիքներ, այնպես որ դուք չեք կարող փողոցից մտնել դրանց մեջ ո՛չ Ռուսաստանում, ո՛չ ԱՄՆ-ում.
Ռուսաստանում անցկացվում է ոչ որակավորված ներդրողների պարտադիր թեստավորում. այն ներդրվել է 1 հոկտեմբերից 2021. Ածանցյալների թեստը բաղկացած է երկու բլոկից և յոթ հարցից՝ երեք հարց փորձի ինքնագնահատման և չորս՝ գործիքի իմացության վերաբերյալ. Դուք կարող եք անվճար անցնել թեստը, փորձերի քանակը սահմանափակ չէ, բայց բրոքերը ձեզ թույլ չի տա անցնել մինչև այս խմբի գործիքների գործարքի հաջող արդյունքը. Առանձին-առանձին ձեզ անհրաժեշտ է միացված մուտք դեպի ածանցյալ գործիքների շուկա. առանց դրա տերմինալում պարզապես օպցիոնների շարք չի լինի.
ԱՄՆ-ում տրամաբանությունը նման է, բայց ձևաչափված է այլ կերպ. Բրոքերից պահանջվում է առանձին հաստատել օպցիոն գործարքների հաշիվը և մինչ այդ հավաքել հաճախորդի մասին տեղեկատվություն. կանոնները FINRA թվարկում են նման տեղեկատվության ութ խումբ, ներդրումային նպատակներից մինչև գործիքային փորձ. Միևնույն ժամանակ, հաճախորդից պահանջվում է փաստաթուղթ տալ ստանդարտացված տարբերակների բնութագրերի և ռիսկերի վերաբերյալ. Սա շոուի ձևականություն չէ. այն նկարագրում է, թե ինչ է տեղի ունենում վաճառողի պարտավորության հետ վատ սցենարի դեպքում.
Ինչ անել առաջին գործարքից առաջ՝ ըստ հերթականության:
- Բացեք բրոքերային հաշիվ և միացեք ածանցյալ գործիքների շուկային.
- Անցեք ածանցյալների գիտելիքների թեստ ձեր բրոքերի հետ.
- Կարդացեք կոնկրետ պայմանագրի բնութագրերը, այլ ոչ թե գործիքի տեսակի ընդհանուր նկարագրությունը.
- Չեկ, առաքման պայմանագիր կամ հաշվարկ, ամերիկյան ոճի կամ եվրոպական.
- Հաշվիր Ռիսկը ըստ առեւտրի մտնելուց առաջ, ոչ հետո.
- Գրել ելքի սկրիպտը Առեւտրային պլան, ներառյալ այն տարբերակը, որտեղ օպցիոնի ժամկետը լրանում է.
- 1
Բրոքերային հաշիվ
Սովորական հաշիվ լիցենզավորված բրոքերի հետ
- 2
Ածանցյալ գործիքների շուկա
Ածանցյալների բաժնի առանձին միացում
- 3
Թեստն անցավ
Յոթ հարց Ռուսաստանի Բանկի կողմից որակավորված ներդրողի համար
- 4
Տեխնիկական ընթերցում
Կատարման ոճ, հաշվարկի տեսակ, հարվածային քայլ
- 5
Ռիսկը հաշվարկված է
Պրեմիումի գումարն ընդունվում է որպես հնարավոր կորուստ
Սխեմա 5. Պաշտոնական քայլերը տեղի են ունենում նախքան առաջին գործարքը. քանի դեռ դրանք չեն փակվել, պայմանագրերը պարզապես չեն հայտնվի տերմինալում.
Երկուական ընտրանքները նույնն են, ինչ փոխանակման ընտրանքները
Երկուական ընտրանքների մասին հարցումը գտնվում է ընտրանքների հարցման կողքին, ուստի պատառաքաղը պետք է ուղղակիորեն նշվի.
Այս հոդվածում քննարկված փոխանակման տարբերակը ստանդարտացված պայմանագիր է, որը վաճառվում է կազմակերպված առևտրում. Այն ունի բորսայի կողմից հրապարակված հստակեցում, կա քլիրինգ, կա երկրորդ կողմ՝ ի դեմս մեկ այլ առևտրի մասնակցի, և ցանկացած պահի կարող է գործարքով փակվել դիրքը, մինչ սակարկությունը շարունակվում է. Իրավունքի գինը շարունակաբար փոխվում է, և շահույթը կամ վնասը նույնպես անընդհատ փոխվում է.
Այսպես կոչված երկուական ընտրանքները հիմնովին այլ կերպ են կառուցված. դրանք խաղադրույք են ֆիքսված արդյունքով իրադարձության վրա. Եթե ճիշտ եք գուշակում` հաստատագրված վճար, եթե չեք գուշակում` ներդրման կորուստ, միջանկյալ վիճակներ չկան. Չկա գործադուլի սանդղակ, չկա ժամանակային արժեք, չկա հույներ, և կոնտրագենտը սովորաբար հենց հարթակն է, և ոչ շուկայի մեկ այլ մասնակից. Կարգավորիչներն ուղղակիորեն սահմանափակել են նման ապրանքների մանրածախ բաշխումը. Եվրոպական կարգավորիչը ESMA հայտարարեց մանրածախ ներդրողներին երկուական օպցիոնների շուկայավարման, բաշխման և վաճառքի արգելքի մասին 27 Մարտ 2018, և արգելքը սկսեց գործել 2 հուլիսի 2018; Բրիտանական FCA-ը նման արգելքը մշտական դարձրեց 2 ապրիլի 2019. Ամերիկյան CFTC-ն իր նախազգուշացման մեջ նկարագրում է երկուական տարբերակը որպես պայմանագիր, որի վճարումն ամբողջությամբ կախված է այո կամ ոչ հարցի արդյունքից.
Գործնական եզրակացությունը պարզ է. եթե դուք կարդացել եք երկուական օպցիոնների մասին, այնտեղից ստացված գիտելիքները չեն փոխանցվում բաժնետոմսերի օպցիոնին. Սրանք տարբեր ապրանքներ են անվանման մեջ նույն բառով.
Ռիսկեր եւ սահմանափակումներ
Նյութը նախատեսված է միայն կրթական նպատակներով, չի հանդիսանում անհատական ներդրումային առաջարկ և չի երաշխավորում որևէ արդյունք. Հաջորդը՝ այն մասին, թե կոնկրետ որտեղ է կորել գումարը.
Վաճառողը անհամաչափորեն ավելի շատ է վտանգում, քան գնորդը. Գնորդը կորցնում է պրեմիումի առավելագույն գումարը, և այդ գումարը հայտնի է մուտքի պահին. Վաճառողը ստանում է հավելավճարը անմիջապես, և պարտավորությունը մնում է մինչև պայմանագրի գործողության ավարտը, իսկ վաճառված չծածկված զանգի կորուստը տեսականորեն անսահմանափակ է վերևից. Վաճառքի տարբերակները կարծես թե կայուն եկամուտ են փոքր չափերով, մինչև ուղիղ մեկ կտրուկ շարժում.
Ժամանակը գնորդի դեմ է. Նույնիսկ ուղղության լիովին ճիշտ կանխատեսումը չի օգնում, եթե շարժումը գա պայմանագրի ժամկետից ուշ. Սա ներկառուցված գործիքի հատկություն է.
Անկայունությունը փոխում է գինը՝ առանց գնի շարժման. Պրեմիումը կարող է ընկնել դեպքի տեղի ունեցածից և անորոշության վերացումից հետո, չնայած հիմքում ընկած ակտիվը շարժվել է ճիշտ ուղղությամբ. Նրանց համար, ովքեր սովոր են գծային գործիքներին, սա խախտում է նրանց ինտուիցիան.
Իրացվելիությունը բաշխված է անհավասարաչափ. Երկար գործադուլները և երկար շարքերը կարող են մնալ առանց գործարքների, և հնարավոր չի լինի դուրս գալ դիրքից ողջամիտ գնով. Մտնելուց առաջ անհրաժեշտ է ստուգել տարածումը.
Անվտանգությունը կարող է գումար պահանջել ամենաանհարմար պահին. Վաճառված դիրքերի համար մարժայի պահանջները մեծանում են անկայունության հետ մեկտեղ, և փոխանակումը կարող է պահանջել լրացուցիչ ծածկույթ այդ պահին, երբ շուկան ձեր դեմ է.
Ինչ անել դրա հետ. Պահպանեք դիրքի չափը այնպես, որ պրեմիումի ամբողջական կորուստը չխախտի հաշիվը. հաշվարկման մեխանիզմը քննարկվում է նյութում: ռիսկերի կառավարման կանոններ. Հիմնական ակտիվի դիրքերի համար նախօրոք որոշեք սցենարի չեղարկման մակարդակը. ինչպես դա անել տեխնիկապես, ցույց է տրված վերլուծության մեջ, թե ինչպես դադարեցրեք պատվեր. Եվ հիշեք դա ստոպ-լոսս օպցիոնի վրա ինքնին սովորականից վատ է աշխատում լայն տարածումների պատճառով, ուստի կորուստների սահմանափակիչը հաճախ սահմանվում է հենց պրեմիում չափով.
Հարմար է, եթե
- Սահմանափակեք գնորդի կորուստը պրեմիումի չափով
- Նախապես իմացեք սցենարի փակման ամսաթիվը
- Աշխատեք անկայունության ակնկալիքներով, ոչ միայն ուղղորդմամբ
- Սահմանել ասիմետրիկ վճարման պրոֆիլը
Հարմար չէ, եթե
- Գործարքի արդյունքը կանխատեսելի դարձրեք
- Փոխարինել ռիսկի հաշվարկը գործարքով
- Ապահովել մուտք առանց փորձարկման և միացնելու ածանցյալ գործիքների շուկան
- Աշխատեք նույնը, ինչ երկուական ընտրանքները
Աղբյուրներ
-
- Մոսկվայի բորսա. ածանցյալ գործիքների շուկա, օպցիոններ - սահմանումներ, բնութագրեր, հիմքում ընկած ակտիվներ, շաբաթական շարքեր.
-
- Ռուսաստանի Բանկ. որակավորված ներդրողների փորձարկում - պարտադիր թեստավորում 1 հոկտեմբերի 2021, բլոկների և հարցերի կազմ, անվճար և փորձերի քանակը.
-
- Cboe. ինդեքսի ընտրանքների ճշգրտում SPX - Եվրոպական ոճ, կանխիկ վճարում, պայմանագրային բազմապատկիչ.
-
- Ընտրանքների արդյունաբերական խորհուրդ. հույներ - դելտա, գամմա, տետա, վեգա, ռո և պրեմիում բաղադրիչներ.
-
- FINRA. օպցիոն հաշիվների կանոններ - հաշվի հաստատում, հաճախորդի տեղեկատվություն, ռիսկի փաստաթուղթ.
-
- Nasdaq PHLX: World Currency Options - Եվրոպական ոճ, երրորդ ուրբաթ, ապրանքի արժեքը.
-
- Eurex. տարբերակներ OESX EURO STOXX 50 - Եվրոպական ոճ, կանխիկ վճարում, միավորի արժեք.
-
- TradingView. տարբերակների տախտակ - ցուցադրման ռեժիմներ, սյունակներ, հունարեն, վճարումների գծապատկեր.
-
- ESMA. մանրածախ ներդրողների համար երկուական ընտրանքների արգելք - որոշումը 23 մարտի 2018 և դրա հիմքը.
-
- FCA. երկուական օպցիոնների մանրածախ վաճառքի մշտական արգելք - կանոններն ուժի մեջ են 2 ապրիլից 2019.
-
- CFTC. երկուական ընտրանքների նախազգուշացում - երկուական տարբերակի սահմանում և խաբեության բնորոշ սխեմաներ.
- Բովանդակությունը կրում է կրթական բնույթ և չի հանդիսանում անհատական ներդրումային առաջարկ.
Հաճախ տրվող հարցեր
Ինչպե՞ս են աշխատում օպցիոնները բորսայում
Բորսան նախապես հրապարակում է բնութագիրը՝ հիմքում ընկած ակտիվը, գործադուլի աճը, ժամկետները, հաշվարկման մեթոդը եւ կատարման ոճը. Առաջարկողը ընտրում է պատրաստի սերիա եւ գործադուլ, գնորդը վճարում է պրեմիում, վաճառողը ստանում է այն եւ վճարում երաշխիք. Այնուհետեւ պրեմիումը փոխվում է հիմքում ընկած ակտիվի գինի, մնացած ժամանակի եւ անկայունության ակնկալիքների հետ միասին. Ժամկետի ավարտին պայմանագիրը կա՛մ կատարվում է, կա՛մ վճարվում է կանխիկ եղանակով, կա՛մ լրանում է առանց արժեքի, եթե այն դուրս է եկել գումարից.
Որո՞նք են տարբերակների տեսակները:
Գոյություն ունեն մի քանի բաժանումներ, եւ դրանք համընկնում են միմյանց. Առաջին բաժանումը ըստ օրենքի տեսակի՝ կանչում եւ դնում է. Երկրորդը մահապատժի ոճն է. ամերիկյան գործիչները ներկայացվում են ժամկետից առաջ ցանկացած օր, եվրոպացիները՝ միայն հենց ամսաթվին. Երրորդը վճարման, մատակարարման կամ փողի եղանակն է. Չորրորդը պրեմիերայի տեսակն է. պրեմիերայի տարբերակները վճարվում են անմիջապես, մարժային տարբերակները վճարվում են ամեն օր փոփոխական լուսանցքի միջոցով. Բացի այդ, շարքը տարբերվում է տեւողությամբ՝ շաբաթական, ամսական եւ եռամսյակային.
Ի՞նչ է տարբերակը պարզ բառերով օրինակով
Սա վճարովի իրավունք է, այլ ոչ թե պարտավորություն. Մի պարզ օրինակ՝ դուք ավանդ եք կատարում բնակարանի համար եւ մեկ ամսվա ընթացքում ստանում եք այն գնելու իրավունք համաձայնեցված գնով. Գինն ավելացել է՝ շահավետ օգտագործման իրավունքը. Եթե այն ընկնում է, դուք հրաժարվում եք եւ կորցնում եք միայն ավանդը. Ֆոնդային բորսայում ավանդը կոչվում է պրեմիում, համաձայնեցված գինը՝ գործադուլ, իսկ ամիսը՝ մինչեւ ժամկետը լրանալը. Տարբերությունն այն է, որ փոխանակման օրենքը կարող է վերավաճառվել մեկ այլ առեւտրային մասնակցի ցանկացած առեւտրային օր.
Ի՞նչ է դնել տարբերակը պարզ բառերով
Put-ը հիմքում ընկած ակտիվը նախապես որոշված գնով վաճառելու իրավունքն է. Այն գնվում է, երբ նրանք ակնկալում են, որ անկում կունենա կամ երբ ցանկանում են պաշտպանել արդեն բաց դիրքը. եթե գինը իջնում է, հին գնով վաճառելու իրավունքը արժեքավոր է դառնում. Այս իրավունքի համար գնորդը վճարում է պրեմիում. Վաճառողը ստանձնում է հայելային պարտավորություն. նա պարտավոր է գործարքի ժամանակ հետ գնել ակտիվը, եթե իրավունքի սեփականատերը պահանջում է դա, եւ նրա կորուստը խոր անկման ժամանակ նկատելիորեն ավելի մեծ է, քան ստացված պրեմիումը.
Ինչպե՞ս փակել տարբերակը
Առավել հաճախ դիրքը փակվում է ոչ թե կատարմամբ, այլ փոխանակման գործարքով. գնված պայմանագիրը վաճառվում է, վաճառված պայմանագիրը հետ է գնվում. Սա աշխատում է ցանկացած առեւտրային օրը, երբ սերիան առեւտուր է անում, եւ չի պահանջում սպասել ժամկետին. Մահապատժը առանձին ընթացակարգ է. ամերիկյան ոճի համար այն կարող է նախաձեռնվել նախօրոք, եվրոպական ոճի համար՝ միայն ժամկետը լրանալու ժամկետում. Եթե ոչինչ չարվի, ապա փողից դուրս տարբերակը պարզապես կլրանա առանց արժեքի, եւ մի շարք հարթակներում փողի մեջ պայմանագրի ժամկետը կլրանա.
Ինչո՞ւ է ձեզ անհրաժեշտ տարբերակը:
Գործիքն ունի երկու հիմնական առաջադրանքներ. Առաջինը գոյություն ունեցող դիրքի ապահովումն է. վաճառքի նախապես գնված իրավունքը սահմանափակում է կորուստները շուկայի շրջադարձի դեպքում. Երկրորդը ասիմետրիկ վճարման պրոֆիլն է. գնորդը նախօրոք գիտի առավելագույն կորուստը եւ չի կարող կորցնել ավելին, քան պրեմիումը, որն անհնար է նորմալ լծակավոր դիրքում. Կա նաեւ երրորդ, ավելի դժվար առաջադրանք՝ աշխատելով անկայունության ակնկալիքների հետ, երբ արդյունքը կախված է ոչ թե ուղղությունից, այլ ապագա շարժումների ծավալից.



Մեկնաբանություններ
Աղբյուրի մեկնաբանությունները չեն թարգմանվում։