
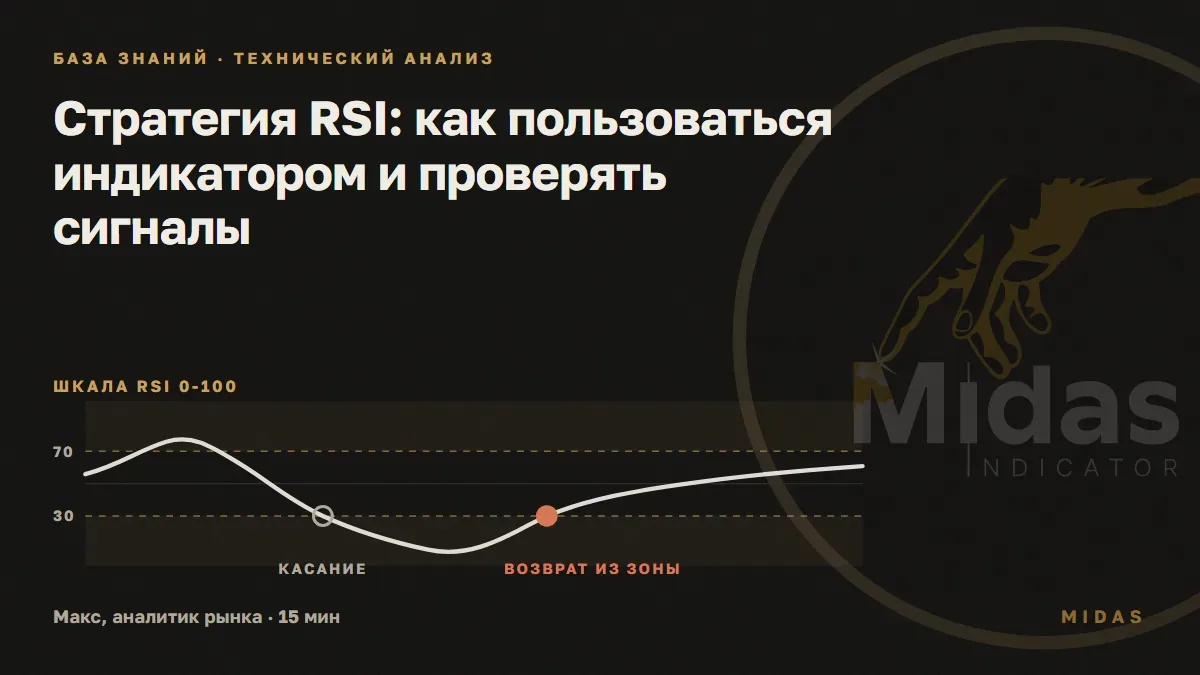
როგორ გამოვიყენოთ RSI ინდიკატორი: სად არის სიგნალი და სად — მხოლოდ კონტექსტი?
ფარდობითი ძალის ინდექსი გამოითვლება ფორმულით RSI = 100 - 100/(1 + RS), სადაც RS არის არჩეული რაოდენობის ბარებზე საშუალო მატების შეფარდება საშუალო კლებასთან. ოსცილატორი ნულიდან ასამდე მოძრაობს და მთელი პრაქტიკა ამ მოძრაობაში მოვლენის მდგომარეობისგან გამიჯვნამდე დაიყვანება.
- ზონიდან გამოსვლის შემდეგ 30-ის დონის ქვემოდან ზემოთ გადაკვეთა მოვლენაა. მას აქვს ბარი, დრო და ფასი.
- 70-ის დონის ზემოდან ქვემოთ გადაკვეთაც მოვლენაა — სარკისებურად საპირისპირო.
- RSI-ის 70-ზე ზემოთ ყოფნა მდგომარეობაა. ის შეიძლება კვირების განმავლობაში გაგრძელდეს და თავისთავად ორდერის საფუძველს არ იძლევა.
- 50-ის დონესთან მიმართებით მდებარეობა მოძრაობის ძალის კონტექსტია და არა შესვლის სიგნალი.
- ფასისა და ოსცილატორის ექსტრემუმების განსხვავებული მიმართულება მინიშნებაა, რომელიც ძლიერი ტრენდის დროს შეიძლება ზედიზედ ბევრჯერ უშედეგო აღმოჩნდეს.
70-ისა და 30-ის დონეები RSI-ის ავტორმა უელს უაილდერმა შემოგვთავაზა. StockCharts პირდაპირ გვაფრთხილებს: ძლიერი ტრენდის დროს დივერგენციები შეცდომაში შეგვიყვანს — აღმავალმა მოძრაობამ შეიძლება შემობრუნებამდე დათვური დივერგენციების მთელი სერია აჩვენოს. Fidelity ამას კიდევ ერთ დაკვირვებას ამატებს: ძლიერი ტრენდის დროს RSI შეიძლება დიდხანს დარჩეს ზონაში.
აქედან გამომდინარეობს პრაქტიკული დასკვნა, რომლის გამოც განვიხილავთ, როგორ გამოვიყენოთ RSI: ოსცილატორისგან უნდა ავიღოთ მდგომარეობის ცვლილების მომენტი და არა თავად მდგომარეობა. თუ შკალას ახლა ეცნობით, დაიწყეთ მასალით იმის შესახებ, რა არის RSI და როგორ წავიკითხოთ მისი შკალა, ხოლო ცალკე განხილვა თემაზე, რატომ არ ნიშნავს შკალის კიდე შემობრუნებას, პირველ გარიგებამდე წაიკითხეთ.
მოვლენა — აქვს ბარი და ფასი
მდგომარეობა — კვირების განმავლობაში გრძელდება
- 1.ხაზის დაბრუნება 30-ის ან 70-ის ზონიდან
- 2.50-ის დონის გადაკვეთა
- 3.RSI 70-ზე ზემოთ რჩება
როგორ მოვმართოთ RSI სტრატეგიის შემოწმებამდე?
TradingView-ის ცნობარში ნაგულისხმევი სიგრძეა 14 დღე, მონაცემთა წყაროდ კი „დახურვა“ არის არჩეული. სიგრძე 14 უაილდერისგან მოდის: გამოთვლა 14 პერიოდზე გასწორებით ხდება, სადაც წინა საშუალო 13-ზე მრავლდება, მას მიმდინარე მნიშვნელობა ემატება და ჯამი 14-ზე იყოფა.
როგორ გამოვიყენოთ RSI ინდიკატორი სხვა სიგრძით — ეს კომპრომისის საკითხია და არა საუკეთესო რიცხვის ძიება. მოკლე პერიოდი მეტ გადაკვეთასა და მეტ ცრუ ამოქმედებას იძლევა. გრძელი პერიოდი ხმაურს ასწორებს და მოძრაობის დასაწყისს გამოტოვებს. საიტიდან საიტზე გავრცელებული „საუკეთესო პარამეტრების“ არც ერთი ცხრილი გაზომვებით არ არის გამყარებული. სანამ გაზომვა არ არსებობს, ნებისმიერი რიცხვი ვიღაცის გემოვნებად რჩება.
ინდიკატორის პარამეტრებში გასწორების ცალკე განყოფილებაა: ტიპები None, SMA, SMA ბოლინჯერის ზოლებით, EMA, SMMA (RMA), WMA, VWMA; საშუალოს ნაგულისხმევი სიგრძეა 14, ზოლები კი ნაგულისხმევად ორი სტანდარტული გადახრითაა დაშორებული. წესების პირველი შემოწმებისთვის ეს ყველაფერი გამორთეთ. ყოველი დამატებული ზედნაშენი თავისუფლების კიდევ ერთი ხარისხია, ხოლო რაც მეტია ასეთი ხარისხი, მით უფრო ადვილია წარსულზე ლამაზი შედეგის მორგება.
ზონის ზღვრებიც რეგულირდება. StockCharts აღწერს პრაქტიკას: ზედა ზღვრის 80-მდე აწევა და ქვედის 20-მდე დაწევა, რათა ამოქმედებები შემცირდეს. Fidelity ზედა ზღვარზე იმავეს ამბობს — როდესაც ფასი შემობრუნების გარეშე კვლავ და კვლავ აღწევს 70-ს, ზღვრის აწევას აზრი აქვს. ზღვრების შეცვლა შეიძლება, მაგრამ ეს შემოწმებამდე უნდა გააკეთოთ და არა შედეგის ნახვის შემდეგ.
შესვლის წესი: რატომ არის ზონიდან დაბრუნება შეხებაზე საიმედო
როგორ ვივაჭროთ RSI-ის მიხედვით ერთი წინადადებით: დაველოდოთ იმ ბარის დახურვას, რომელზეც ხაზი ზონიდან უკან გამოვიდა, და ამ ბარიდან ვიმოქმედოთ. შეხებასთან განსხვავება პრინციპულია. 30-ის დონესთან შეხება გვიჩვენებს, რომ კლება ძლიერია. 30-ზე ზემოთ დაბრუნება კი გვიჩვენებს, რომ კლების ძალა დასრულდა — და ამ მოვლენას კონკრეტული ბარი აქვს.
IG პირდაპირ აღნიშნავს, რომ ტრენდულ ბაზარზე მოძრაობის მიმართულების საწინააღმდეგო სიგნალები პოზიციიდან გამოსვლისთვის უკეთ მუშაობს, ვიდრე ახალ პოზიციაში შესასვლელად. ეს წესს არ აუქმებს, არამედ ჩარჩოს აძლევს: RSI-ის მიხედვით ტრენდის საწინააღმდეგოდ შესვლა მოითხოვს, რომ ბაზარი ძლიერ ტრენდში არ იყოს.
- 1
დაელოდეთ ბარის დახურვას
სანამ სანთელი მიმდინარეა, RSI-ის მნიშვნელობა ჯერ კიდევ იცვლება
- 2
შეამოწმეთ ზონიდან გამოსვლა
ხაზი 30-ზე ქვემოთ იყო და ამ დონეზე ზემოთ დაიხურა
- 3
შეაფასეთ ბაზრის რეჟიმი
ძლიერი ტრენდი ტრენდის საწინააღმდეგო შესვლას აუქმებს
- 4
ორდერის განთავსებამდე განსაზღვრეთ სტოპ-ლოსი
სტოპ-ლოსის დონე განსაზღვრავს პოზიციის ზომას და არა პირიქით
- 5
ჩაწერეთ გამოსვლის პირობა
წინასწარ არჩეული დონე ან საპირისპირო სიგნალი
როგორ გამოვიყენოთ RSI ინდიკატორი ბაზრის რეჟიმთან ერთად — ცალკე დიდი თემაა. სწრაფ ორიენტირს თავად შკალა გვაძლევს: StockCharts-ის აღწერით, აღმავალ ბაზარზე ხაზი 40-90 დიაპაზონში მერყეობს, ხოლო 40-50-ის ზონა მხარდაჭერად მუშაობს; დაღმავალ ბაზარზე დიაპაზონი 10-60-ისკენ ინაცვლებს და 50-60 წინააღმდეგობად იქცევა. თუ თქვენი RSI ერთი თვის განმავლობაში 40-ზე ქვემოთ არ ჩადის, ტრენდში იმყოფებით და ტრენდის საწინააღმდეგო წესი ახლა არ გამოგადგებათ.
ოსცილატორი თავისთავად ბაზრის რეჟიმს არ აჩვენებს, ამიტომ წესს ჩვეულებრივ მეორე ინსტრუმენტს უმატებენ. ფასის მოძრავი საშუალო მიმართულების შესახებ კითხვას პასუხობს: როგორ ირჩევენ მას და რისთვის გამოდგება სინამდვილეში, განხილულია მასალაში მოძრავი საშუალო ვაჭრობაში. ბოლინჯერის ზოლები მოძრაობის დიაპაზონის შესახებ კითხვას პასუხობს. მათი დატანა პირდაპირ RSI-ის ხაზზეც შეიძლება: გასწორების განყოფილებაში არის ტიპი „SMA + Bollinger Bands“, ხოლო ზოლების ნაგულისხმევი დაშორება ორი სტანდარტული გადახრაა. თავად ზოლების მიხედვით შესვლის წესები თავმოყრილია ბოლინჯერის ზოლების სტრატეგიებში. მნიშვნელოვანია ერთი რამ: ყოველი დამატებული ინსტრუმენტი თავისუფლების კიდევ ერთი ხარისხია, ამიტომ უკვე მთელი კომბინაცია უნდა შემოწმდეს და არა მხოლოდ RSI.
როგორ განვსაზღვროთ წინასწარ სტოპ-ლოსი და გარიგებიდან გამოსვლა?
მოძრაობის საწინააღმდეგოდ შესვლისას სტოპ-ლოსი იმ მოძრაობის ექსტრემუმის მიღმა თავსდება, საიდანაც RSI გამოვიდა. ლოგიკა მარტივია: თუ ფასი იმ წერტილზე დაბლა ჩავიდა, სადაც ინდიკატორის მიხედვით კლების ძალა დასრულდა, ჰიპოთეზა არ დადასტურდა. ორდერის ტიპი და შეუსრულებლობის რისკი ცალკეა განხილული — როგორ განვათავსოთ სტოპ-ლოსი და რა არის შესრულების რისკი.
გამოსვლა სამი გზიდან ერთ-ერთით განისაზღვრება და ერთი მათგანი წინასწარ უნდა აირჩიოთ: ინდიკატორის საპირისპირო სიგნალი, ფასის ფიქსირებული დონე ან პოზიციაში გატარებული ბარების რაოდენობის შეზღუდვა. გარიგების მიმდინარეობისას მეთოდების არევა არ შეიძლება — ამ შემთხვევაში წესი შემოწმებადობას კარგავს.
პოზიციის ზომა სტოპ-ლოსამდე მანძილის მიხედვით გამოითვლება და არა სასურველი მოგების მიხედვით. ეს წესის ერთადერთი ნაწილია, რომელსაც სრულად აკონტროლებთ: ფასს ვერ აკონტროლებთ, მაგრამ გარიგების რისკს — მთლიანად.
მზა წესი ტექსტის ოთხ სტრიქონს ჰგავს: შესვლის პირობა, სტოპ-ლოსის დონე, გამოსვლის პირობა და ანგარიშის წილი ერთ გარიგებაზე. თუ ერთი სტრიქონიც კი არ არის ჩაწერილი, ჯერ შესამოწმებელი არაფერია. სასარგებლოა ხელთ გქონდეთ საერთო ჩარჩო იმის შესახებ, რისგან შედგება სავაჭრო სტრატეგია და როგორ ამოწმებენ მას.
როგორ შევამოწმოთ RSI-ის სტრატეგია დახურულ სანთლებზე?
ლამაზი შედეგების უმეტესობა სწორედ აქ იშლება. Pine Script-ის დოკუმენტაცია ამას გადახატვას უწოდებს — როდესაც სკრიპტი ისტორიულ მონაცემებსა და რეალურ დროში სხვადასხვაგვარად იქცევა. TradingView-ის ცნობარში მიზეზი პირდაპირაა დასახელებული: ისტორია მხოლოდ გახსნის, მაქსიმუმის, მინიმუმისა და დახურვის ფასებს ინახავს; ბარის შიგნით მოძრაობა მასში არ არის. პლატფორმა ცალკე განმარტავს: ეს გაუმართაობა კი არა, ისტორიულ და მიმდინარე ბარს შორის განსხვავებაა.
ეს ერთი ხერხით გვარდება. პირობა დადასტურებულ ბარზე მოწმდება: ან barstate.isconfirmed-ის მეშვეობით, ან ისტორიის ოპერატორით წინა მნიშვნელობაზე მიმართვით. დოკუმენტაცია ასეთი გადაწყვეტის ფასსაც პირდაპირ ასახელებს — სიგნალი დაგვიანებით მოდის. რეალურ ვაჭრობაში დაგვიანება ისედაც არსებობს, უბრალოდ გულუბრყვილო ტესტში ის არ ჩანს.
ილუზიის მეორე წყარო ხელახალი გამოთვლის რეჟიმია. ყოველ ტიკზე ხელახალი გამოთვლის ჩართვისას სტრატეგია რეალურ დროში ფასის ყოველი განახლებისას ითვლება, ისტორიულ მონაცემებზე კი — მხოლოდ ბარის დახურვისას. აქედან ჩნდება განსხვავება გუშინდელ ანგარიშსა და ხვალინდელ ვაჭრობას შორის.
მესამე ხაფანგი უფრო შეუმჩნეველია და უკვე გამოცდილებსაც იჭერს. Pine Script-ის დოკუმენტაცია განიხილავს ორდერის შესრულების შემდეგ ხელახალი გამოთვლის რეჟიმს: სკრიპტი იღებს წვდომას ბარის ისეთ მნიშვნელობებზე, რომლებიც, სიტყვასიტყვით, „would not be available in the real world until the bar's closing time“, ანუ რეალურ ვაჭრობაში ამ ბარის დახურვამდე არ არსებობს. ერთი ბარით მომავლის წინასწარ დანახვა ანგარიშში იღბალს ჰგავს, რეალურ დროში კი ზუსტად საპირისპირო შედეგს იძლევა. თუ ტესტის შედეგი ზედმეტად თანაბარი ჩანს, პირველ რიგში ეს რეჟიმი შეამოწმეთ. უფრო ვრცლად იმის შესახებ, რომელი ინდიკატორები არ ცვლიან ისტორიულ მნიშვნელობებს ფაქტის შემდეგ და როგორ შევამოწმოთ ეს, ცალკე ვისაუბრეთ.
გამოგადგებათ, თუ გსურთ გაიგოთ
- რამდენჯერ ამოქმედდა წესი მოცემულ პერიოდში
- როგორია ზედიზედ ზარალიანი გარიგებების ყველაზე ცუდი სერია
- რამდენად იცვლება შედეგი RSI-ის პერიოდის შეცვლისას
- შთანთქავს თუ არა ხარჯები მთელ შედეგს თქვენს ტაიმფრეიმზე
არ გამოგადგებათ, თუ გსურთ გაიგოთ
- სამომავლო შემოსავლიანობა: წარსული შედეგები მომავალი შედეგების გარანტია არ არის
- სლიპიჯი სიახლეების გამოქვეყნებისას და დაბალი ლიკვიდობის პირობებში
- სტოპ-ლოსის რეალური შესრულება ფასის წყვეტის დროს
- თქვენი უნარი, ხელით შეასრულოთ წესი გამოტოვებების გარეშე
როგორ გავითვალისწინოთ საკომისიო და სლიპიჯი, რათა შედეგმა არ მოგვატყუოს?
Pine Script-ის დოკუმენტაცია ამას პირდაპირ ამბობს: თუ ამ ხარჯებს არ გაითვალისწინებთ, სტრატეგიის მუშაობის სურათი არარეალისტური იქნება. ტესტერის თვისებებში საკომისიოს სამი ტიპია — გარიგების თანხის პროცენტი, ვალუტა თითო კონტრაქტზე და ვალუტა თითო ორდერზე — და ცალკე ველი სლიპიჯისთვის, რომელიც ტიკებში განისაზღვრება და საბაზრო და სტოპ-ორდერების შესრულების ფასს ემატება.
დოკუმენტაციაში რეალისტური პარამეტრის მაგალითად მოყვანილია პროცენტული საკომისიო მნიშვნელობით 0.075. დაეყრდენით თქვენი ბროკერის ან ბირჟის პირობებს და არა სხვის რიცხვს. ტესტერში საწყისი კაპიტალი ნაგულისხმევად საბაზო ვალუტის ერთი მილიონია და ისიც თქვენს დეპოზიტს უნდა შეუსაბამოთ, წინააღმდეგ შემთხვევაში ანგარიშში ნაჩვენები გარიგების ზომა თქვენს ვაჭრობასთან კავშირში არ იქნება.
RSI-ის მიხედვით ვაჭრობისას მოკლე ტაიმფრეიმებზე პირველ რიგში ხარჯების გავლენა მოწმდება. რაც უფრო მოკლეა პოზიციის შენარჩუნების დრო, მით მეტ წილს შთანთქავს საკომისიო, ამიტომ წესი, რომელიც დღიურ გრაფიკზე მუშა ჩანდა, წუთიან გრაფიკზე ხშირად მხოლოდ ხარჯების გამო გადადის ზარალში.
ცალკე ხაფანგია არასტანდარტული გრაფიკები. დოკუმენტაცია გვაფრთხილებს, რომ Heikin Ashi, Renko, Kagi და მსგავს ტიპებზე სტრატეგიის შედეგები ნაგულისხმევად რეალურ საბაზრო პირობებს არ ასახავს. წესების იქ შემოწმება არ შეიძლება.
რატომ უნდა გავყოთ ისტორია სასწავლო და წინასწარ გამოყოფილ საკონტროლო სატესტო მონაცემებად?
ბეილის, ბორვეინის, ლოპეს დე პრადოს, სირენისა და ჟუს ნაშრომი ბექტესტის გადამეტებულ მორგებას ასე აღწერს: პარამეტრები სასწავლო მონაცემებზეა მორგებული და მათზე „ოპტიმალური“ სტრატეგია შერჩევის მიღმა ხშირად ძალიან ცუდად მუშაობს. ბეილი და ბორვეინი ცალკე ნაშრომში ამას რიცხვებით აჩვენებენ: ერთი და იმავე პარამეტრის შარპის კოეფიციენტი ისტორიის სასწავლო ნაწილზე 1.59-ია, საკონტროლო ნაწილზე კი -0.18.
იქვე დასახელებულია რიცხვი, რომელიც უნდა დაიმახსოვროთ: ხუთწლიან დღიურ მონაცემებზე 45-ზე მეტი ვარიანტი არ უნდა გამოსცადოთ. RSI-ის შემთხვევაში ეს კვოტა შემაშფოთებლად სწრაფად ივსება. სიგრძეები 7, 14, 21 და 28 უკვე ოთხი ვარიანტია. ზონების ზღვრები 30/70 და 20/80 რაოდენობას რვამდე აორმაგებს. გამოსვლის სამი მეთოდი მას ოცდაოთხამდე ზრდის. დაამატეთ ორი ტაიმფრეიმი და კვოტა მანამდე ამოიწურება, სანამ ტრენდის ფილტრამდე მიხვალთ.
ნაბიჯი 1
გაყავით პერიოდი ორ ნაწილად
სასწავლო ნაწილი უფრო დიდია, საკონტროლო ნაწილს კი საერთოდ არ ეხებით
ნაბიჯი 2
პარამეტრები მხოლოდ სასწავლო ნაწილზე შეარჩიეთ
მცდელობების რაოდენობას ვითვლით და ვიწერთ
ნაბიჯი 3
ერთი გაშვება საკონტროლო ნაწილზე
შედეგი მიიღება უცვლელად, პარამეტრების შესწორების გარეშე
ნაბიჯი 4
შემდგომი დაკვირვება ფულის გარეშე
წესის შემოწმება ახალ მონაცემებზე რეალურ დროში
ხუთი ავტორის ჯგუფის მნიშვნელოვანი შენიშვნა: მონაცემების გაყოფა თავისთავად გარანტიას არ იძლევა. ის მცდელობების რაოდენობას არ ზღუდავს და სრულიად შესაძლებელია ისეთი წესის პოვნა, რომელიც შემთხვევით წარმატებულია ორივე ნაწილზე. აქედან მოდის ჟურნალისადმი მარტივი მოთხოვნა: გადარჩეული ვარიანტების რაოდენობა საბოლოო შედეგის გვერდით იწერება. ასეთი შემოწმების საერთო მექანიკა ჩვენს თემაზე უფრო ფართოა; აქ მხოლოდ RSI-ის სპეციფიკაზე ვამახვილებთ ყურადღებას.
მომგებიანი გარიგებების წილის გარდა, რომელ მეტრიკებს უნდა დავაკვირდეთ?
გარიგებების რაოდენობა პირველ ადგილზეა და RSI-ს ამ მხრივ განსაკუთრებული პრობლემა აქვს. მაღალ ტაიმფრეიმზე ზონიდან გამოსვლა იშვიათად ხდება, ამიტომ პირველ რიგში დათვალეთ, არჩეულ პერიოდში რამდენი ამოქმედება მისცა წესმა თქვენს ინსტრუმენტზე. თუ ცოტაა, ან ქვედა ტაიმფრეიმზე უნდა ჩამოხვიდეთ, სადაც ყველაფერს საკომისიო შთანთქავს, ან ინსტრუმენტების სია გააფართოოთ. ოცი გარიგება სრულ სურათს ვერ აჩვენებს: ერთი წარმატებული სერია მთლიან შედეგს განსაზღვრავს.
მაქსიმალური კლება პასუხობს კითხვას, მიაღწევთ თუ არა კარგ პერიოდამდე. წესი, რომელიც ანგარიშის ნახევრის კლებას იწვევს, ხელით პრაქტიკულად შეუსრულებელია, მაშინაც კი, თუ პერიოდის საბოლოო შედეგი დადებითია.
ჯამური მოგების ჯამურ ზარალთან შეფარდება გამძლეობის მარაგს აჩვენებს. მომგებიანი გარიგებების 70% უმცირესი საშუალო მოგებითა და უზარმაზარი საშუალო ზარალით უარყოფით საბოლოო შედეგს იძლევა — და პირიქით. გარიგებების ზომებისგან განცალკევებით winrate-ის ყურებას აზრი არ აქვს.
ზედიზედ ზარალების ყველაზე ცუდი სერია ცალკე გჭირდებათ. დისციპლინას სწორედ ის ანგრევს და არა პერიოდის საბოლოო რიცხვი. რეალური ფულით წესის გამოყენებამდე ეს მაჩვენებელი ანგარიშიდან ამოიწერეთ.
როგორ შევადაროთ წესების ორი ნაკრები სამართლიანად?
შედარება მაშინ ირღვევა, როდესაც ერთზე მეტ პარამეტრს ცვლიან. ამ დროს გაურკვეველია, კონკრეტულად რამ გამოიწვია განსხვავება და დასკვნა არაფერს გვეუბნება. ქვემოთ მოცემულია მინიმალური პროტოკოლი, რომლის დაცვაც ღირს.
| რას ვტოვებთ ერთნაირს | კონკრეტულად როგორ |
|---|---|
| ინსტრუმენტი და ტაიმფრეიმი | ერთი და იგივე ტიკერი, ერთი და იგივე ინტერვალი |
| ისტორიის პერიოდი | ორივე ნაკრებისთვის დაწყებისა და დასრულების ერთნაირი თარიღები |
| ხარჯები | ერთი და იგივე საკომისიო და ერთი და იგივე სლიპიჯი |
| პოზიციის ზომა | ანგარიშის ერთნაირი წილი თითო გარიგებაზე |
| რა იცვლება | ზუსტად ერთი წესი: ზონის ზღვარი, RSI-ის სიგრძე ან გამოსვლის პირობა |
TradingView-ში RSI-ის სტრატეგია სტანდარტული სტრატეგიების ტესტერით მოწმდება: ის გარიგებებსაც ითვლის და ხარჯების პარამეტრებსაც ინახავს. წესების თითოეული ნაკრების შედეგი ჟურნალში გადარჩეული ვარიანტების რაოდენობასთან ერთად იწერება — ამ რიცხვის გარეშე შესადარებელი არაფერია.
ცალკე საკითხია RSI-ის მზა სასიგნალო სისტემასთან შედარება. იქ ზღვარი კი არა, გადაწყვეტილების მიღების მთელი მიდგომა იცვლება და ეს განხილულია RSI-ისა და Midas-ის მზა სიგნალების შედარებაში.
როდის არ იძლევა RSI დამოუკიდებელ შესვლის სიგნალს?
TradingView-ის ცნობარი ამას პირდაპირ აყალიბებს: მხოლოდ დამწყები შეხედავს RSI-ს და გადაწყვეტს, საით წავა ბაზარი შემდეგ. პლატფორმა ცალკე გვთხოვს, სავაჭრო გადაწყვეტილებისას მხოლოდ ერთ ოსცილატორს არ დავეყრდნოთ.
ვითარებები, რომლებშიც დამოუკიდებელი შესვლის სიგნალი არ არსებობს, ბევრი არ არის და მათი წინასწარ ამოცნობა შეიძლება.
ძლიერი ტრენდი. RSI კვირების განმავლობაში 70-ზე ზემოთ ან 30-ზე ქვემოთ რჩება და ტრენდის საწინააღმდეგო ყოველი ამოქმედება უშედეგოა. ნიშანი დიაპაზონზე ჩანს: ხაზი საპირისპირო ზონამდე მისვლას წყვეტს.
დაბალი ლიკვიდობა და ფართო სპრედი. სლიპიჯი შესვლისა და გამოსვლის ფასებს შორის სხვაობას შთანთქავს და წესი მუშაობას ეკონომიკური და არა ტექნიკური მიზეზებით წყვეტს.
სიახლეების გამოქვეყნების მომენტი. ფასის წყვეტის გამო ფასი სტოპ-ლოსის დონეს ახტება და ფაქტობრივი რისკი დაგეგმილზე მეტი ხდება.
გადაადგილებული სამუშაო დიაპაზონი. ენდრიუ კარდუელმა აღწერა ვითარება, როდესაც RSI უფრო დაბალ მინიმუმს ქმნის, ფასი კი ამავე დროს — უფრო მაღალს. მან ამას პოზიტიური შემობრუნება უწოდა, სარკისებურ შემთხვევას კი — ნეგატიური. ასეთი სურათი სამუშაო დიაპაზონის გადაადგილებაზე მიუთითებს, ამიტომ ჩვეული ზღვრები სიგნალად ჩათვლამდე ხელახლა უნდა შეამოწმოთ.
ექსტრემუმების დივერგენცია დადასტურების გარეშე. ეს თემა ცალკე განხილვას იმსახურებს — როგორ წავიკითხოთ RSI-ის დივერგენცია და რატომ შეჰყავს მას შეცდომაში.
რა უნდა შევამოწმოთ საკუთარი წესით პირველ გარიგებამდე?
RSI-ის განხილვებში ასეთ სიას ბოლომდე იშვიათად მიჰყვებიან, თუმცა ფულს სწორედ ის ზოგავს. პირველი რეალური ორდერის გაგზავნამდე სია მთლიანად გაიარეთ.
- 1
წესი სრულადაა ჩაწერილი
შესვლა, სტოპ-ლოსი, გამოსვლა და ანგარიშის წილი ერთ გარიგებაზე — ერთ ადგილას
- 2
სიგნალი დახურული ბარიდან მიიღება
ბარის დადასტურება ჩართულია, მომავლის წინასწარ დანახვა — გამორიცხული
- 3
ხარჯები მითითებულია
საკომისიო და სლიპიჯი თქვენი ბროკერის პირობების შესაბამისად
- 4
გარიგებების რაოდენობა დათვლილია
ორი ათეული გარიგების მონაცემები არაფერს ამტკიცებს
- 5
საკონტროლო ნაწილი შემოწმებულია
ერთი გაშვება შესწორებების გარეშე, მცდელობების რაოდენობა გვერდითაა ჩაწერილი
- 6
ზარალების ყველაზე ცუდი სერია ამოწერილია
წინასწარ იცით, ზედიზედ რამდენი ზარალის ატანა მოგიწევთ
ჟურნალის ცალკე სტრიქონია დეპოზიტის ზომა, რომლითაც გამოთვლა ჩაატარეთ. ტესტერი ნაგულისხმევად საბაზო ვალუტის ერთი მილიონით მუშაობს და ასეთი კაპიტალის პირობებში ანგარიში აჩვენებს პოზიციების ზომებს, რომლებსაც თქვენს ანგარიშთან კავშირი არ აქვს. პირველ გაშვებამდე კაპიტალი თქვენს ოდენობას შეუსაბამეთ, წინააღმდეგ შემთხვევაში პროცენტული კლება სანდო იქნება, ფულადი გამოხატულება კი — სრულიად უცხო.
რისკები და შეზღუდვები
წესების ისტორიულ მონაცემებზე შემოწმება წარსულს აჩვენებს და მომავალს არ პროგნოზირებს. FCA პირდაპირ მოითხოვს, ასეთ რიცხვებს გაფრთხილება ახლდეს; ცალკე პუნქტადაა მითითებული მოდელირებული შედეგებიც — ბექტესტი კი სწორედ ასეთია.
ESMA-ს მონაცემებით, ფასთა სხვაობის კონტრაქტებით მოვაჭრე საცალო ანგარიშების 74-დან 89 პროცენტამდე ფულს კარგავს, ხოლო ერთ კლიენტზე საშუალო ზარალი 1600-დან 29000 ევრომდე მერყეობს. გაზომვა კონკრეტულ ინსტრუმენტზე ჩატარდა, თუმცა რიცხვების მასშტაბი ყველამ უნდა გაითვალისწინოს, ვინც ბერკეტით ვაჭრობს. რუსეთის ბანკი იმავეს უფრო მოკლედ აყალიბებს: წარსულში მაღალი შემოსავლიანობა მომავალ შემოსავალს არ უზრუნველყოფს; გამოცდილებისა და ცოდნის გარეშე ამ ბაზარზე სწრაფი მოგება არ არსებობს.
ცალკე თავად RSI-ის შესახებ. ოსცილატორი უკვე მომხდარ ფასის მოძრაობას აღწერს და არაფერი იცის სიახლეების, ლიკვიდობისა და მსხვილი მონაწილეების გეგმების შესახებ. ძლიერი ტრენდის დროს ის შეიძლება კვირების განმავლობაში დარჩეს ზონაში, ხოლო არალიკვიდურ ინსტრუმენტზე მის სიგნალებს სპრედი შთანთქავს. მასზე აგებული ნებისმიერი წესი ჰიპოთეზად რჩება, სანამ მას საკუთარ მონაცემებზე არ შეამოწმებთ.
მასალა საგანმანათლებლო ხასიათისაა და ინდივიდუალურ საინვესტიციო რეკომენდაციას არ წარმოადგენს. გარიგების შესახებ გადაწყვეტილებას თქვენ იღებთ და კაპიტალის დაკარგვის რისკსაც თქვენ იღებთ საკუთარ თავზე.
წყაროები
- StockCharts ChartSchool: ფარდობითი ძალის ინდექსი
- TradingView-ის ცნობარი: RSI ინდიკატორი
- TradingView-ის ცნობარი: გასწორების განყოფილება ინდიკატორის პარამეტრებში
- Fidelity: ტექნიკური ინდიკატორების გზამკვლევი, RSI
- IG: ტრეიდერის გზამკვლევი RSI-ის შესახებ
- Pine Script-ის მომხმარებლის სახელმძღვანელო: ისტორიული მნიშვნელობების გადახატვა
- Pine Script-ის მომხმარებლის სახელმძღვანელო: ბარის მდგომარეობები
- TradingView-ის ცნობარი: განსხვავებული შედეგები გვერდის განახლების შემდეგ
- TradingView-ის ცნობარი: სტრატეგიის თვისებები
- Pine Script FAQ: სტრატეგიები
- Pine Script-ის კონცეფციები: სტრატეგიები
- Bailey, Borwein, Lopez de Prado, Siren, Zhu: სტატისტიკური გადამეტებული მორგება და ბექტესტის შედეგიანობა
- Bailey, Borwein: ბექტესტის გადამეტებული მორგება ფინანსურ ბაზრებზე
- FCA-ის სახელმძღვანელო: COBS 4.6, წარსული და მოდელირებული შედეგები
- ESMA: საცალო ინვესტორებისთვის CFD-ებზე დაწესებული შეზღუდვები
- რუსეთის ბანკი: კერძო ინვესტორის რისკების შესახებ
ხშირად დასმული კითხვები
RSI-ის რომელი პერიოდია უკეთესი: 7, 14, 21 თუ 28?
TradingView-ში ნაგულისხმევად დაყენებულია 14 — ეს ინდიკატორის ავტორის საწყისი მნიშვნელობაა. მოკლე პერიოდი მეტ სიგნალსა და მეტ ცრუ ამოქმედებას იძლევა, გრძელი კი ხმაურს ასწორებს და აგვიანებს. უნივერსალური საუკეთესო რიცხვი არ არსებობს: ნებისმიერი მნიშვნელობა თქვენს ინსტრუმენტსა და ტაიმფრეიმზე უნდა შემოწმდეს, წინააღმდეგ შემთხვევაში ეს სხვისი გემოვნებაა და არა პარამეტრი.
შეიძლება ვივაჭროთ მხოლოდ RSI-ის მიხედვით?
TradingView-ის ცნობარი გვაფრთხილებს, რომ ინდიკატორი გადაწყვეტილების ერთადერთ საფუძვლად არ გამოვიყენოთ. RSI მდგომარეობის ცვლილების მომენტს გვიჩვენებს, მაგრამ არაფერს ამბობს ბაზრის რეჟიმზე, ლიკვიდობასა და სიახლეებზე. პრაქტიკული მინიმუმია წესისთვის ტრენდის ფილტრისა და წინასწარ განსაზღვრული სტოპ-ლოსის დამატება.
რატომ აჩვენებს RSI ზედმეტ შესყიდვას, ხოლო ფასი კვირების განმავლობაში იზრდება?
იმიტომ, რომ 70-ზე ზემოთ ზონა მდგომარეობაა და არა შემობრუნების სიგნალი. Fidelity პირდაპირ წერს: ძლიერი ტრენდის დროს RSI შეიძლება დიდხანს დარჩეს ამ ზონაში. აღმავალ ბაზარზე ხაზის სამუშაო დიაპაზონი 40-90-ისკენ ინაცვლებს და ამ დერეფნის ქვედა ნაწილი მხარდაჭერის ფუნქციას იძენს.
ზედმეტად გაყიდულ ზონაში ვიყიდე, მაგრამ ფასი კიდევ 20 პროცენტით დაეცა — რა იყო არასწორი?
სავარაუდოდ, შესვლად ზონიდან გამოსვლა კი არა, ზონასთან შეხება ჩაითვალა. 30-ის დონესთან შეხება მხოლოდ იმას ამბობს, რომ კლება ძლიერია, ხოლო ის შეიძლება დიდხანს გაგრძელდეს. პრობლემის მეორე ხშირი წყაროა წინასწარ განსაზღვრული სტოპ-ლოსის არქონა: მის გარეშე ზარალს წესი კი არა, მოთმინება ზღუდავს.
რამდენი გარიგებაა საჭირო, რომ შემოწმების შედეგს ვენდოთ?
რაც მეტი, მით უკეთესი, თუმცა საქმე მხოლოდ რაოდენობაში არ არის. ბეილისა და ბორვეინის ნაშრომი პასუხის მეორე ნაწილსაც გვიჩვენებს: ხუთწლიან დღიურ მონაცემებზე წესების 45-ზე მეტი ვარიანტის გადარჩევა არ ღირს, თორემ შარპის კოეფიციენტი 1.0 და მეტი შეიძლება უბრალოდ შემთხვევით მივიღოთ. მცდელობების რაოდენობა საბოლოო შედეგის გვერდით ჩაიწერეთ.
RSI ინდიკატორი — როგორ გამოვიყენოთ, თუ ყველგან RSI წერია?
საუბარია ერთსა და იმავე ინსტრუმენტზე. აბრევიატურას ხან ასო-ასო, ხან ინგლისურად კითხულობენ, ამიტომ ძიებაში გვხვდება RSI, „რსი“ და „რსაიც“ კი. ეს არის ფარდობითი ძალის ინდექსი, რომელიც ფასის საშუალო მატებისა და საშუალო კლების შედარებაზეა აგებული. დაწერილობის ფორმა პარამეტრებზე, დონეებსა და შესვლის წესებზე გავლენას არ ახდენს: პერიოდი, მონაცემთა წყარო და ზონების ზღვრები უცვლელი რჩება.
რატომ იღებენ სიგნალს დახურული სანთლის მიხედვით?
მიმდინარე ბარის შიგნით RSI-ის მნიშვნელობა ყოველ ტიკზე იცვლება და დახურვისას შეიძლება სხვაგვარი გახდეს. ისტორია კი მხოლოდ გახსნის, მაქსიმუმის, მინიმუმისა და დახურვის ფასებს ინახავს. დაუხურავი სანთლის სიგნალი ტესტში იდეალურად გამოიყურება, მაგრამ რეალურ დროში ვერ მეორდება — Pine Script-ის დოკუმენტაცია ამას ისტორიული მნიშვნელობების გადახატვას უწოდებს.



კომენტარები
საწყისი მასალის კომენტარები არ ითარგმნება.