
Как связаны риск, стоп и размер позиции?
Разделите три суммы: капитал, от которого считаете риск; номинал открываемой позиции; обеспечение или маржу. Это разные величины. Небольшая маржа может поддерживать большой номинал, поэтому её размер не показывает потерю при неблагоприятном движении.
- 1
Депозит
сумма, которой торгуете, а не весь капитал
- 2
Доля риска на сделку
выбранная доля задаёт плановый лимит, не гарантию
- 3
Расстояние до стопа
денежная потеря единицы от входа до стопа и издержки
- 4
Размер позиции
лимит в деньгах делим на денежный риск единицы
Для простого инструмента с линейным результатом и одинаковой валютой расчёта используйте последовательность:
- Денежный лимит R = капитал × доля риска.
- Потеря единицы до стопа D = абсолютная разность входа и стопа.
- Если расходы оценены на единицу, Q = R / (D + расходы на единицу).
- Если расходы заданы общей резервной суммой C, Q = (R − C) / D.
Два способа учёта расходов - альтернативы для соответствующей модели; не вычитайте одну комиссию дважды. Для фьючерса разность цен надо перевести в деньги через стоимость тика и размер контракта. Подход «стоп и денежный риск → размер позиции» рассматривает CME Group.
Как посчитать объём на конкретных числах?
Учебный пример: расчётный капитал 10 000, выбранная доля риска 0,5%, значит R = 50. Планируется линейная позиция с входом 100 и стопом 98. Разность D = 2 на единицу. На издержки всей сделки заранее зарезервировано 5, значит для движения до стопа остаётся 45.
Расчётное количество Q = 45 / 2 = 22,5. Если площадка разрешает только целые единицы, округляем вниз до 22. Плановая потеря от движения - 44, вместе с резервом расходов - 49. Номинал позиции при входе - 22 × 100 = 2 200. Все числа условные; доля 0,5% не является рекомендацией для конкретного человека.
Теперь точка отмены расположена на 96. При прежнем лимите и резерве Q = 45 / 4 = 11,25, после округления - 11. Сохранить 22 единицы означало бы примерно удвоить ценовой риск. Передвигать стоп ближе только ради прежнего объёма тоже нельзя без изменения и отдельной проверки торгового сценария.
Эту связь удобно проверить в калькуляторе размера позиции. Сверяйте, какие именно расходы и единицы он учитывает. Если инструмент требует другую модель контракта, простая формула не становится верной только потому, что калькулятор выдал число.
Что проверить перед отправкой заявки?
- Определите денежный лимит потери на идею.
- Рассчитайте расстояние от предполагаемого входа до стопа.
- Добавьте консервативную оценку комиссий и проскальзывания.
- Разделите лимит на риск единицы и округлите объём вниз.
| Проверка | Возможная ошибка |
|---|---|
| Валюта результата | Стоп задан в одной валюте, риск в другой |
| Шаг количества | Округление вверх увеличивает риск |
| Минимальный ордер | Даже минимальная позиция не помещается в лимит |
| Комиссии | Учтён только вход, забыты выход и особенности тарифа |
| Общая нагрузка | Новая сделка добавлена к связанным открытым позициям |
Для сравнения прибыли и потери по сценарию есть калькулятор отношения риска к результату. Соотношение расстояний не показывает вероятность достижения цели. Не выбирайте объём только по желаемой денежной сумме на выходе.
Почему фактическая потеря может превысить расчёт?
Проверьте формулу на 40 исторических заявках. Сравните плановую и фактическую потерю при обычном исполнении, быстром движении и ценовом разрыве. Для связанной группы инструментов отдельно посчитайте общий стрессовый сценарий.
Стоп - инструкция для выхода по правилам площадки, а не страховка фиксированного убытка. При разрыве цены или недостаточной ликвидности исполнение отличается от уровня на графике. 40 исторических заявок помогают проверить арифметику и расхождения, но не доказывают будущий максимум потери.
Отдельно проверяйте запас обеспечения и правила ликвидации плечевого контракта. Полная система ограничений описана в риск-менеджменте. Она включает нагрузку на счёт и действия при превышении плана.
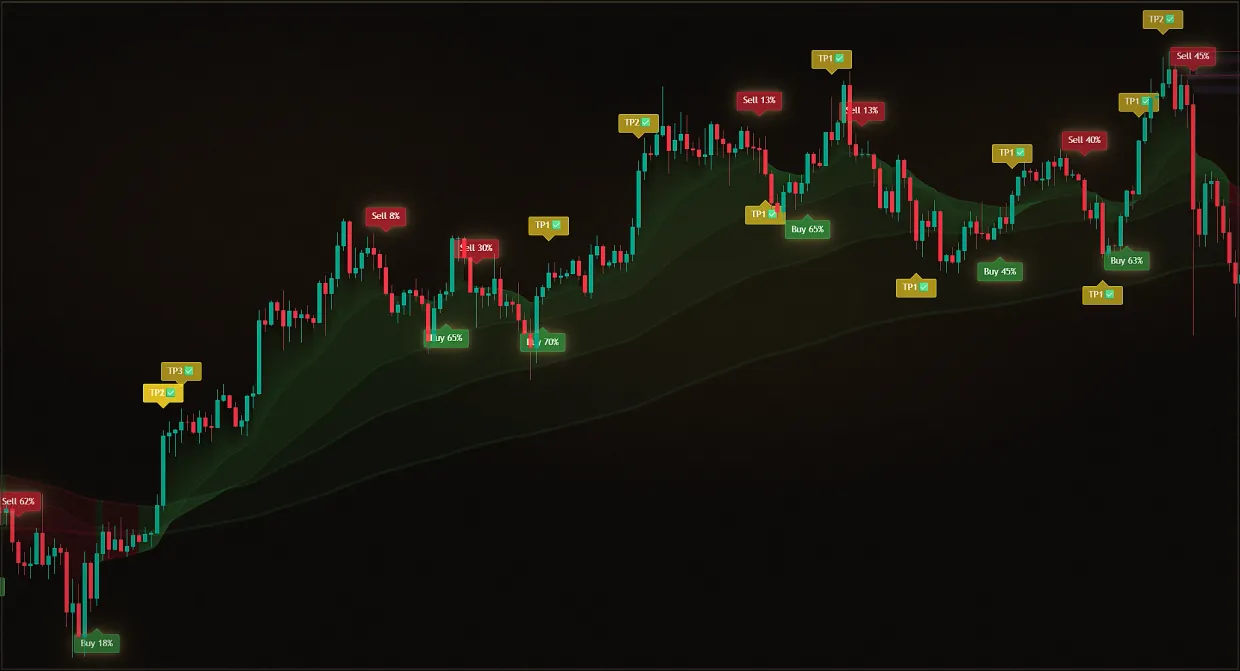
Если используете разметку Midas для разбора входа и отмены, начните с бесплатной демо, а найденные цены подставляйте в собственный расчёт. Индикатор не выбирает за вас допустимую потерю и не гарантирует исполнение стопа.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Прошлые результаты не гарантируют будущих. До применения на реальных средствах проверьте правило на истории и в наблюдении, учтите комиссии и ограничьте риск заранее.
Источники
Частые вопросы
Плечо уменьшает риск до стопа?
При неизменных количестве единиц и ценах оно не уменьшает ценовую потерю. Плечо меняет необходимое обеспечение и добавляет требования к контролю маржи и ликвидации.
Куда округлять рассчитанный объём?
Вниз до допустимого шага, если задача - не превысить заданный плановый лимит. Если даже минимум слишком велик, расчёт указывает на пропуск или пересмотр условий до сделки.
Риск 50 означает, что больше 50 потерять невозможно?
Нет. Это план при заданном исполнении и модели расходов. Проскальзывание, разрыв цены или сбой могут привести к большей фактической потере.